



脱欧生效数周后,局势逐渐明朗。尽管去年年底自由贸易协议未如期生效、平台通知滞后导致卖家起步谨慎,但随着新规澄清,只要合规设置,当前仍是深耕英国市场的良机。本文总结了在线贸易商需掌握的增值税与海关核心要点。
目录:
1. 一般信息
2. 新增值税法规
2.1 在线市场平台的增值税责任
2.2 £135免税额度
2.3 通过在线商店出口配送
2.4 通过在线市场出口配送
3. 新海关法规
3.1 英欧免税贸易
3.2 对在线卖家的影响
4. 标记和标签要求
4.1 英国出口标记要求
4.2 英国进口产品认证要求
5. 特殊情况:北爱尔兰
6. 脱欧对亚马逊EFN及泛欧卖家的影响
7. 继续在英国销售的建议
一、一般信息
自2021年1月1日起,英国正式脱离欧盟单一市场和关税联盟,在增值税和海关方面被视为第三国。原有欧盟法规(如标签规则)已被英国新规取代,电商模式发生重大变化。
主要增值税变更:
- 取消价值£15及以下货物的进口增值税免税待遇;
- 在线市场平台在特定条件下承担代收代缴增值税义务;
- 海外卖家向英国消费者直邮(非平台销售)需在英注册并缴纳增值税;
- 海外卖家销售位于英国的货物时,纳税责任转移至平台运营商;
- 海外卖家直接向英国消费者销售在英货物(不涉及平台)仍须自行负责增值税。
二、新增值税法规
跨境卖家需同时应对欧盟进出口要求及英国相应规定。以下重点解析平台责任与£135限额规则。
2.1 在线市场平台的增值税责任
自2021年1月1日起,Amazon、eBay等平台在特定条件下需对英国境内增值税负责。此时平台直接向买家开票并向HMRC缴税,卖家纳税义务转移至平台。因平台通知较晚,许多卖家曾持观望态度,但理解此责任划分是合规经营的关键。
2.2 £135免税额度
已注册的国外邮购公司可保留现有增值税资格适用新规。针对小包裹:
外国贸易商→英国消费者:
- 无法享受免增值税配送,须按国内规则注册;
- 货值低于£135时,海关清关免征进口增值税。
外国贸易商→英国贸易商:
- 货值低于£135可能实现增值税豁免供应;
- 买方须提供英国VAT号并按反向征税程序缴纳;
- 供应商发票需注明采用反向征税程序。
注:区分销售渠道(独立站vs平台)、流向(欧盟↔英国)及货值至关重要。
2.3 通过在线商店出口配送
从欧盟(以法国为例)经独立站销往英国,是否需英国VAT ID取决于购物车总金额是否超过£135。
● 价值低于£135
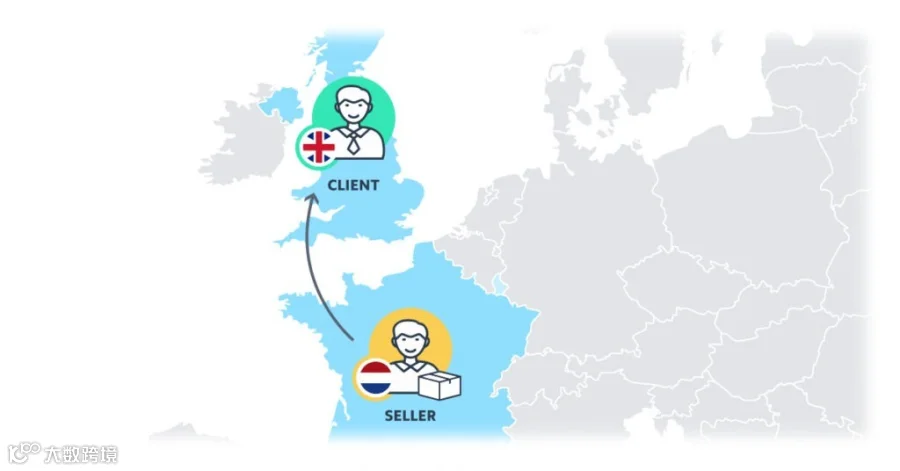
属免税出口交付,无需缴纳英国关税或进口增值税。但英国增值税须显示在发票上由客户支付。卖家义务:必须在英国注册VAT、申报并缴税。
● 价值超过£135
属免税出口交付,但进口时需处理进口增值税及潜在关税。税务处理:卖家不一定需注册VAT,可由物流商等中间人代缴;若已注册,可在申报表中自行申报。
2.4 通过在线市场出口配送
平台销售时,平台可能在特定条件下承担增值税责任,但仍需关注£135限额。
● 价值低于£135
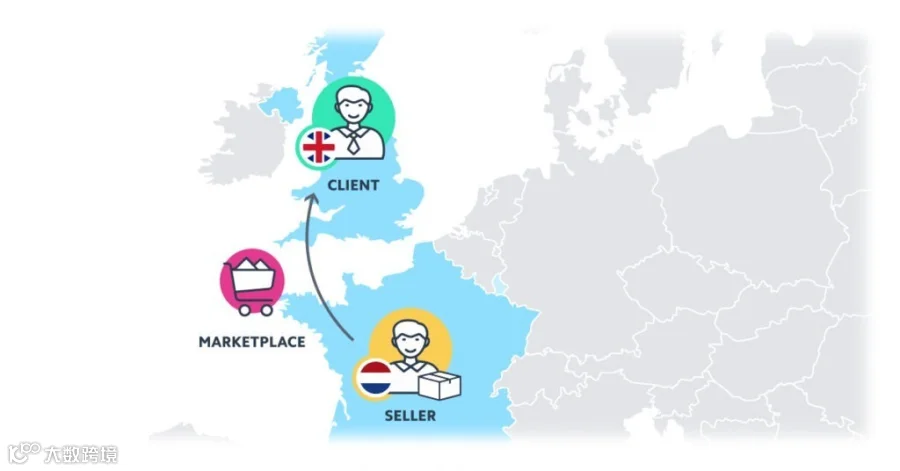
属免税出口交付。因货值未超£135,平台运营商负责代收代缴英国增值税。卖家义务:无需承担英国VAT注册及缴纳责任。
● 价值超过£135
属免税出口交付。但与低价情形不同,平台不承担增值税责任,卖家须自行处理所有VAT事务。卖家义务:必须注册VAT、按季申报等。
⚠️注意:判定标准是购物车商品总价值而非单件价格。因难以预估消费者加购数量,多数情况下VAT责任仍由卖家承担!
2.5 FBA仓库相关配送
● 发往英国FBA仓
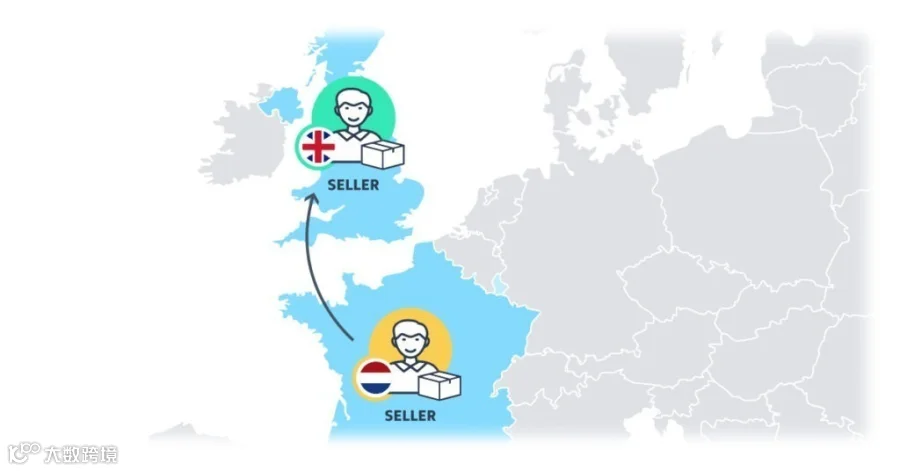
从法国至英国履行中心属非应税交易,但须提交出口单据(收据),且该操作可在事后10年内进行,务必妥善保管文件。货物进口到英国会产生进口增值税和关税。
● 从英国FBA仓发货
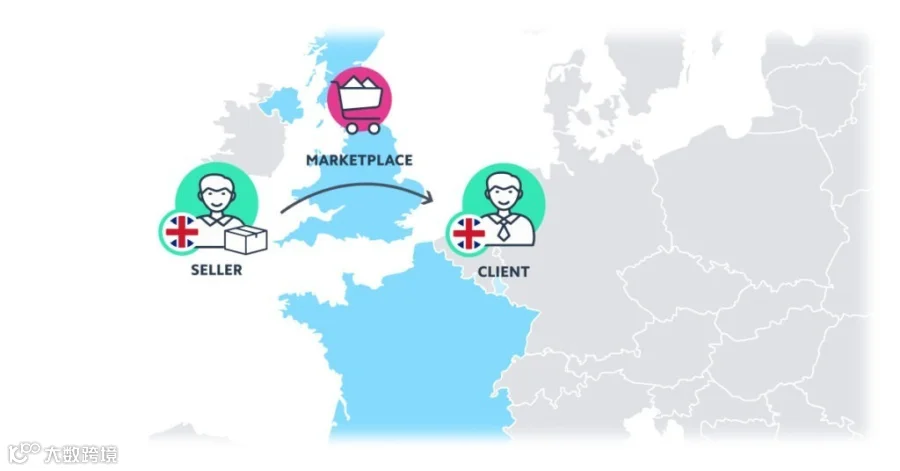
库存已在英国仓并向本地客户销售时,法律上视为向平台(非终端客户)的免税交付,平台负责征收申报VAT。但卖家仍须向英国平台申报这些销售,从卖家角度视同免税。
三、新海关法规
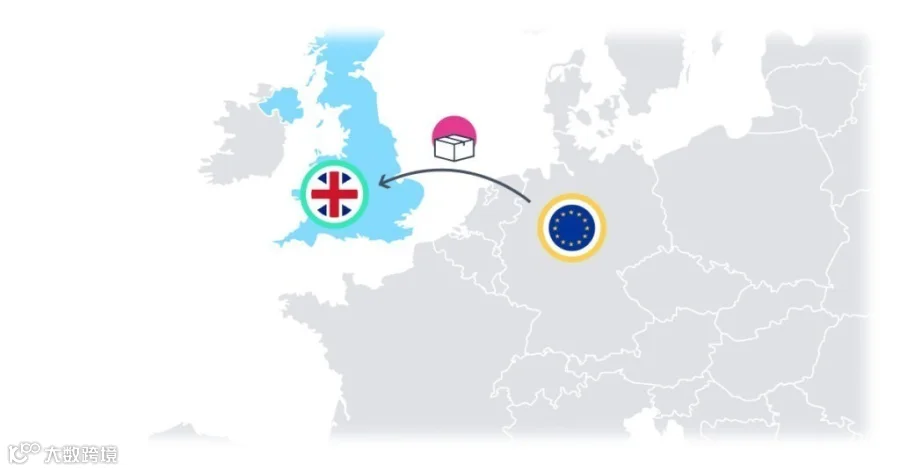
英国不再属于欧洲关税同盟,被视为第三国。所有进出口均须海关清关,流程等同于从中国等非欧盟国家进口。
3.1 英欧免税贸易条件
仅持有原产地证书的欧盟产品可享免税待遇。货物须原产于欧盟或在欧盟充分加工。若以免税方式交易,须在发票记录原产地证明:发票金额≤€6,000可自行添加备注;>€6,000需向海关申请证书并成为注册出口商。
3.2 对在线卖家的影响
● EORI号码:进出口申报必备的海关识别号,无论由代表或自行申报均需拥有。
● 记录进口商(Importer of Record):指负责确保商品合法进口并提交法定文件的实体或个人,决定关税及责任归属。
● 税则号列:须准确确定英国海关税则号列以避免误征关税或延误。需满足原产地规则防止转运避税。
● 其他变更:EC销售清单/Intrastat报告义务取消;三角VAT简化规则终止,供应链可能需重组;欧盟卖家在英负有VAT义务时,年初曾需任命税务代表,但多国已确认无需任命,建议持续关注各国最新规定。
四、标记和标签要求
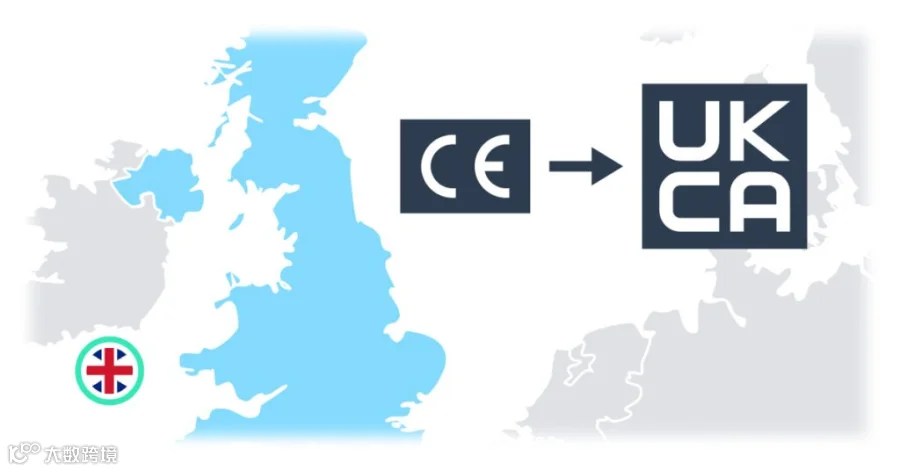
4.1 英国出口标记要求
自2021年起,出口英国的产品须符合英国法规并接受监管检查。
- UKCA标志:2021年1月1日引入,正逐步取代CE标志,强制标记商品须带此标签;
- CE合规性:依法带CE标志的产品可继续在英国销售至2021年12月31日,但须同时符合英欧要求;
- 认可机构:欧盟协调标准已转化为“英国指定标准”,欧盟认可机构颁发的CE标志及评估仍有效。
4.2 英国进口产品认证要求
从英国进口到欧盟的产品须遵守欧盟法规。
- 产品批准:英国测试机构失去“公告机构”地位,其证书在欧盟27国失效;
- 重新认证:英国符合性评估在欧盟无效,受影响产品需重新认证(可将现有证书转移至其他欧盟成员国);
- CE标志:进口到英国时仍需CE标志证明符合安全、环保及健康要求。
五、特殊情况:北爱尔兰
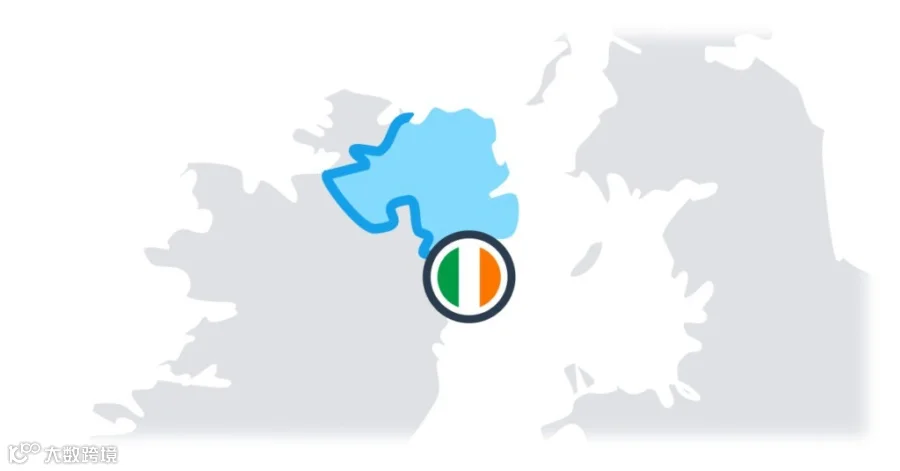
根据《北爱尔兰议定书》,北爱尔兰属英国关税领土,但在海关事务上视为欧盟成员国。从欧盟向北爱尔兰销售等同于欧盟内部交易:
- 若供应商有有效VAT ID,为免税共同体内部供应;
- 否则为邮购供应,供应地取决于是否超过英国VAT注册门槛(£70,000)。
⚠️注意:产品须直接交付至北爱尔兰。若先进入英国再转运,即退出欧洲经济区,海关安排将改变。
产品批准:北爱尔兰继续留在欧盟单一市场,UKCA新规不适用,CE标志仍有效。
欧盟卖家决策前需综合考量:客户VAT状态、所在地、商品价值(购物车总额)、商品所在地及适当标记标签。
六、脱欧对亚马逊EFN及泛欧卖家的影响

自2021年1月1日起,亚马逊FBA业务分为欧洲服务和英国服务,英国EFN终止,英欧间泛欧库存调拨停止。
6.1 欧洲履约网络(EFN)终止
此前EFN允许卖家将库存存于任一欧洲履约中心并履行全欧订单。现在存储在英国的EFN商品仅能满足本国订单,潜在客户从4.46亿骤降至6600万,且单国存储即强制要求该国VAT注册。

6.2 泛欧FBA(Pan-EU)调整
此前Pan-EU允许在欧洲七国存储以实现最快配送。现在英欧间不再调拨库存,卖家需在两地分别备货或择一运营,不再是统一方案。
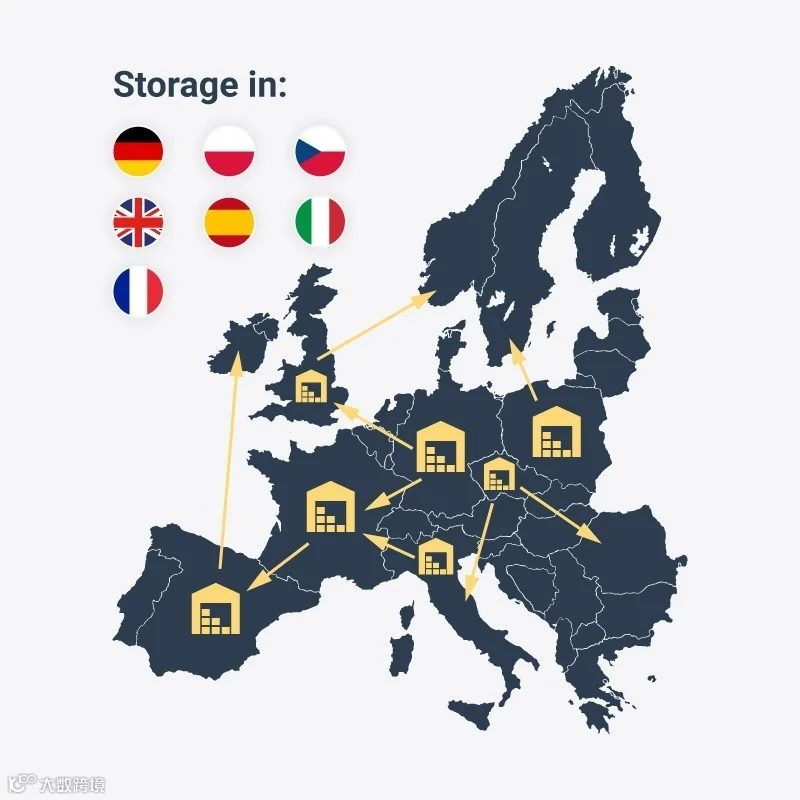
应对策略:欧洲大陆卖家应将库存存入德/法/西/意/波/捷仓库专注欧盟市场,或同时在英国建仓;非欧盟卖家也需拆分库存。尽管费用调整,Pan-EU仍是高盈利选项,建议使用计算器评估最佳FBA方案。
6.3 亚马逊官方声明要点
自2021年1月1日起:
- EFN不再跨越英欧边境履约;
- Pan-EU库存停止英欧调拨(欧盟区内调拨照常);
- 建议拆分库存发送至英欧两地履约中心;
- 跨境运输需提供额外报关信息。
亚马逊将持续提供支持帮助卖家适应新海关边界。
七、继续在英国销售是否有意义?
绝对值得!尽管平台通知滞后导致初期观望,但现在正是重返Amazon.uk的理想时机。增值税与海关问题大多已明确,关键在于尽快满足合规要求,尽早恢复销售抢占市场先机。