先说一个数据。
TikTok Shop 2026 年三季度,全球 15 国总 GMV 约 320 亿美元。其中美国市场 75–80 亿美元,第一次超过东南亚,成了这个平台最大的单一市场。
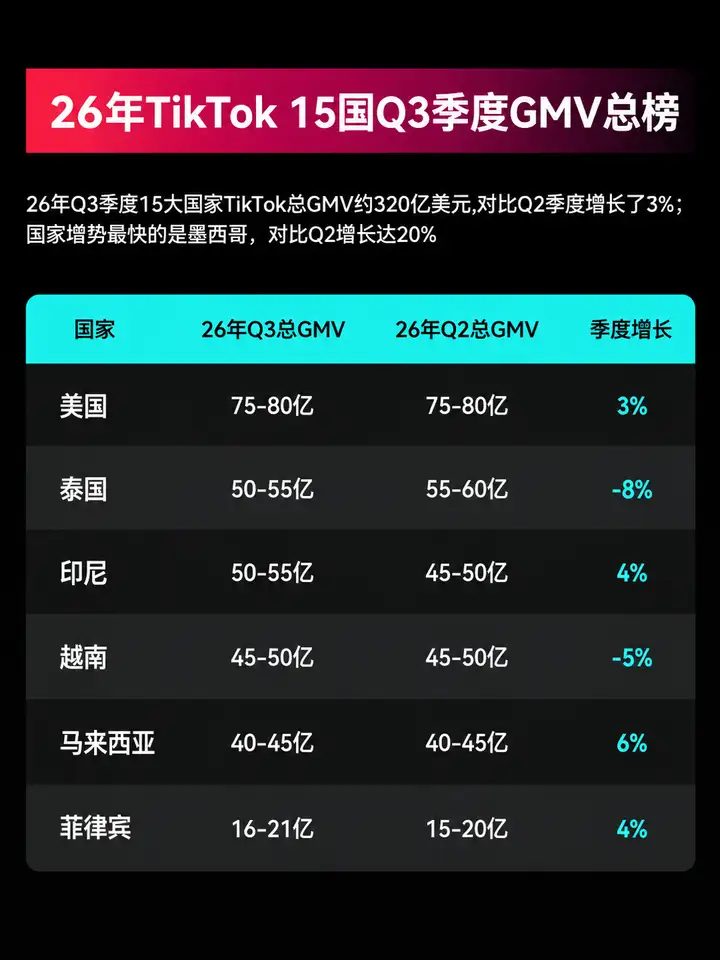
东南亚这边:泰国、印尼各 50–55 亿,越南 45–50 亿,马来 40–45 亿。泰国和越南还出现了环比下滑。
看到这组数据,芒果酱冒出的第一个念头是:做东南亚的卖家是不是该去美区了?
恰好,业内人士给了我答案:能去,而且TikTok东南亚成长起来的卖家去做TikTok美区,比深耕美区的亚马逊卖家更容易拿到结果。
一、美区为什么涨得这么快?
不只是 GMV 数字。
2026 年上半年,TikTok Shop 全球 GMV 503 亿美元,美区就占了 118 亿。同期店铺数从 47.5 万涨到 135 万,达人规模 2000 万。
第三方消费数据更能说明其位置:2026 年 7 月,美国消费者在 TikTok Shop 的支出已经超过 Target、Costco、Home Depot 三家的线上消费总额。
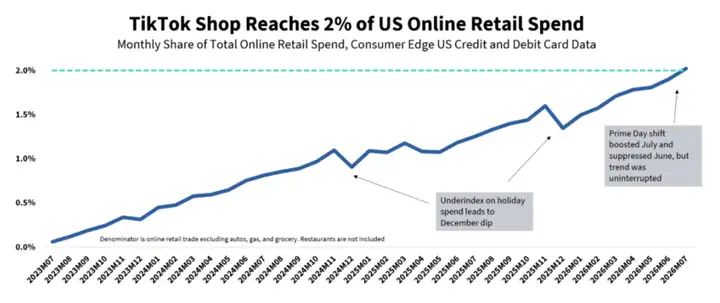
TikTok Shop 目前约占美国电商总消费的2%,一年前这个数字是 1.2%。作为参照,Amazon 约 35%,Walmart 约 7%。
2% 说明TikTok在美国还有很高的天花板,离 "成熟市场" 还很远。
二、东南亚经验,到底能迁移什么?
芒果酱认为东南亚卖家有三项能力可以平移到美区。
内容驱动转化的手感。东南亚卖家习惯了 "一条视频能不能卖货" 这个判断标准,美区也是同一套逻辑。
达人 BD 和履约的经验。怎么建联、怎么寄样、怎么定佣金,这套流程是通的。
短视频 + 直播的组织能力。团队怎么排、货怎么组、话术怎么设计。
对比之下,纯货架思维出身的卖家缺的正是这三样—— 他们擅长的是关键词、排名、广告 ROI,这些在内容电商里权重低得多。
⚠️ 但这里要泼一盆冷水:能力可迁移,市场不可迁移。
东南亚能跑通的品、价格带、话术,到了美区几乎都要重做一遍。
这不是换个站点,是换个生意。
三、五个坑,一个比一个贵
💥坑一:店铺类型选错,后面全错
美区店铺不是一种。主流的至少三类:本土店、ACCU 店、跨境 POP 店。三者的入驻主体、发货要求、类目权限、保证金都不一样。
这块必须以卖家中心页面为准,不要信中介的截图。
💥坑二:成本结构算不平
美区客单价高,但成本也高。要扣的是:采购价 + 跨境运费 / 关税 + 平台佣金 +达人分佣+ 退货损耗 + 支付手续费。
达人佣金是最大的变量。
有个业内流传的经验公式:采购价 × 3 ≈ 售价。算完还不到这个数,基本就是陪跑。
💥坑三:退货率能吃光利润
服装鞋帽的尺码问题,退货率能顶到 30% 以上。
在东南亚,退货成本还能扛;美区跨境模式下,退货基本等于纯亏—— 运费、关税、商品损耗都收不回来。
💥坑四:侵权是封店第一大原因
品牌 logo、动漫 IP、外观专利,全是雷区。而且封店经常伴随余额冻结,钱拿不出来。
这不是危言耸听,是新手封店原因里排第一的,没有之一。
💥坑五:合规和报白
带电产品涉及FCC,涉及人体的涉及FDA,美妆要当地认证,部分类目还要报白(类目白名单)。
有卖家因为没及时报白被限制了一个月,损失近 10 万美元。这类流程宁可在开店前多花两周走完,也别抱着侥幸开店。
四、那到底谁该去?
芒果酱建议,三条里占两条就可以试:
✅ 该去的:
- 已经在东南亚跑通 "内容→转化" 闭环,有稳定的内容团队
- 手里的品天然适合视频展示(不是靠参数和图文卖的那种)
- 有能力接受前 3–6 个月不出成绩的现金消耗
❌ 先别去的:
- 靠低价铺货跑量的 —— 美区小包直邮的账已经算不平了
- 团队里没有一个真正懂美区消费者的人
- 指望 "东南亚爆款直接搬过去"
美区是增量市场,不是替换市场,建议有实力的东南亚卖家两地并行。
🌟多站点并行,别让订单处理拖住你
芒果店长 ERP 支持多店铺商品、订单统一归集;批量搬家、批量打单发货,物流轨迹一个界面看全,东南亚五国和美区的店可以在同一处处理。