


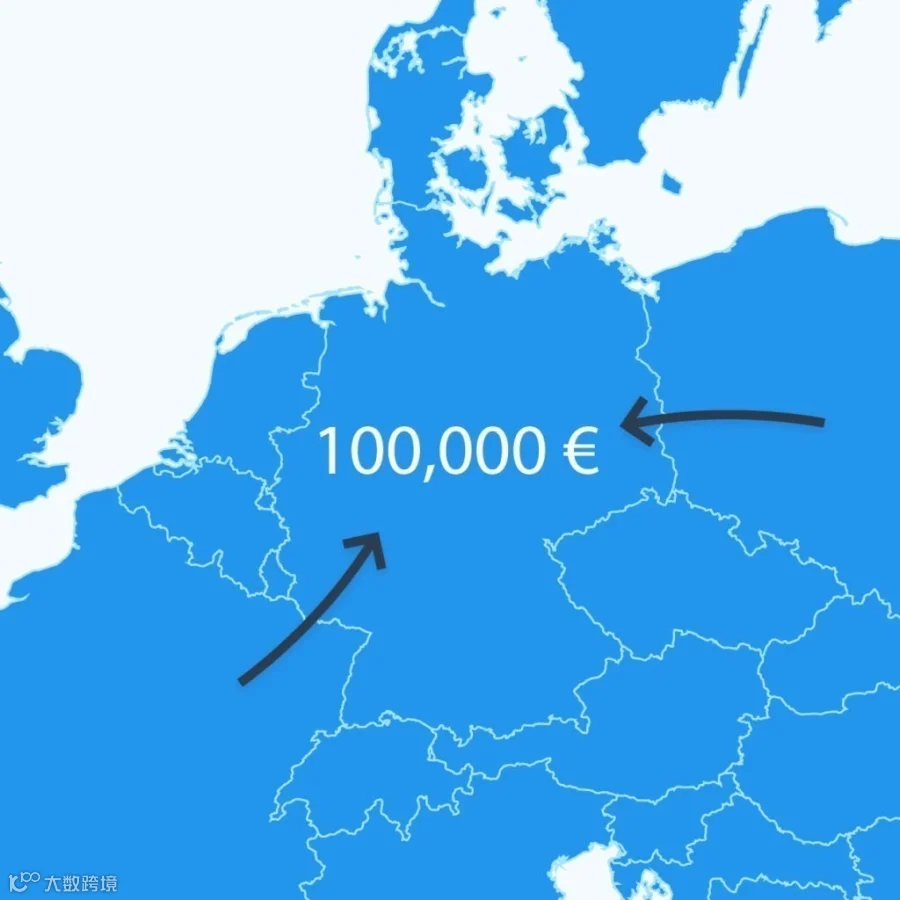
向德国销售产品的卖家在达到年度远程销售阈值时,需要在德国进行增值税注册。
德国的远程销售阈值
导致一个国家产生增值税纳税义务的原因有多个,在多种情况下需要进行增值税注册,例如通过邮购方式达到年度远程销售阈值时(Distance Selling)。
迄今为止,只要在一个日历年度内向某国销售的货物价值达到该国的年度限额,即触发纳税义务。
2021年7月,各国特定的销售阈值被取消,取而代之的是引入了适用于欧盟范围内的10,000欧元远程销售阈值EU-weite Schwelle für den Fernverkauf von 10.000 €。如果远程销售额低于该阈值,则按本国税率在本国对商品征税并申报增值税;然而,一旦远程销售额超过欧盟统一阈值,则在每个销售国均需缴纳增值税,此时商家还必须在相应国家进行增值税注册,并在这些国家提交增值税预缴申报表。
以下是德国销售阈值的示例:Lieferschwelle in Deutschland
假设你是一名总部位于法国的在线卖家,并向多个欧洲国家销售产品。你在线销往德国的产品价值为50,000欧元。在过去,这并非问题。
当价值达到100,000欧元时,你必须在德国进行增值税注册;年度销售阈值即必须申请税号的限额,betrug in der Bundesrepublik 100.000 €。
需关注的阈值在2021年7月大幅降低。自那时起,适用欧盟范围内的10,000欧元远程销售阈值。例如,去年销售额为50,000欧元的情况曾低于德国的远程销售阈值,但自2021年7月起,已超过该阈值。前10,000欧元的远程销售额仍按法国增值税率在法国缴税。然而,每一笔超出部分的销售额均需按照相应欧洲销售国的增值税率(例如德国19%的税率)缴税,并在相应的欧洲国家(如德国)缴纳。因为新的10,000欧元远程销售阈值在整个欧盟范围内适用。因此,一旦通过向西班牙、意大利和德国等国家销售而总体达到这一阈值,所有这些国家都将同时要求注册。届时,必须在德国及其他销售国进行预申报和税务申报是强制性的。
德国的远程销售阈值(欧元/美元)
只要未达到阈值,就不需要税号,但如果情况发生变化,则确实需要,dazu gehören auch Voranmeldungen, regelmäßige Steuererklärungen, etc.
| 美元 | 欧元 | |
| 德国以前的远程销售阈值 | 约108,000美元 | 100,000欧元 |
| 新的欧盟范围远程销售阈值 | 约11,900美元 | 10,000欧元 |
建议密切关注欧洲的所有出口情况,以便在达到交货门槛之前在达到交货门槛之前采取必要的措施。
对于活跃卖家而言,与其依赖销售阈值,不如注册使用One-Stop-Shop(一站式服务)或OSS程序。在这种情况下,虽然需要在欧盟其他国家征税,但增值税注册、预缴和缴纳在多个国家的过程将大大简化。