


随着购买力持续上升,越来越多FBA卖家向波兰出口并获益。然而,当进口量达到一定水平时,必须进行税务注册。
增值税送货阈值:波兰
导致必须注册并缴纳增值税的因素之一是达到送货阈值。
这意味着什么?
2021年7月前,各国设有特定价值标准;只要出口商品未达该标准,就无需申请税号。但一旦日历年内达到该国送货阈值,就必须办理增值税号。
2021年7月起规定变更:包括波兰在内的各国送货阈值被取消,取而代之的是全欧盟远程销售10,000欧元统一阈值。限额内按本国税率征税;超过后,则需在每个销售国缴纳增值税并进行注册、提交预申报。
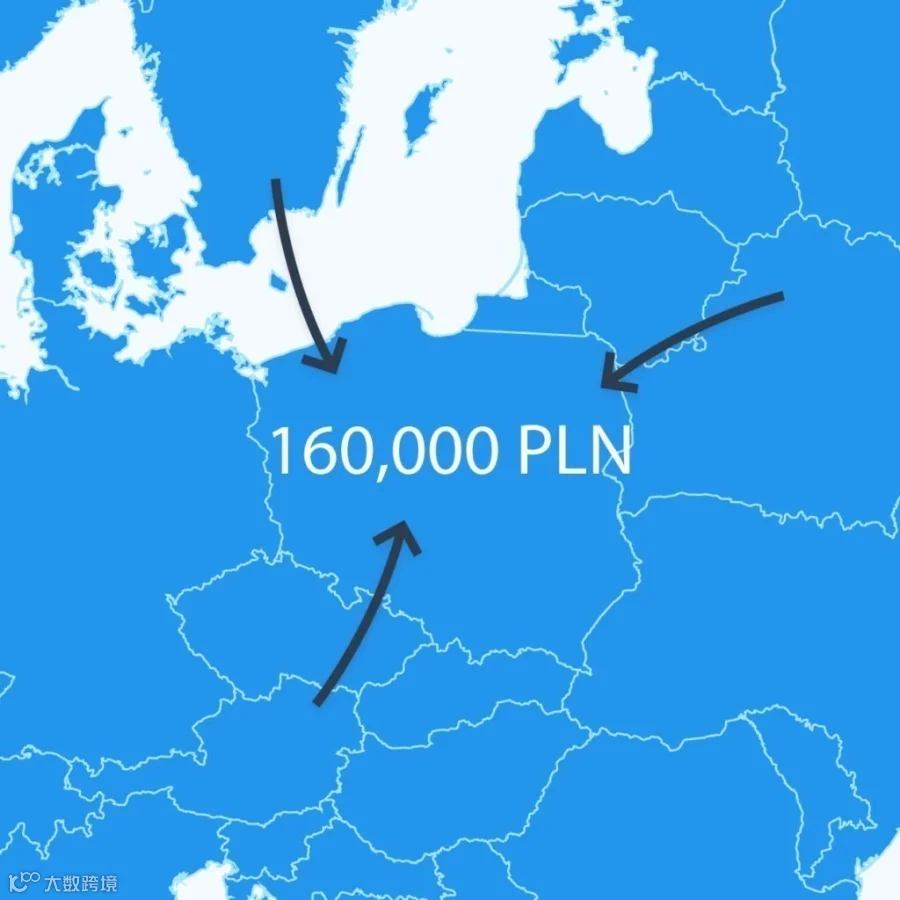
例如,德国卖家4个月内向波兰销售25,000欧元商品。此前波兰年度送货阈值为16万兹罗提(约3.7万欧元),当时尚不需注册。但因短期内销售额逼近旧阈值,年内仍需注册并提交预申报和纳税申报表。
新规下,适用全欧盟1万欧元阈值。2.5万欧元销售额已超限:前1万欧元在德国纳税;第10,001欧元起须按波兰税率纳税并在波兰缴纳。因此,约2个月后即需在波兰注册、提交预申报和纳税申报表。
若在多国达到阈值,须在各国分别办理税务ID。
新欧盟统一阈值改变了这一情况:一旦向波兰、法国、意大利等国的总销售额累计超1万欧元,就必须在所有相关国家同时注册。义务不再取决于各国单独阈值,而是基于远程销售总营业额。
波兰送货阈值对比
| 币种/类型 | 兹罗提 (PLN) | 欧元 (EUR) | 美元 (USD) |
| 波兰旧送货阈值 | 160,000 PLN | 约37,000 € | 约41,000 $ |
| 新欧盟统一送货阈值 | 约45,500 PLN | 10,000 € | 约11,900 $ |
对部分卖家而言,使用一站式服务(OSS)更具性价比。此举可取消全欧盟送货阈值限制,并大幅简化多国增值税注册、预申报及缴纳流程。