


达到年度供货门槛(即远程销售限额)是获取增值税号的必要条件。以下是关于法国供货门槛的相关信息。
法国的供货门槛限额
向海外销售并达到年度“进口限额”(即远程销售的供货门槛),需在各个销售国进行增值税注册。
当然,获取税号还有其他原因,但此处我们专注于法国在远程销售中的供货门槛(Distance Selling)。
例如,若从德国仓库向全欧洲客户销售,只有当进口国的年度供货门槛被触发时,才需在各销售国进行增值税注册。
不过,该规定已于2021年7月变更。此后不再适用各国特定的供货门槛,而是取决于是否达到欧盟范围内10,000欧元的远程销售门槛:
- 低于此门槛:仍按本国税率征税并在本国缴纳;
- 超过此门槛:必须按外国税率缴税并在各自销售国缴纳增值税,同时需在这些国家进行注册并提交增值税预申报。
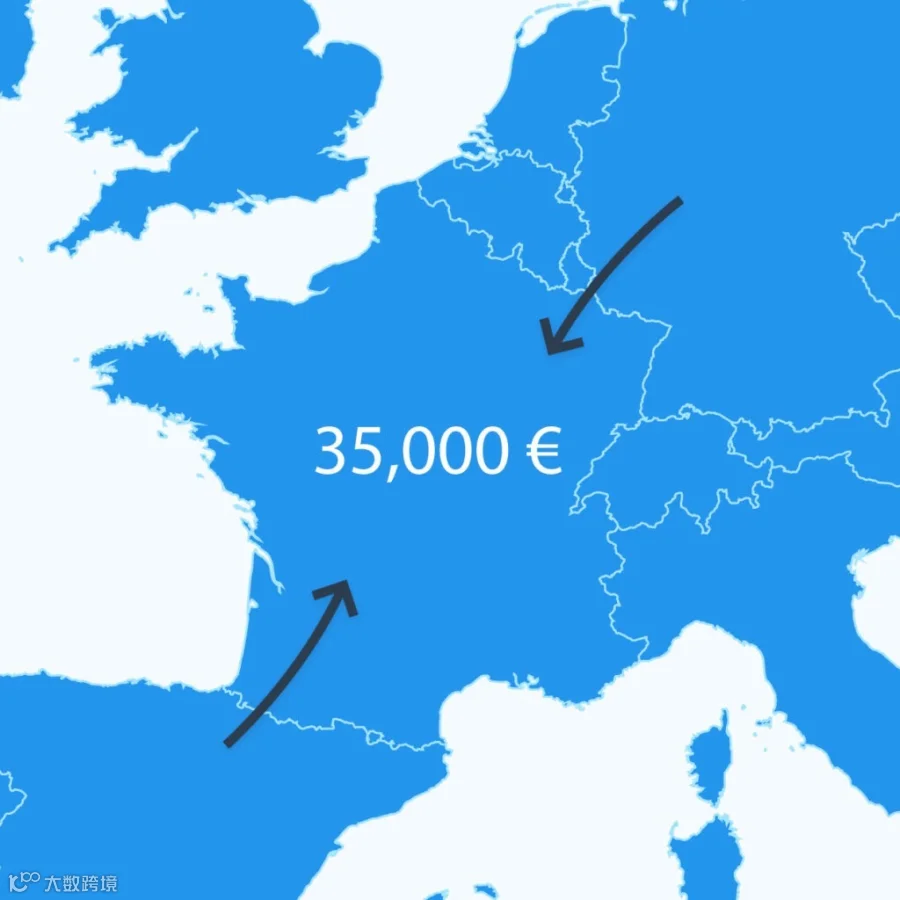
法国旧供货门槛:此前从德国向法国进口时,年度限额为35,000欧元;达到该金额后必须在法国申请税号。
然而,自2021年7月起,远程卖家适用欧盟-wide的10,000欧元供货门槛。因此,示例中从德国向法国的销售额一旦超过新的欧盟统一门槛:
- 前10,000欧元销售额仍按德国增值税率在德国缴税;
- 从第10,001欧元起,均需按法国增值税率缴税并在法国缴纳;
- 一旦达到10,000欧元,就需要在法国进行注册、提交预申报和纳税申报。
此外,10,000欧元的新供货门槛在欧盟-wide有效。如果跨地区累计达到该门槛(例如通过向波兰、意大利和法国的总销售额达成),商家必须从那一刻起同时在所有这三个国家注册,无需再单独达到各国特定的门槛。
法国的供货门槛(以欧元/美元计)
35,000欧元的供货门槛曾经处于较高水平。因此,特别是向法国销售的卖家,应密切关注自2021年7月以来的销售额,并在超过新的欧盟统一门槛时迅速采取行动。
| 项目 | 美元 | 欧元 |
| 法国此前的供货门槛 | 约 38,000 美元 | 35,000 欧元 |
| 新的欧盟统一供货门槛 | 约 11,900 美元 | 10,000 欧元 |
对于某些卖家来说,使用一站式服务(OSS程序)可能更为有利。选择注册OSS将无法再享受欧盟-wide的供货门槛优惠,但作为交换,在多个国家进行增值税注册、预申报和缴纳的流程将大大简化。