


增值税注册涉及多方面因素。例如,进口国的在线卖家可能也需要税务号码。这通常发生在达到该国年度送货阈值时,或者自2021年7月起,达到欧盟范围内的送货阈值时。
捷克共和国送货阈值:概述
除了成立公司或开展独立业务等常规事项外,当已在税务注册的商家在跨境销售(Distance Selling)中达到并超过特定阈值时,也需要进行增值税注册。
例如,如果你将商品从德国销售到捷克共和国,截至目前,只有当达到捷克共和国的年度送货阈值时,才需要在捷克共和国进行增值税注册。
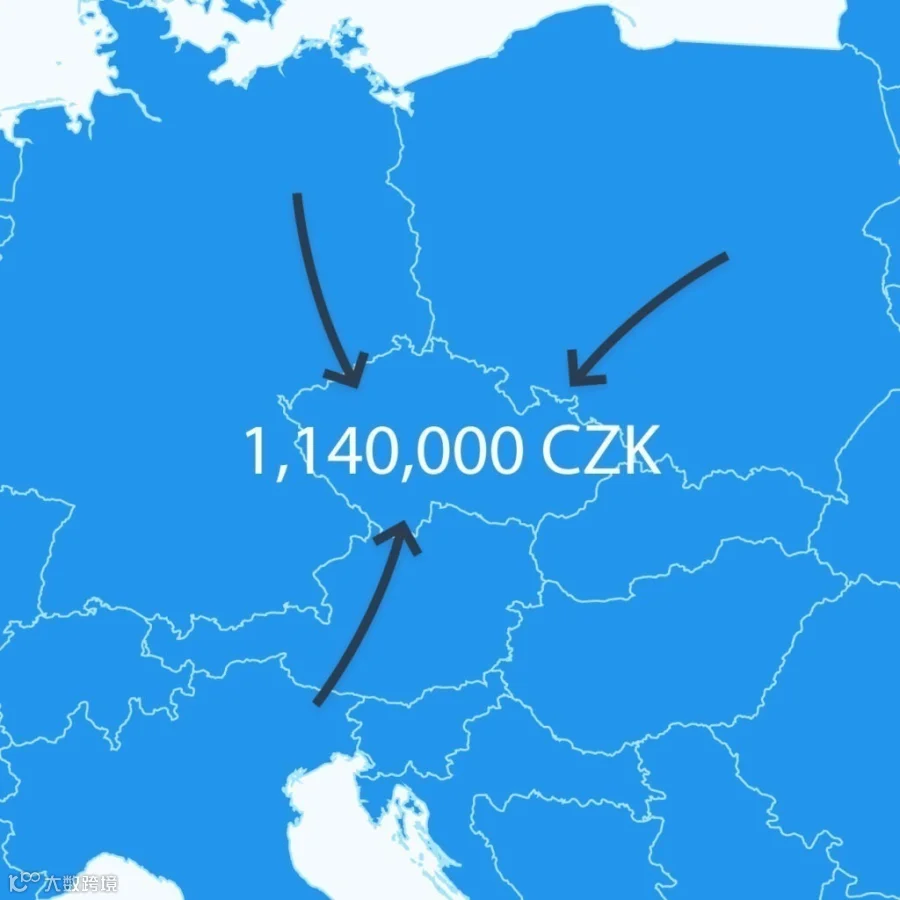
捷克送货阈值:进口至捷克的年度送货阈值为约43,300欧元。
自2021年7月起,送货阈值的规定发生了变化。各国特定的送货阈值已被取消,取而代之的是引入了欧盟范围内10,000欧元的远程销售阈值。
低于该阈值的远程销售收入按本国税率征税,并在本国缴纳增值税;一旦交付和提供的服务收入超过欧盟范围的10,000欧元阈值,则在每个销售国产生增值税纳税义务,此时也需在相关国家进行注册并提交增值税预申报。
在此情况下,最初的10,000欧元按原产国的增值税率在本国缴税,但超过阈值后的第10,001欧元及后续所有收入则需按捷克增值税率缴税并在捷克缴纳。在这种情况下,需要在捷克进行注册、提交预申报和纳税申报。
捷克共和国的送货阈值(以CZK、USD和EUR计)
如果外国企业在相应的送货阈值以下进行销售,则不需要增值税号。
然而请注意:新的10,000欧元送货阈值适用于整个欧盟且跨国家累计计算。因此,一旦通过向波兰、法国和捷克等国销售使总阈值被达到,这三个国家将同时要求注册。增值税义务不再与各国特定的送货阈值相关。
| 捷克克朗 | 美元 | 欧元 | |
| 以前的捷克共和国送货阈值 | 1,140,000 CZK | 约 $46,000 | 约 €44,300 |
| 新的欧盟范围送货阈值 | 约 258,000 CZK | 约 $11,900 | 10,000 € |
与其使用10,000欧元的送货阈值,不如注册参与一站式服务(OSS机制)。尽管送货阈值已取消,但对于同时在多个国家运营且营业额巨大的商家而言,OSS机制仍可能带来优势。OSS显著简化了增值税注册、预申报和缴纳流程。