

天然气价格日报 · 第 21 期
天然气价格日报
2026年10月21日 星期三
数据截止:2026年10月21日 14:03(北京时间)|零时版快照 + 10月20日收盘国际数据
出厂均价 6,956 元/吨(+108),接收站均价 7,460 元/吨(+69),海陆价差单日收窄 213 元。 原料气竞拍加权成本 7,061 元/吨,低价端气源液厂已越过成本线。 本期四口径极差 294 元/吨,接收站三口径极差 414 元/吨,均并列展示不作平均。
出厂 6,956 元/吨 +108接收站 7,460 元/吨 +69海陆价差 504 元/吨 −213JKM 30.43 美元/MMBtuTTF 85.06 欧元/MWhBRENT 108.79 美元/桶成本倒挂 105 元/吨
目录
1. 今日速览2. 口径体系3. 出厂价格4. 接收站与海陆价差5. LNG进港船期6. 国际气价7. 液厂明细8. 分省价格9. 调涨分布10. 成本与倒挂11. 原料气竞拍12. 后市研判13. 数据回测14. 局限说明
1. 今日速览
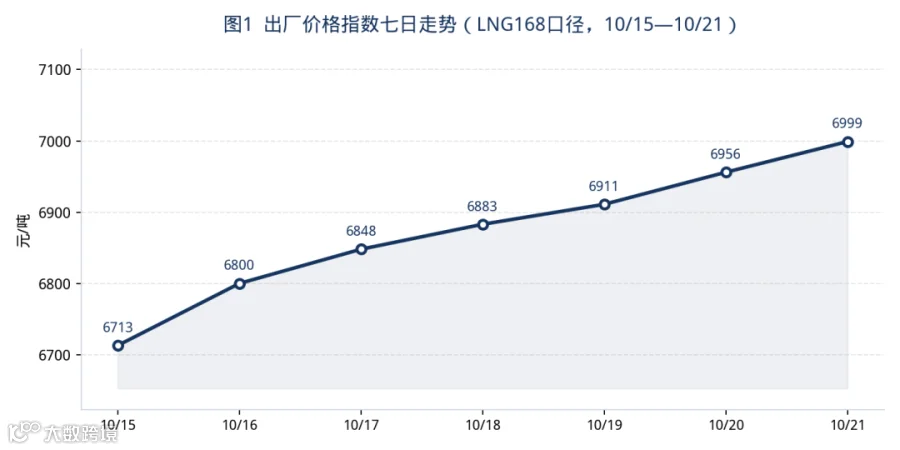
本期核心:海陆价差单日大幅收敛,上涨动能从海气向国产气传导10月21日零时版快照显示,国产LNG出厂均价 6,956 元/吨(+108), 接收站均价 7,460 元/吨(+69)。接收站单日涨幅小于出厂均价, 导致海陆价差(LNG168口径)单日收窄 213 元至 504 元/吨。 这是本轮上涨以来首次出现价差收窄,上期"内陆液厂价格优势被抹平"的判断需要修正—— 更准确的说法是:海气跟涨速度正在加快,国产气的相对劣势在缩小。
本期的第二个关键变化是成本倒挂结构反转。10月下半月原料气竞拍加权成本 7,061 元/吨, 高于出厂均价 6,956 元/吨,倒挂 105 元/吨;但低于竞拍高价端 7,192 元/吨。 这意味着低价端气源的液厂已越过成本线(盈利约 112 元/吨),高价端气源液厂仍深亏 236 元/吨—— 同一批液厂内部出现分化,取决于各自竞拍拿到的气源价格。
第三个变化是接收站出现方向性分化。华东新奥舟山上调 400 元/吨至 8,350 元/吨(全网最高挂牌), 如东 +150、浙能温州及宁波各 +250、中海油滨海 +100;但河北曹妃甸回落。 气库口径下"进口液价大幅上调"与 LNG168 口径下"曹妃甸回落"同时成立,说明海气内部并非齐涨。
口径警示:本期四个出厂均价口径极差 294 元/吨LNG168 6,956 / LNG天然气平台 6,929 / 气库EGP国产 6,944 / 生意社 6,662,四个数分别对应 133家工厂、92家液厂、评估成交均价、基准价四种算法,不可混用。 接收站三个口径极差达 414 元/吨(7,460 / 7,575 / 7,874),差异主要来自样本构成 (高价站集中在浙沪粤)。本期以 LNG168 6,956 为主线,其余并列展示。
2. 口径体系
说明:L1=官方交易中心;L2=国际机构;L4=行业平台。成本由竞拍价折算,属L1衍生。
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
3. 出厂价格
注:变动为各平台自身口径的环比,平台间不可直接相减比较。生意社6,662对应月内+10.92%,一年位置为历史高位。
|
|
|
|
|
|
|
|---|---|---|---|---|---|
|
|
|
|
+108 | L4 |
|
|
|
|
|
-15 | L4 |
|
|
|
|
|
|
L4 |
|
|
|
|
|
+26 | L4 |
|
| 极差 |
|
294 |
|
|
|
4. 接收站与海陆价差
接收站三个口径极差414元,差异来自样本构成
|
|
|
|
|
|
|
|---|---|---|---|---|---|
|
|
|
|
+69 | L4 |
|
|
|
|
|
+10 | L4 |
|
|
|
|
|
|
L4 |
|
海陆价差(双口径并列)
口径A=接收站均值-出厂均价(同层级相减);口径B=LNG服务站-LNG天然气平台。两个口径不可直接比较,但方向一致:10/21单日均大幅收窄。
|
|
|
|
|
|
|
|---|---|---|---|---|---|
|
|
|
|
-213 | L4 |
|
|
|
|
|
-421 | L4 |
|
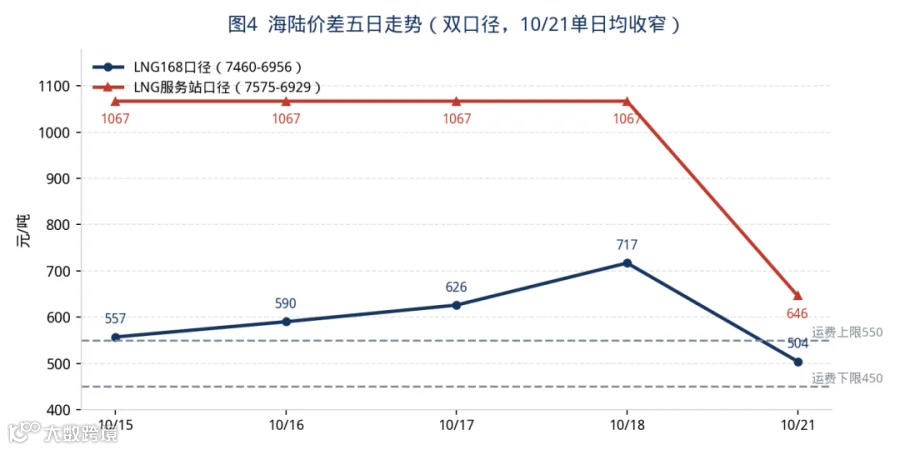
上期结论修正上期判断"海陆价差557元已越过运费下限450元,内陆液厂对沿海价格优势被抹平"。 本期实测:口径A从717收窄至504(−213),口径B从1067收窄至646(−421)。更准确的说法是:海陆价差正在快速收敛,海气跟涨速度快于国产气, 内陆液厂的跨区套利窗口重新打开约150—250元,但仍在运费区间内,套利空间有限。
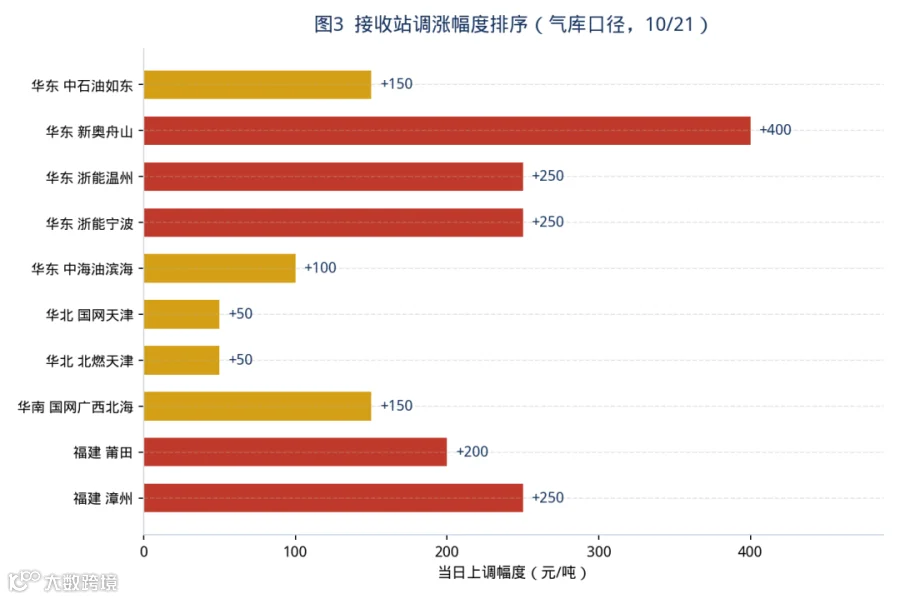
接收站方向性分化气库口径下华东如东+150、舟山+400、浙能温州及宁波各+250、中海油滨海+100, 华北国网天津/北燃天津各+50,华南广西北海+150,福建莆田+200、漳州+250; 但LNG168口径下河北曹妃甸回落。"进口液价大幅上调"与"曹妃甸回落"同时成立, 说明海气内部并非齐涨,华东与华北出现分化。
5. LNG进港船期
日期重要提示:该船期为 10月17日(周五)数据,非 10月21日当日本期未取得 10月21日当日船期。表中 31 艘船、214.7 万吨均为 10月17日 发布版本, 与日报主线(10/21 价格)相隔 4 个自然日,不构成同期对照,仅作结构性参考。 下一期将补入 10/21 当日船期。
10月17日全国22座接收站共到港31艘LNG船,接卸量214.7万吨。单船平均6.93万吨,与常规13.5—18万方船型(约6—8万吨)吻合。其他15座67.5万吨为倒算值(214.7−147.2),非逐站核实。
|
|
|
|
|
|
|
|---|---|---|---|---|---|
|
|
|
|
L4 |
|
|
|
|
|
|
L4 |
|
|
|
|
|
|
L4 |
|
|
|
|
|
|
L4 |
|
|
|
|
|
|
L4 |
|
|
|
|
|
|
L4 |
|
|
|
|
|
|
L4 |
|
|
|
|
|
|
L4倒算 |
|
|
| 合计 | 31 | 214.7 |
|
|
|
结构性观察:高价站正是到货最集中的站中海油大鹏单站接卸 42.0 万吨、占全国 19.6%,与接收站挂牌价表中 "深圳大鹏 8,000 元/吨、中海油宁波 7,950"的高价段完全对应——高价站=到货集中站,说明华南现货需求仍在吸货。 但需注意:船期是到港接卸量,挂牌价是出站售价,中间隔着储罐库存与气化外输环节,两者不能直接相减或对比,也不能据此推导"到货多所以价格要跌"。
6. 国际气价
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
L2 |
|
|
|
|
|
L2 |
|
|
|
|
|
L2 |
|
|
|
|
|
L2 |
|
|
|
|
|
L2 |
|
|
|
|
|
L2 |
|
|
|
|
|
L2衍生 |

TTF盘中破90欧元但收盘回落,不宜解读为单边上涨10月20日TTF 11月期货盘中突破90欧元/兆瓦时,创2022年12月以来新高, 但收盘跌超3%至85.06欧元(−3.38%),较中东战事爆发前的约32欧元仍大幅上涨。 欧洲天然气基础设施协会数据:截至10月19日欧盟储气量约占总容量74.6%, 同比-9.4pct,为2011年以来同期最低。冬季补库压力仍在,但单日冲高后回落说明获利卖压已出现。
进口成本已高于国产出厂东北亚现货到岸价30.53美元/MMBtu,折人民币约10,602元/吨(不含税及接收站使用费), 而国产出厂均价仅6,956元/吨。进口到岸成本约为国产出厂的1.52倍, 这是接收站坚持控量惜售、限量保供的直接经济动因。
7. 液厂明细
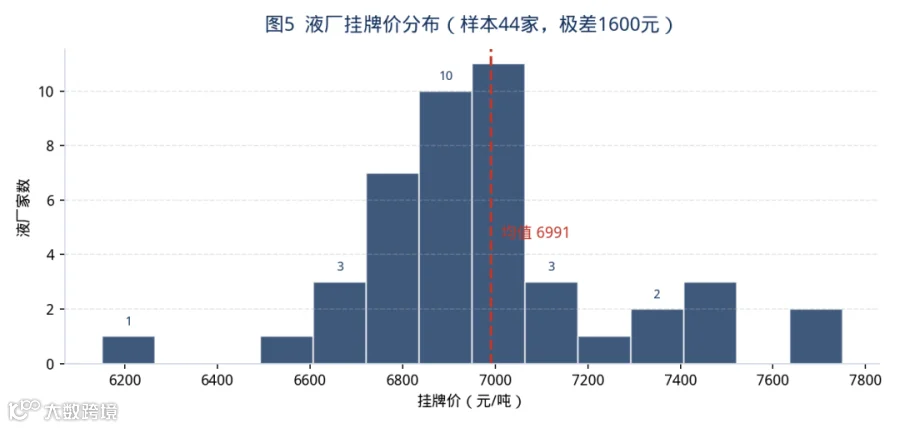
代表性样本46家,均值6,954元/吨,极差1600元/吨。完整名单以各平台原始报价表为准。
|
|
|
|
|
|---|---|---|---|
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
-50 |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
+150 |
|
|
|
|
+150 |
|
|
|
|
+150 |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
+200 |
|
|
|
|
+200 |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
+350 |
|
|
|
|
+360 |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
+150 |
|
|
|
|
+170 |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
口径冲突(必须说明)
本表取自 LNG天然气平台 10/21 逐厂表。同日的 气库 口径描述为 "华北内蒙上调100—200、西北宁夏陕西上调130—200、西南涨跌互现50、湖北上调50", 与逐厂表中"内蒙多数液厂0涨跌、陕西延长系+350/+360、重庆系+150"存在明显差异。 两份来源均属 L4 行业平台,无法判定孰优。本期仅列逐厂表可核实样本, 气库的方向性描述单独保留,不作合并。涉及"内蒙普遍上调"的判断需谨慎使用。
样本分布显示液厂报价呈单峰集中形态,峰值区间6,800—7,100元/吨聚集了约26家(占样本59%), 两端稀薄:6,200元以下仅1家(济宁华胜方向未计入低端,实际低端为新疆新业6,150), 7,600元以上4家(济宁华胜7,750、山钢日照7,500、山东枣庄薛能7,700等)。 这说明本轮调涨后液厂报价已形成新的价格中枢,但顶部与底部均未突破前期极值。
8. 分省价格
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
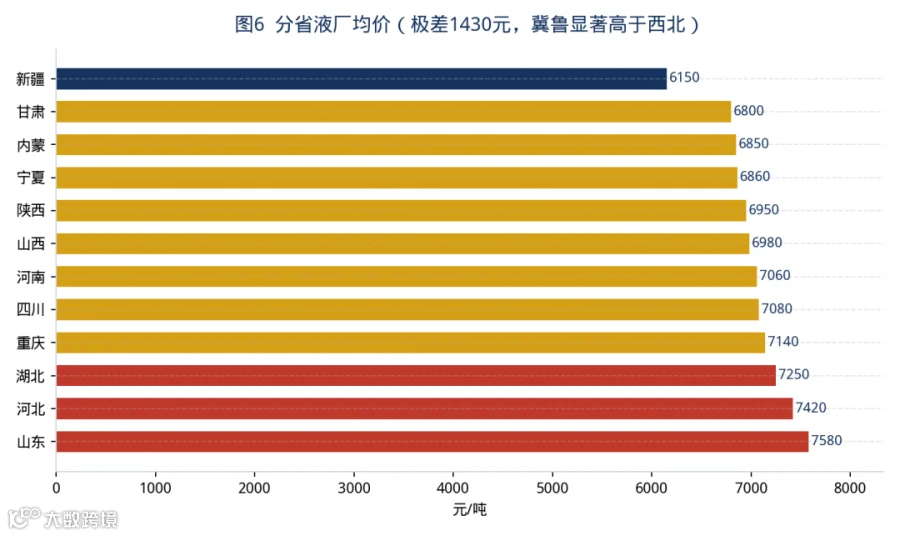
南北价差1430元/吨,较上期扩大河北7,420、山东7,580处于红色高价档,新疆6,150为唯一蓝色低价档, 中间甘肃/内蒙/宁夏/陕西/山西集中在6,800—6,980的中价区间。 与上期报告的772元相比,本期南北价差扩大至1430元——原因是冀鲁高价区继续上行、西北低价区涨幅有限,区域分化在加剧而非收敛。
9. 调涨分布
LNG168口径:31家上调(最大涨幅240元/吨,逐厂明细未取得)、1家下调(河北迁安怡蕙达-50)、101家持平,合计133家。逐厂明细未取得,净涨跌不作推算。
|
|
|
|---|---|
|
|
-50 |
| 其余101家 | 持平(含未调价与停报) |
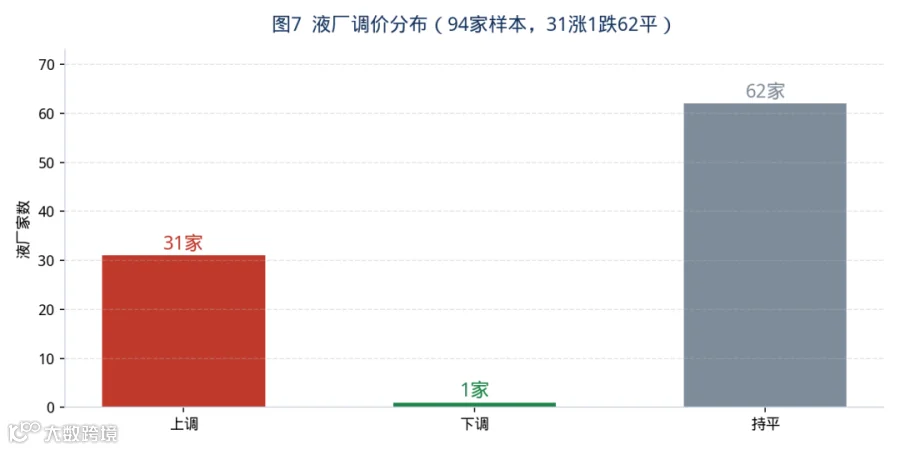
调涨集中在陕西、内蒙、山西三地:陕西众源绿能+200、榆林华辰+220、榆林圆恒+240、 升达米脂/子洲各+200、杨凌+100;内蒙宏基亿泰+200、汇能+170、中煤图克+175、星星能源+210、 包头寰达/时泰(低温)/森泰/兴洁各+150;山西煤层气、舜天达、沁水新奥、华港、浩坤、道生鑫宇各+150。 河北是唯一出现降价的区域(迁安怡蕙达-50),与气库"河北地区LNG价格走低"的描述一致。
口径冲突:气库"内蒙上调100—200、宁夏陕西上调130—200"
与 LNG天然气平台逐厂表中"内蒙多数液厂0涨跌、陕西延长系+350/+360"并存。 两者差异来自统计口径不同,不代表市场方向相反,但说明"整体上调"这一表述的幅度区间较宽, 实际个体差异显著。涉及具体省份涨幅的判断请以逐厂表为准。
10. 成本与倒挂
原料气竞拍结果(10/16—10/31)
来源:重庆石油天然气交易中心「中石油液厂原料气现货价格FGS」L1。下半月日均912.5万方,较10/8—15日仅+12.5万方,供给并不宽裕。
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
液厂生产成本折算
折算口径:气化率1,603方/吨(含加工损耗约5%),已弃用1,380方/吨口径。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
成本倒挂测算
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
盈利 +112 |
|
|
|
倒挂 +236 |
|
|
|
倒挂 +105 |
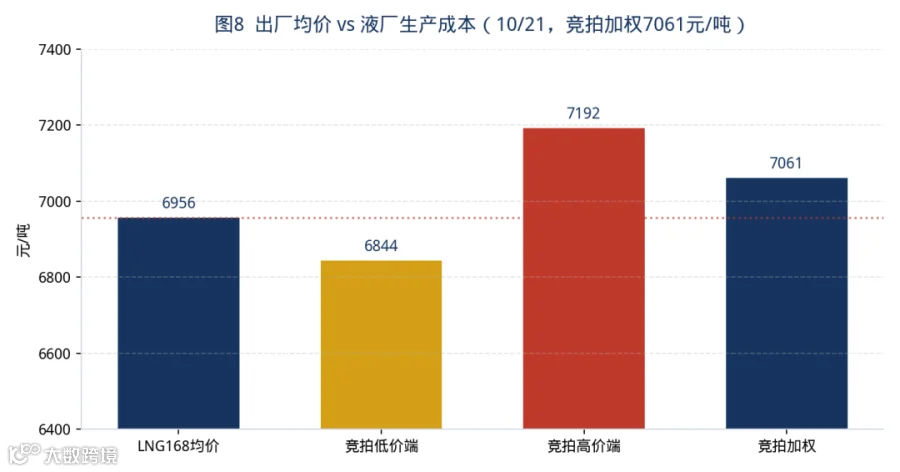
倒挂结构反转:低价端已翻正,高价端仍深亏竞拍低价端6,844元/吨低于出厂均价6,956元/吨,低价端气源液厂已越过成本线、单吨盈利约112元; 竞拍高价端7,192元/吨高于出厂均价,高价端气源液厂仍深亏236元/吨; 加权口径7,061元/吨,整体倒挂105元/吨。同一批液厂内部出现分化,取决于各自竞拍拿到的气源价格—— 这也解释了为什么本轮调涨中"头部标杆液厂领涨、中小厂跟涨不足": 拿到低价气源的厂有利润空间可以主动出货,拿到高价气源的厂只能被动跟涨。
11. 原料气竞拍
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
成本跳升是本轮上涨的根本驱动,而非市场情绪10/1—7日 3.68—4.20 → 10/8—15日 3.94—4.20 → 10下半月 4.27—4.51, 成交区间逐次上移,起拍价3.25元/方始终未动但成交区间持续抬高、无流拍。 下半月液厂原料成本较10/8—15大约+450~480元/吨,主流说法是"生产成本破7,000元/吨"。液厂是被原料气价格逼着调价的:10/16官方指数单日+199至6,867元/吨(反映10/15交易日成交), 正是成本传导落地的时点;10/19再+267至6,999元/吨。 日均气量仅+12.5万方/日,说明供给端并未放松,"抢气锁产"意愿很强。
12. 后市研判
短期判断:偏强震荡、中枢抬升,但上行斜率将放缓
支撑因素:①原料气成本持续高位固化,7,061元/吨加权成本构成硬底; ②北方气温下行,采暖季前置补库诉求逐步释放,形成需求侧边际增量; ③沿海接收站延续限量保供、控量惜售,华东多地补库刚需支撑; ④进口到岸成本10,602元/吨约为国产出厂的1.52倍,进口液价对国产气形成价格天花板以上的托底。
制约因素:①终端对高价接受度有限,下游多以刚需采买为主,整体LNG消费缩减明显; ②海陆价差单日收窄213元,说明海气跟涨已启动,国产气进一步提价的空间被压缩; ③TTF盘中破90欧元后收盘回落3.38%,国际气价获利卖压已出现,若外盘回调将削弱海气挺价底气; ④成本倒挂下"越卖越亏"区间仍在,液厂挺价意愿与实际出货能力存在矛盾。
区域分化:冀鲁(7,420—7,580)与西北(6,150—6,950)价差1430元, 区域套利空间理论上存在但受运费约束。山西、陕西、内蒙三地液厂涨幅领先, 河北已出现降价(迁安怡蕙达-50),预计区域分化将进一步加剧。
关键观察点:①10月22日官方指数是否延续发布新值(10/19为6,999); ②接收站能否守住8,000元/吨关口(舟山已达8,350); ③液厂开工率能否从47%回升,供给恢复将缓解紧张; ④欧洲储气率74.6%下的冬季补库节奏,决定TTF能否重回90欧元上方。
13. 局限说明
- 数据截止时点:
2026年10月21日 14:03(北京时间)。液厂与接收站数据为当日零时版快照, 白天仍有调价,实际以液厂或贸易商报价确认函(盖章)为准。 - L1主口径空缺:
上海交易中心中国LNG出厂价格指数10/21当日新值本次未取得, 最近发布值为10/19的6,999元/吨(+267),单日变动栏标"—"不作插值。 - CLD空缺:
上海交易中心中国进口现货LNG到岸价(CLD)10/21值未取得, 最近为10/19的28.885美元/MMBtu(+0.595)。 - 燃气在线接收站:
10/21值未取得,仅保留10/20的7,874元/吨作参照。 - 船期非同期:
LNG进港船期为10月17日(周五)数据,与10/21价格主线相隔4个自然日, 仅作结构性参考,不构成同期对照。 - 船期明细缺失:
未取得船名、来源国、船型明细,无法与JKM 30.43美元/MMBtu做货源结构对照; 其他15座接收站67.5万吨为倒算值(214.7−147.2),非逐站核实。 - 口径冲突(重要):
气库"内蒙上调100—200、宁夏陕西上调130—200、西南涨跌互现50" 与 LNG天然气平台逐厂表"内蒙多数液厂0涨跌、陕西延长系+350/+360、重庆系+150"存在明显差异。 两份来源均属L4行业平台,无法判定孰优,本期不作合并。 - 出厂均价四口径极差294元/吨、接收站三口径极差414元/吨,
均已在正文标注,未作平均处理。 - 样本口径差异:
液厂调涨家数(31涨1跌,LNG168 133家工厂口径)与 气库方向性描述(内蒙/宁夏陕西/西南分区域涨跌幅)并存,不代表市场方向相反。 - 成本折算:
液厂生产成本按气化率1,603方/吨折算, 该系数为行业通用口径,以交易中心实际结算为准。 - 国际气价:
JKM/TTF/BRENT/HH为10月20日收盘值, JKM 30.53为10月21日盘中值,已在图注与表中分别标注,不作混用。 - 图示口径变更:
图4海陆价差历史序列本期已统一口径 (口径A=LNG168接收站-LNG168出厂;口径B=LNG服务站-LNG天然气平台), 前期报告中的历史序列因口径混用不可与本期直接拼接。
本期撤回/修正的上期结论(4条)
-
上期"海陆价差557元已越过运费下限450元,内陆液厂价格优势被抹平"→修正为"海陆价差单日收窄213元至504元,海气跟涨加快,内陆液厂套利窗口部分重开" -
上期"逐厂口径已站上成本线"→修正为"低价端气源液厂已翻正(+112元/吨), 高价端仍深亏(−236元/吨),整体加权倒挂105元/吨" -
上期"TTF创近4年新高说明外盘单边走强"→补充"盘中破90欧元但收盘回落3.38%,获利卖压已出现"
天然气价格日报 · 2026年10月21日 星期三 第21期 · 数据截止 2026年10月21日 14:03
数据来源:上海石油天然气交易中心、重庆石油天然气交易中心、LNG168物联网、LNG服务站、 景行燃气在线、气库、天津油气交易中心、格物天然气、生意社、中国金融信息网、路透、东吴证券、新华财经。
本文所载价格信息仅供参考,实际价格以液厂或贸易商价格确认函(盖章)为准。 任何依据本文数据进行的投资、买卖、运营等行为所造成的直接或间接损失及法律后果应自行承担。
口径说明:L1=官方交易中心数据;L2=国际机构数据;L4=行业平台数据。 未取得的数据项一律留空,不作插值填补。