

文丨胡镤心
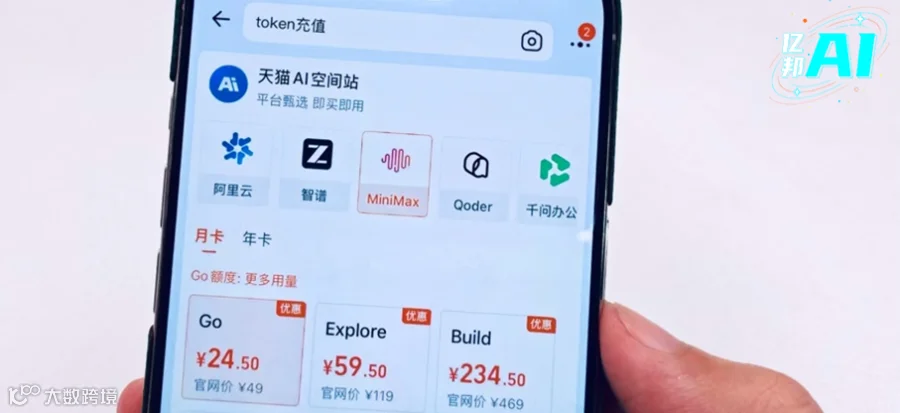
今年双11,电商平台上多了一个大促品类:天猫“AI空间站”Token充值专区,智谱、MiniMax、千问、Qoder、千问办公,提供按“Lite/Standard/Pro”多档套餐;京东“AI Token服务站”,聚合DeepSeek、GLM、Kimi、Qwen等主流模型,定位是“一站式选型、充Token、买AI会员”。
一个过去只存在于开发者文档和API账单里的东西,第一次以独立品类的身份进入了电商大促的商品名单。这是Token商品化的一次标志性测试。
01
Token到底怎么卖?天猫、京东、抖音想得不一样
天猫把Token做成一个有独立陈列位的新品类。它上线了“AI空间站”Token充值专区,把智谱、MiniMax、千问、千问办公、Qoder等服务商集中到同一个入口下,让消费者“一站式对比不同模型,再按需求囤货”。智谱、MiniMax开设了品牌官方旗舰店,千问办公也以官方店铺形式开始运营。
定价上,天猫的Token套餐参照的是消费品套装逻辑。千问办公的Token被拆成Lite(¥39,官网价¥60)、Standard(¥139,官网价¥180)、Pro(¥499,官网价¥600)三档折扣套餐,按学习、家庭、研究、一人工作室等场景做组合打包,官方将这种方式类比为“美妆套装”的促销方式。智谱的Coding Plan则维持官网定价,个人版Lite月费118元、Pro版538元、Max版1078元,团队版标准席位598元,电商渠道没有给出专属折扣。阿里云百炼、MiniMax等厂商也以类似的分档套餐形式入驻,把原本按每百万Token线性计费的服务,重新封装成月卡、季卡、年卡和场景组合包。
天猫自身在Token品类上没有额外平台补贴,天猫总裁家洛表示:“Token上我们没什么投入。”天猫的角色更像是提供流量场和交易基础设施,折扣成本主要由厂商和运营商承担。
此外,天猫还会与模型厂商合作,在今年“双11”期间销售预装大模型的电脑。
京东的Token策略更激进,上线了“AI Token服务站”(与“AI软件充值馆"并行运营),聚合DeepSeek、智谱GLM、Kimi、Qwen、MiniMax、火山Seed等主流模型,喊出的口号是“一次囤够,全年不慌”。价格上,其他品牌Token 0.99元起即可充值,京东云自有JoyAgent积分包入门款9元。
京东还把Token嵌入了“京补合约”的硬件销售链路,比如用户购买华为手表、学习机、蓝牙音响等3C产品办理合约,主商品至高直降120元,同时可加购12期Token权益包,例如12期DeepSeek 2000万Token、12期Kimi 2000万Token、12期GLM 600万Token,均低至30元/期。这是用京东的3C品类补贴逻辑,为Token获取第一批规模化付费用户,Token在这里不是一个独立陈列的商品,而是硬件交易的附加值。
抖音是三家中Token商品化痕迹最弱的一家。公开信息中几乎没有关于抖音设立独立Token会场或大规模套餐促销的系统性报道。仅有的痕迹来自开发者社区的零星反馈,抖音渠道曾出现9.9元/月的Token套餐,但额度消耗极快,“一个任务都跑不完,月额度就没了”。
02
Token商品化的热闹,不在卖货本身
把Token包装成双11套餐,是模型厂商利用电商流量,提前锁定那些本来就会付费的用户,同时试探更广泛人群的付费意愿。本质上更像一次用户教育实验,而非一门成熟生意。
过去半年,国内日均Token调用量成倍增长,从2025年底的约100万亿Token增长到2026年6月的逾500万亿Token,但模型厂商的毛利率却没有同步增长。中金公司测算,在自建算力、按假设价格销售等理想条件下,Token工厂的理论毛利率可达60%。现实中,国产模型API定价分化明显,轻量模型输入可低至0.3元/百万Token量级,旗舰模型输出价格则从个位数到30元以上不等。智谱2025年全年毛利率41.0%,2026年上半年进一步降至26.4%;MiniMax 2025年全年毛利率25.4%。作为对照,Anthropic的推理利润率据巴克莱测算约为65%,混合毛利率在60%中段。
增收不增利的原因,在于成本端的刚性支出、收入端的价格战。这个背景下,电商套餐的意义不在于卖出多少Token,而在于把按量付费的波动性收入,转化为预付的确定性现金流,哪怕折扣会进一步压缩单笔毛利。本质是在一个利润被上游锁定的格局里,争夺一些未来需求和预付现金。
这与家洛给出的Token目标客群的画像相符——日常做市场研究、家庭学习、一人公司或三人团队、已经与模型公司有稳定对接的个人消费者。
双11的Token促销更像一次行业实验,让那些还在按次调用API的个人用户,第一次以囤年卡的方式来思考自己的AI消费。
