


随着在线销售和邮购服务的持续增长,全欧洲民众每天在亚马逊订购数百万个包裹,其中大量订单属于跨境销售。作为卖家,在欧洲进行远程销售可能产生税务义务。本文将为您解析关于欧洲远程销售的核心知识。
什么是欧洲的远程销售?
除了在另一个国家建立企业或存储货物外,超过欧盟范围内跨境B2C远程销售的阈值也可能触发增值税注册义务。
更新:自2021年7月1日起,欧盟引入了统一的10,000欧元配送门槛,取代了此前各国特定的门槛。这对在线零售商产生了多项影响。该门槛在所有欧盟国家累计计算。例如,如果您从德国向西班牙(5,000欧元)、法国(5,000欧元)和波兰(1,000欧元)销售商品,总额将超过该门槛,必须在每个目的地国家适用当地增值税税率。您要么在这些国家注册增值税,要么使用一站式服务(OSS)机制。
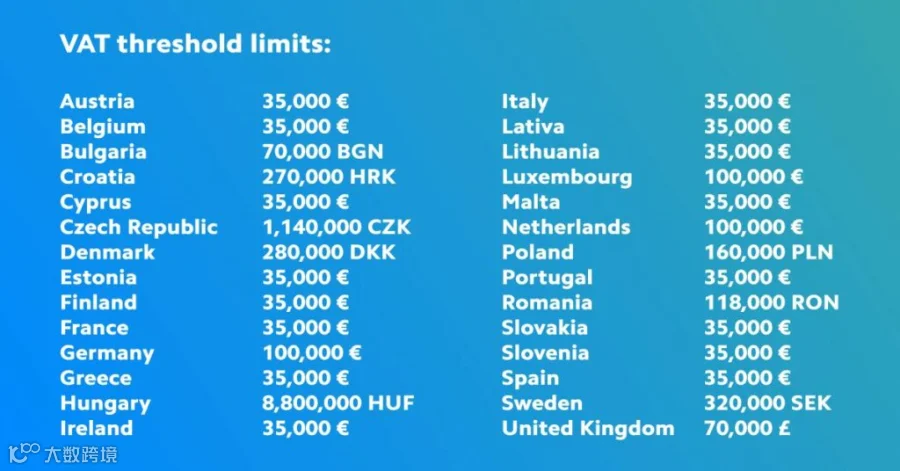
欧洲远程销售阈值限制
从您注册增值税(VAT)的国家进行销售是可以的,直到一年内达到阈值。此前各国适用特定阈值,但自2021年7月1日起,在一站式服务(OSS)计划下,距离销售适用统一的欧盟-wide阈值为10,000欧元。此外,自2025年1月1日起,一项可选的小微企业增值税豁免计划将为符合条件的中小企业引入100,000欧元的阈值。
达到年度阈值上限:跨境销售会导致各种增值税义务。为避免陷入合规问题及罚款风险,不应忽视达到这一限额的情况。
这是一张已过时不再适用的表格,但为存档起见仍保留在此处:
德国远程销售示例
假设您是一名位于德国的在线卖家,向多个欧洲国家销售商品,销往荷兰的在线产品价值为50,000欧元。这在以前不是问题。
此前,德国国内增值税注册的门槛为10万欧元,但该规定不再适用于跨境远程销售。自2021年7月1日起,一旦欧盟范围内的B2C销售额总额超过1万欧元,就必须根据客户所在国家征收增值税。
如果您的欧盟跨境销售总额超过10,000欧元,则必须根据客户所在地征收增值税。为简化合规流程,您可以注册一站式服务(OSS),通过在您所在国家的单一注册,申报并缴纳所有欧盟销售的增值税。
欧盟B2C和B2B远程销售例外情况
B2C远程销售例外:如果在日历年内,您在欧盟境内的跨境B2C商品和特定服务销售额总计低于10,000欧元,可以对这些销售适用本国的增值税税率。一旦超过此阈值,必须适用客户所在国的增值税税率。
B2B跨境销售例外:对于B2B销售,通常适用反向征收机制;如果买方拥有有效的增值税号,发票上不计收增值税,而是由买方在其所在国申报增值税,且跨境销售阈值不适用于B2B交易。
什么是远程销售?
跨境销售包括买卖双方未物理在场且订单通过远程方式达成的任何销售,涵盖的渠道包括:
- 您的网站或在线商店
- 像Amazon或eBay这样的市场平台
- 电话销售(基于电话或电视的销售)
- 短信和基于应用程序的订购
- 具有结账功能的社交媒体平台
更多信息请参阅欧盟委员会的《跨境销售指令》。
消费者权利与远程销售法规(DSRs)
除了增值税义务外,卖家还必须遵守欧盟消费者保护法,即被称为跨境销售条例 (DSRs)的规定,这些规定确保了在线购买的透明度和公平性。
主要义务包括:
- 关于产品和价格的清晰售前信息
- 销售后的确认及书面详情
- 至少14天的撤回权
- 30天内交付(除非另有约定)
- 如果商品未按约定交付或支付未经授权,则全额退款
卖家还必须遵守GDPR和消费者权利指令,尤其是在处理客户数据时。
远程卖家的法律要求
为符合欧盟消费者法,您必须在网站或在线商店中披露以下信息:
- 企业名称和联系方式
- 增值税号(如适用)
- 所供商品/服务的描述
- 含税及费用的总价
- 接受的支付方式
- 配送费用与时限
- 条款与条件
- 撤回权(取消)政策
- 隐私与Cookie政策
- 合同期限(如为持续服务)
- 是否可提供替代商品
其他更新
中小企业增值税豁免
自2025年1月1日起,年总跨境B2C销售额低于100,000欧元的小型企业可选择加入欧盟新的中小企业计划,享受增值税豁免资格。企业必须满足以下条件:
- 申请EX VAT号码
- 提交简化季度报告
- 在所有成员国合计中保持在阈值以下
该豁免不适用于数字服务或市场平台,且仅限于符合严格标准的企业。
进口一站式服务 (IOSS):
对于价值不超过150欧元的来自第三国的进口商品跨境销售,IOSS允许卖家在销售点收取增值税并通过单一月度申报表缴纳,从而简化卖家和客户的进口流程。
ViDA改革与数字报告
2025年3月,欧盟通过了《数字时代增值税 (ViDA)》一揽子计划,引入了针对电子发票、实时数字报告和平台征税的新要求。
对于跨境卖家而言,这意味着未来的合规工作将涉及:
- 结构化电子发票格式
- 向税务机关实时提交发票
- 对OSS/IOSS使用及审计准备工作的更严格规定
保持合规并扩大在欧洲的销售
专业服务商支持在线卖家进行自动化的增值税阈值跟踪、OSS/IOSS注册,并确保完全符合最新的欧盟规则——包括2025年的ViDA改革。👉 立即预约免费咨询,借助本地专家的帮助简化您的增值税义务。