


- 您是否在意大利存储货物?
- 您是否在意大利销售货物?
- 您是否在使用 FBA 计划?
如果您对上述一个或多个问题的回答是“是”,则可能需要在意大利提交增值税申报表。专业税务服务可为您提供增值税注册、申报提交以及与当地税务机关沟通方面的支持,协助处理所有相关增值税事务。
我何时必须在意大利提交增值税申报表?
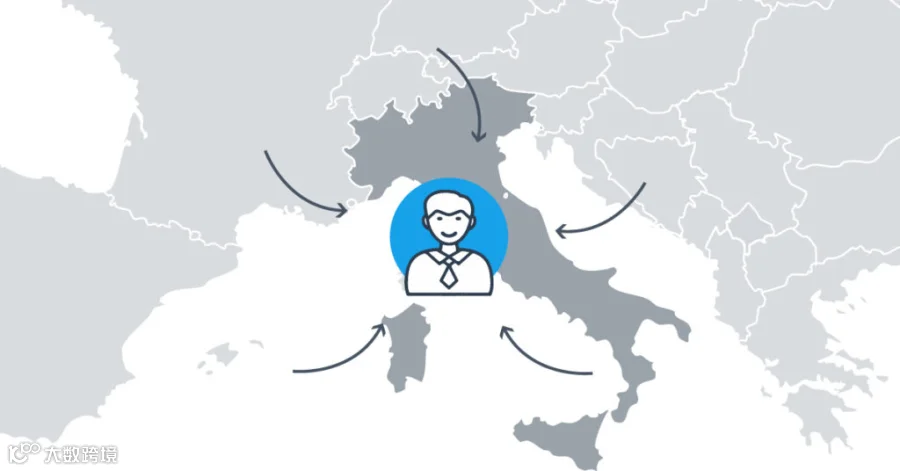
1. 向意大利客户销售货物且超过欧盟配送阈值
- 若在包括意大利在内的多个欧洲国家销售货物,且超过欧盟范围 10,000 欧元的配送阈值,必须提交增值税申报。
- 一旦超过该阈值,在所有向您销售货物的欧洲国家均需缴纳增值税。
- 因此,必须进行增值税注册并提交申报表。
- 若参与 OSS 计划且仅在意大利销售但不存储货物(见下文),则不适用此规定。
2. 在意大利存储货物
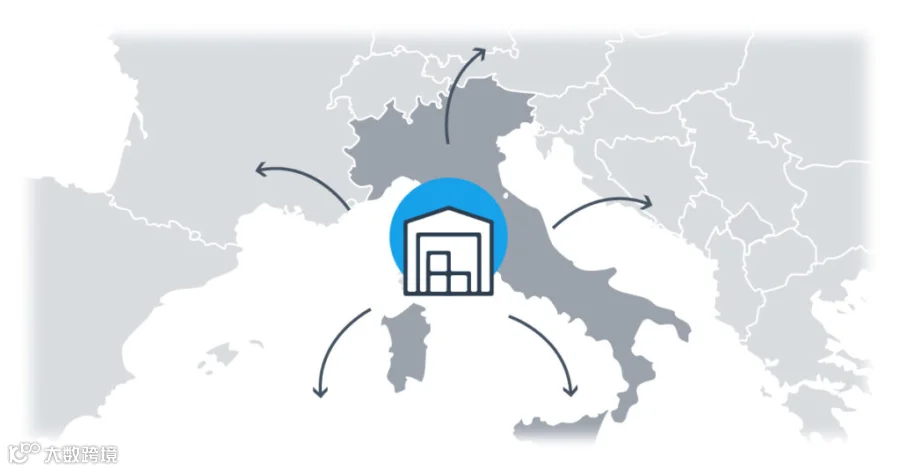
- 一旦在意大利或其他欧洲国家存储货物,即需缴纳增值税。
- 这包括独立存储,以及通过履行计划或拥有意大利仓库的履行提供商进行的存储。
- 在上述情况下,均需进行增值税注册并在意大利开始提交申报表。
3. 参与 FBA(亚马逊物流)计划
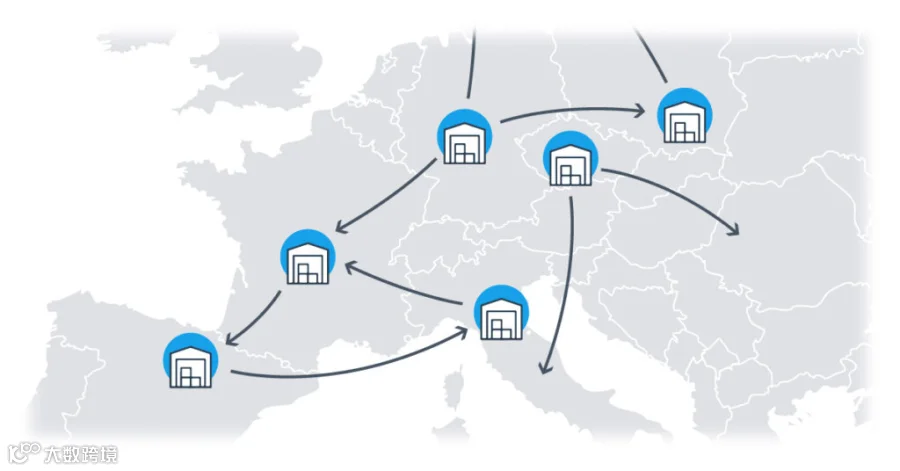
- 参与 FBA 计划时,即授权亚马逊根据具体计划在多个国家存储货物。
- 例如在泛欧计划(PAN-EU program)下,货物会存储在西班牙、法国和意大利等西欧国家。
- 若参与某项计划,必须在所有参与国进行增值税注册,因为货物未来可能会存储在这些国家。
- 所有从意大利仓库向意大利客户通过亚马逊进行的销售,都必须在意大利申报并列入增值税申报表。
跨境销售额是否超过欧盟范围内 10,000 欧元?或者是否在意大利存储了货物?
这意味着首先需要在意大利注册增值税,然后开始提交申报表。建议寻求专业支持处理增值税注册和申报任务,以便专注于业务增长。
如何在意大利提交增值税申报表
意大利增值税申报表需通过目标系统(Target System)每季度在线提交,具体方式为“Comunicazione Liquidazioni Periodiche IVA”。自2017年起,季度增值税申报表和发票清单成为强制要求,年度申报表仍是制度的一部分。
季度申报表需在每个纳税期结束后的次月最后一天提交,年度申报表需在4月30日前提交。一般企业须每月缴纳应缴增值税;营业额低于700,000欧元的企业可选择按季度支付,但需额外支付1%不可退还的附加费。
提交申报表前需注册增值税并申请意大利增值税识别号(VAT ID)。申请表及以下文件需提交给企业法定代理人的税务机关:
- 增值税证书
- 最新的经审计公司财务报表
- 欧盟内部供应注册
- 行业分类表
- 声明企业在意大利无经营场所
- 法定代表人授权书(如需要)
欧盟实体无需指定代表,但在意大利销售的非欧盟企业必须指定税务代表。意大利税务机关对逾期缴纳的增值税处以约30%的罚款,并每年加收2.5%的利息;若申报表延迟或信息不完整,总罚款可能高达240%。因此,尽管欧盟企业在意大利不需要税务代表,聘请一位可能有助于长期节省成本。
通过使用增值税自动化工具,可以简化在意大利的增值税注册和申报流程,帮助自动化增值税支付并与税务机关沟通,确保符合合规要求。
欧盟范围内的交付阈值和 OSS(一站式服务)
2021年7月前,超过特定国家的交付门槛(如意大利35,000欧元)是决定增值税义务的关键因素。新规实施后,前10,000欧元的跨境销售继续按原籍国税率征税并在原籍国申报。若在单个或多个欧洲国家的B2C跨境销售净营业额超过新的欧盟范围10,000欧元门槛,则必须在所有销售国进行增值税注册并提交申报表,每一额外欧元均须按目的地国家税率征税。
若卖家已注册OSS(一站式服务),则不再适用欧盟范围内的交付门槛。此后每笔销售均须按所在国特定税率缴税,但无需在其他欧盟国家注册增值税。税款在公司所在国缴纳并由当地税务机关重新分配,无需在国外提交申报表。注意:只要货物不在国外存储,此规则仍然适用;若货物存储在另一个欧盟国家,则需再次在该地注册并提交申报表。
示例:德国卖家通过向法国、西班牙和意大利最终消费者远程销售,年净营业额为11,000欧元。在使用欧盟范围内交付阈值时,必须在法、西、意三国按各自税率对其中的1,000欧元征税,并在当地申报表中申报(需提供增值税识别号)。若注册OSS,则全部11,000欧元营业额均需适用外国增值税税率,全额款项支付给德国税务机关由其分配给各国,无需提供识别号、注册或提交申报表。只要不在其他欧盟国家存储货物,此规则即适用;一旦产品存储在当地产仓中,则必须重新履行前述增值税责任。
听起来很复杂?专业团队可帮助您应对并履行增值税义务,负责增值税或OSS的申报和注册事宜,自动化工具还可协助支付增值税。
在意大利何时需要提交增值税申报表?
意大利季度增值税申报表需在报告季度结束后的次月月底提交,通常为当月30日或31日,使用表格为 Comunicazione Liquidazioni Periodiche IVA。
| 申报 | 频率? | 截止日期? | 文件? |
| 增值税申报表 | 每季度 | 次月月底 | 增值税定期结算申报 |
| 每年 | 4月30日 | ||
| 发票清单 | 每季度 | 次月月底 | Spesometro |
常见问题
在意大利,我需要多久申报一次增值税?
通常情况下,需按季度提交意大利增值税申报表,次年还需提交年度增值税申报表。
如果我没有提交增值税申报表,会发生什么?
逾期缴纳增值税的罚款相当于未缴金额的30%,逾期提交申报表的罚款最高可达240%。此外,未缴债务还将按年收取2.5%的利息。
我如何在意大利注册增值税?
为获得增值税识别号并开始提交申报表,需填写并向意大利税务机关提交申请,同时翻译并提交增值税证书等其他文件。
意大利有哪些不同的增值税税率?
标准增值税税率为22%。部分食品、药品、运输、文化服务、建筑、能源产品及酒吧咖啡馆酒精饮料适用10%优惠税率;5%优惠税率适用于更多食品、社会服务和客运;4%税率适用于医疗设备、书籍、报纸等。