


要点
简而言之:什么是代发货?这是一种电子商务商业模式,由第三方供应商直接将产品运送给您的客户。您负责运营在线商店、设定价格及营销推广,但无需持有库存。该模式前期资金投入少,但利润空间有限,且仍需依法缴纳增值税或销售税。
更新于2026年10月:本文新增了概览表格、代发货商业模式章节、利润计算示例及订单履行细节;税务部分已涵盖欧盟OSS/IOSS、3欧元关税、英国135英镑规则和美国销售税的最新规定。
| 代发货概览 | 答案 |
|---|---|
| 谁持有库存? | 供应商 |
| 谁发送订单? | 供应商直接发货给您的客户 |
| 您负责什么? | 店铺运营、定价、营销、客户服务和税务合规 |
| 前期成本 | 低:无需购买库存 |
| 主要风险 | 利润微薄、竞争激烈及供应商可靠性 |
| 税务责任 | 作为卖家,通常需缴纳增值税或销售税 |
什么是代发货(Dropshipping)?
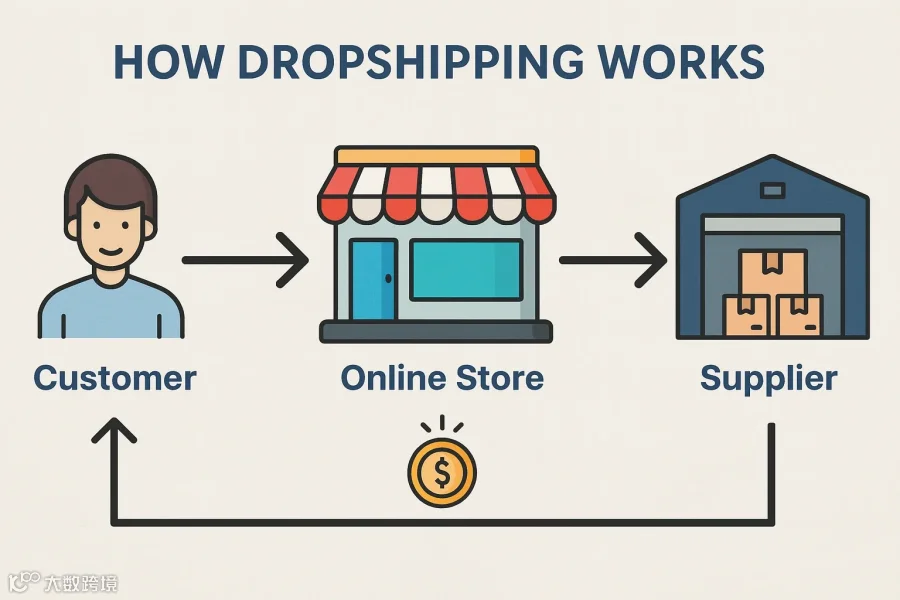
代发货是一种无需持有库存的在线销售方式。当顾客在您的商店下单后,您将订单转交给供应商,由其直接将产品寄送给顾客。
在此模式下,您无需接触实物货物,也无需租赁仓库、打包包裹或预先投资库存。只有在完成销售后,您才向供应商支付货款。
对顾客而言,购物体验与普通在线订单无异:在您的网站付款并等待收货。唯一的区别在于包裹由供应商直接发出,而非由您发出。
什么是代发商(Dropshipper)?
代发商是代发货交易中的零售商,即销售产品但不囤积库存的企业。其职责包括搭建店铺、选品、定价及处理客户事务。
需注意,“代发商”一词有时也指发货的供应商。在本指南中,“代发商”特指在线卖家,“供应商”则指持有库存的批发商或制造商。
代发商的主要职责包括:
- 选择产品:从供应商目录中挑选有市场需求的产品。
- 运营店铺:负责商品上架、图片展示、定价及结账流程优化。
- 营销推广:通过广告投放、社交媒体、邮件营销及SEO获取流量。
- 客户服务:解答咨询,处理投诉、退款及退货事宜。
- 税务合规:正确收取并缴纳每笔销售对应的增值税(VAT)或销售税。
代发货是如何一步步运作的?
代发货流程主要分为三步:客户下单、零售商采购、供应商直发。具体步骤如下:
- 客户下单:在您的电商网站或市场平台支付零售价格。
- 转发订单:将订单信息转发给供应商(多数代发货应用可自动完成)。
- 支付货款:向供应商支付批发价及运费/处理费。
- 供应商发货:供应商打包并使用无品牌包装直接将产品发给客户。
- 同步物流:向客户分享追踪详情并处理后续问题。
- 获取利润:利润=零售价-供应商报价-费用-广告费-税费。
零售商虽仅作为中间商负责营销、销售和支持,但掌握着最终售价和利润率的控制权。
谁负责订单履行?
供应商负责拣货、包装和运输等履约环节。您的工作是确保流程顺畅:
- 同步库存水平:避免售出供应商已断货的商品。
- 及时传递单号:在供应商发货后尽快向客户提供追踪号码。
- 明确配送时效:根据供应商发货地设定合理的配送预估时间。
- 快速处理售后:迟到、损坏或错发等问题属于您的客服责任,而非供应商。
如何开始代发货业务?
启动代发货业务需选定利基市场、寻找可靠供应商、建站并完成税务注册。建议遵循以下步骤:
- 选择利基市场:寻找需求稳定、利润合理且退货率低的产品;初期避开易碎、沉重或受监管商品。
- 筛选供应商:对比库存水平、运输时效、退货政策及仓库位置,避免因供应商失误损害新业务信誉。
- 订购样品测试:在上架前亲自验证产品质量和配送速度。
- 搭建店铺:使用Shopify等电商平台快速开店并连接供应商应用。
- 完善企业税务信息:注册企业实体,并根据经营地申请增值税号或销售税许可证(详见税务章节)。
- 制定清晰政策:发布与供应商条款一致的运输、退货及退款规则。
- 启动推广:从小额预算开始测试,保留畅销品,停止推广滞销品。
许多卖家选择与dropshippingXL、BigBuy、Spocket和SaleHoo等大型验证供应商合作。更多选项可参考《最佳代发货供应商》指南。
有哪些代发货商业模式?
不同模式在产品类型和销售渠道上有所差异,主要包括:
| 模式 | 运作方式 | 须知要点 |
|---|---|---|
| 综合商店 | 单店销售多种不相关商品 | 便于测款,但品牌建设难度较大 |
| 利基商店 | 针对特定受众专注单一品类 | 营销精准,复购率较高 |
| 按需打印 | 接单后将设计印制在商品上 | 产品独特性强;代表供应商如Printful |
| 自有品牌 | 以自有品牌和包装销售通用产品 | 品牌溢价高,但可能有MOQ或额外费用 |
| 市场代发货 | 在eBay等平台销售供应商产品 | 需严格遵守各平台特定规则 |
平台规则至关重要。例如,eBay仅允许在有批发协议的前提下进行代发货,禁止从其他零售商处采购直发。详情请参阅《如何在eBay上销售》指南。
代发货的优缺点是什么?
代发货核心优势在于低启动成本和低风险,劣势则表现为利润微薄、竞争激烈及对品控和交付掌控力弱。
| 优点 | 缺点 |
|---|---|
| 启动成本低:无需投资库存或仓储。 | 利润率较低:需支付批发价及履约费用。 |
| 经营风险小:仅在客户付款后才采购。 | 市场竞争激烈:同质化产品众多。 |
| 管理负担轻:供应商负责打包发货。 | 品控能力有限:难以逐一检查客户收到的商品。 |
| 灵活性高:可随时测试新品而无库存积压风险。 | 履约风险:物流延误或错误将由您承担客诉责任。 |
| 工作灵活:仅需电脑和网络即可远程管理。 | 税务复杂:跨境销售涉及多国增值税、关税及销售税。 |
代发货优点详解
最低启动投资:仅需电脑和网络即可起步,但仍需预留平台费、样品及营销资金。
风险可控:无库存和仓储压力,滞销产品可直接下架。
运营简化:客户下单后由供应商完成履约,减少日常操作。
地点自由:不受仓库限制,可随时随地管理业务。
代发货缺点详解
利润空间压缩:批发价加履约费导致单笔利润低于批量采购。
同质化竞争:需通过品牌建设、优质服务或精准定位脱颖而出。
品控盲区:无法检查每个订单,务必在上架前订购样品并评估供应商口碑。
售后责任归属:虽不直接发货,但客户会将所有履约问题归咎于您。
代发货能赚多少钱?一个计算示例
净利润=零售价-供应商价格-运费-支付手续费-营销费用。以下为美国订单示例(数据仅供参考):
| 项目 | 金额 |
|---|---|
| 客户支付的零售价 | $40.00 |
| 供应商产品价格 | −$14.00 |
| 供应商运费 | −$5.00 |
| 支付手续费(2.9% + 30¢) | −$1.46 |
| 每笔销售广告成本 | −$10.00 |
| 扣除间接费用和所得税前的利润 | $9.54 |
注:2.9%+30¢为Stripe/Square标准美国在线卡费率;实际利润还受订阅费、退货及应用费用影响。销售税/增值税由客户承担并上缴税务机关,不计入利润。
代发货 vs 批发 vs 亚马逊FBA
代发货前期成本最低;批发和FBA需先备货,但利润率更高且配送更快。
| 因素 | 代发货 | 批发(自行履约) | Amazon FBA |
|---|---|---|---|
| 库存持有方 | 供应商 | 您 | 亚马逊(使用您发送的库存) |
| 前期投资 | 低 | 高(批量订单) | 中高(库存+亚马逊费用) |
| 发货责任方 | 供应商 | 您或3PL服务商 | 亚马逊 |
| 典型利润率 | 较低 | 较高 | 中等(扣费后) |
| 品控与包装控制权 | 低 | 高 | 中等 |
| 配送速度 | 取决于供应商 | 自主掌控 | 通常较快 |
| 主要税务触发点 | 客户所在地+发货地 | 客户所在地+库存存放地 | 客户所在地+所有库存仓 |
如需深入对比,请阅读《亚马逊FBA运作指南》。
代发货商需要缴纳增值税或销售税吗?
是的。作为记录中的卖方,即使未接触货物,您通常也需代收代缴增值税或销售税。具体规则取决于发货地和客户居住地。
欧盟代发货业务的增值税
欧盟增值税规则区分境内发货与进口货物:
- 1万欧元门槛:欧盟境内企业跨境B2C年销售额≤1万欧元时,可按本国税率征税;超 threshold 后须按客户所在国税率征收。境外企业不适用此门槛。
- 一站式服务(OSS):通过单一欧盟国家的季度OSS申报即可统一缴纳各国增值税,无需逐国注册。
- 进口一站式服务(IOSS):针对≤150欧元的欧盟境外进口包裹,可在结账时预收增值税并通过月度IOSS申报。境外卖家需指定欧盟中介人。IOSS不适用于消费税商品。
- >150欧元包裹:不适用IOSS,进口增值税和关税在入境时征收。
- 3欧元固定关税:自2026年7月1日起,≤150欧元包裹内每种商品征收3欧元固定关税,取代旧豁免政策,有效期至2028年7月1日。
- 平台视同供应商规则:通过电子界面销售时,若商品为≤150欧元进口货或由境外卖家销售的欧盟境内货,平台被视为卖家并负责收缴增值税。
代发货涉及“供应商→您→客户”两次销售但一次运输。签约前务必核实供应商仓库所在地对增值税适用国的影响。详见《欧盟增值税/OSS/IOSS指南》。
英国代发货业务的增值税:135英镑规则
英国以135英镑为界划分税务责任:
- ≤135英镑直邮包裹:卖家在销售点征收英国增值税,海外代发商需注册英国VAT。
- ≤135英镑平台销售:由市场平台承担增值税责任。
- >135英镑包裹:进口增值税和关税在边境征收。
- 英国境内商品:海外卖家直邮任何价值商品均需注册英国VAT;平台销售则由平台处理。
- B2B销售:若买方提供有效英国VAT号,由其自行处理增值税。
英国计划取消≤135英镑进口商品的关税减免,最迟2028年10月生效。
美国代发货商的销售税
美国代发货商需在存在“关联”(实体或经济关联)的州征收销售税。自2018年South Dakota v. Wayfair案后,多数州将经济关联门槛设为年销售额10万美元(部分结合交易笔数)。详见《各州经济关联指南》。
特别注意:您与供应商之间的采购环节可能产生销售税。通常可提供转售证书免税采购,但加州等州仅认可本地注册零售商的证书;否则供应商可能代缴税款并转嫁成本给您。
通过亚马逊/eBay等平台销售时,平台协调人法通常要求平台代收销售税。您仍需在自有网站注册并申报。
参考资料
- 欧盟委员会:一站式服务(OSS、IOSS、1万欧元门槛、视为供应商)
- 欧盟委员会:针对低价值进口商品直至2028年7月1日的临时3欧元固定关税
- GOV.UK:在英国直接向客户销售的海外货物的增值税
- GOV.UK:通过在线市场销售的增值税和海外商品
- GOV.UK:改革低价值进口商品的海关待遇
- eBay:代发货政策
- Square Developer:支付定价(美国在线 2.9% + 30¢)
- CDTFA 第 121 号出版物:代发商和转售证书
常见问题解答
什么是代发货?
代发货是一种电子商务模式,由第三方供应商直接向客户发货。您负责店铺运营、定价、营销及客服,但无需持有库存。
什么是代发商?
代发商是不囤货的在线零售商。客户下单后,代发商向供应商采购,由供应商直发产品给客户。
开始代发货需要持有库存吗?
不需要。无需投资库存或仓储,供应商负责每笔订单的打包和发货。
代发商如何赚钱?
通过设定高于批发价的零售价赚取差价,扣除费用、广告费和税款后即为净利润。
代发货合法吗?
合法。但需遵守消费者保护法,并正确缴纳增值税或销售税。
代发货商在欧盟销售时是否需要缴纳增值税?
通常需要。欧盟卖家跨境B2C年销售额≤1万欧元可按本国税率征税;超限后须通过OSS按客户所在国税率征收。≤150欧元进口包裹可通过IOSS预收增值税。平台销售可能由平台作为推定供应商代缴。
美国代发货商需要销售税豁免证书吗?
通常需要。该证书允许供应商免收销售税向您供货。但加州等州仅认可本地注册证书,否则供应商可能代缴并转嫁成本。
哪个平台最适合开设代发货商店?
Shopify、WooCommerce和BigCommerce因与主流供应商网络集成良好而成为热门选择。
主要的代发货业务模式有哪些?
包括综合商店、利基商店、按需打印、自有品牌和市场代发货。注意:eBay仅允许从批发供应商处代发货。
谁负责处理代发货中的订单履行?
供应商负责拣货、包装和发货。您需同步库存、提供物流追踪并处理客户问题。