


One Stop Shop(简称OSS)的引入在在线商家中引发了诸多困惑,主要源于包括德国在内的许多欧洲国家新征税程序实施过程并不顺畅。本文将分步骤详解OSS注册流程及所需数据,助您顺利完成申请。
什么是OSS?
One Stop Shop是于2021年6月推出的电子商务市场新税收制度,旨在避免增值税套利并简化在欧洲范围内活跃的在线商家的增值税缴纳流程。OSS的使用是自愿的。
One Stop Shop是如何运作的?
在您选择的国家完成OSS注册后,只要商品仅被销售和发送而未储存在国外,便无需再在销售国进行增值税注册。您只需在OSS注册国提交OSS预缴申报,该国产生的所有增值税均在此缴纳,税务机关随后会将税款分配给应得国家。这大幅减少了在线商家需在各国分别申报和缴税的行政负担。
我什么时候必须注册One Stop Shop?
若希望在推出之初使用OSS,最迟须在2021年6月30日前完成注册。此后原则上规定:必须在季度结束前完成注册,才能在随后的季度通过OSS进行申报。
已为Mini-One-Stop-Shop注册的商家将自动参与OSS,无需再次注册。
OSS注册需要增值税识别号吗?
是的。如果商家在其本国没有增值税识别号(USt.-ID),则无法注册OSS。您可以向联邦中央税务局申请该号码,请注意获取可能需要长达12周的时间,只有获得后才能注册OSS。
一站式服务注册:详细解析
注册OSS需满足以下要求:
- 按时提交纳税申报表
- 按时缴纳税款
- 遵守记录保存义务
从事邮购业务的商家必须在注册前确保并证明其符合增值税规定及税务机关法规,方可开始注册。
第一步:在BOP注册
在德国,OSS注册并非直接向联邦中央税务局进行,而是通过专门的BOP在线门户。
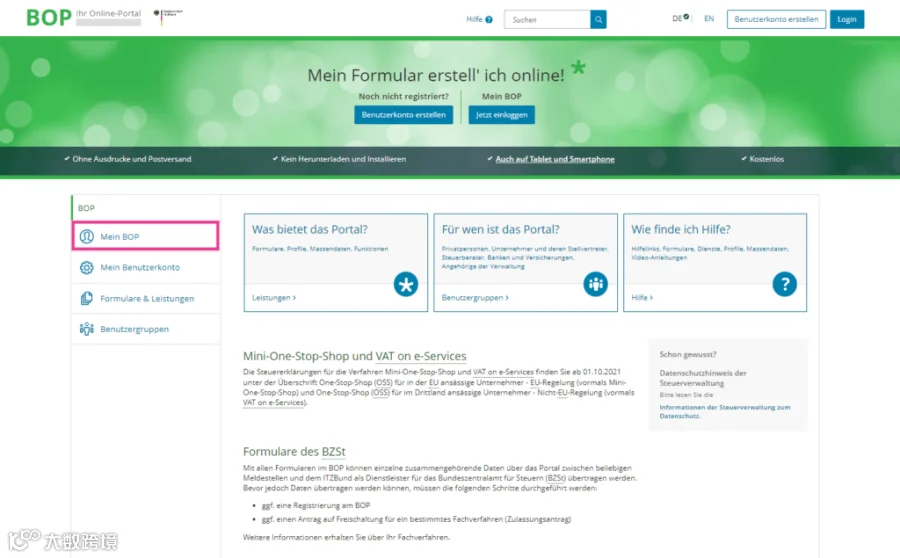
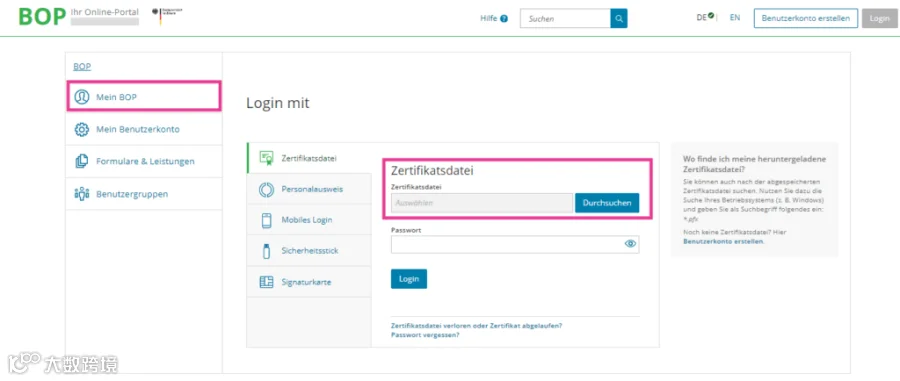
注册需要一份ELSTER证书文件,该文件也用于登录ELSTER门户以注册公司、提交过往纳税申报表及填写其他税务表格。
第二步:找到OSS注册表格
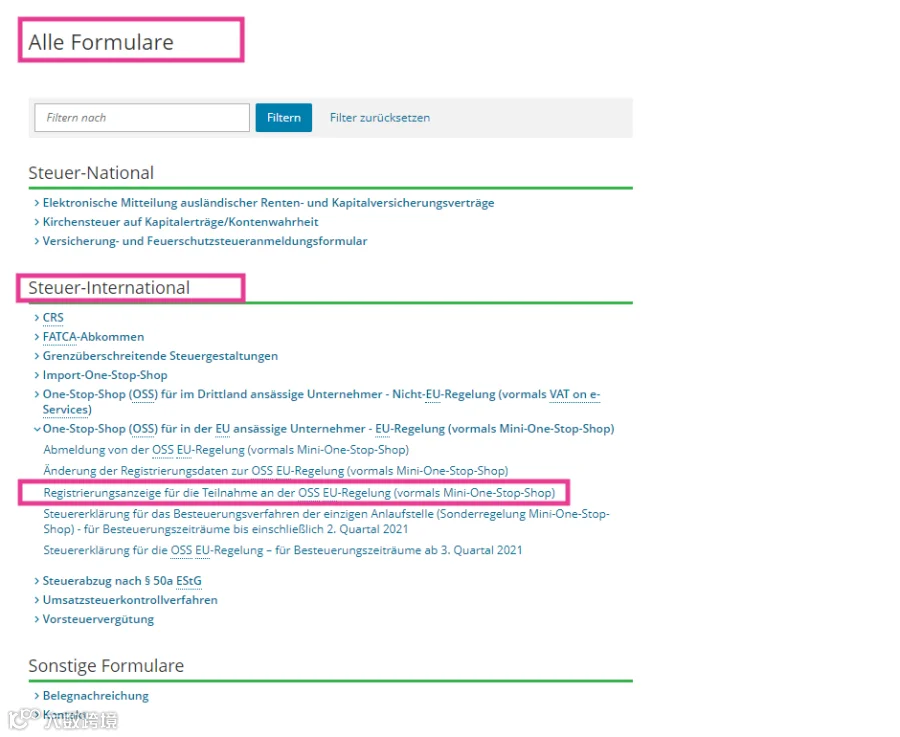
成功登录BOP门户后,点击右侧“表格与服务”,然后点击“所有表格”。
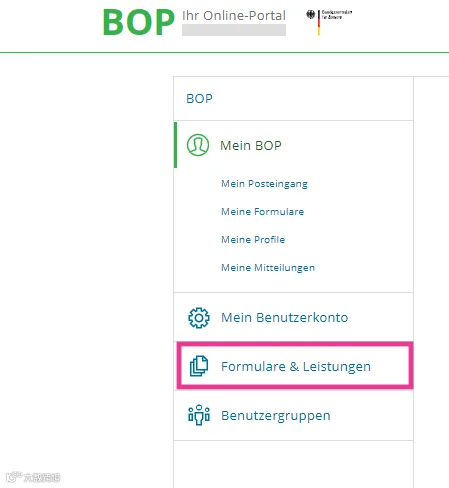
在下一页的“国际税务”下,找到表格“参与欧盟OSS规则的注册通知(原Mini-One-Stop-Shop)”。
第三步:参与欧盟OSS规则的注册通知
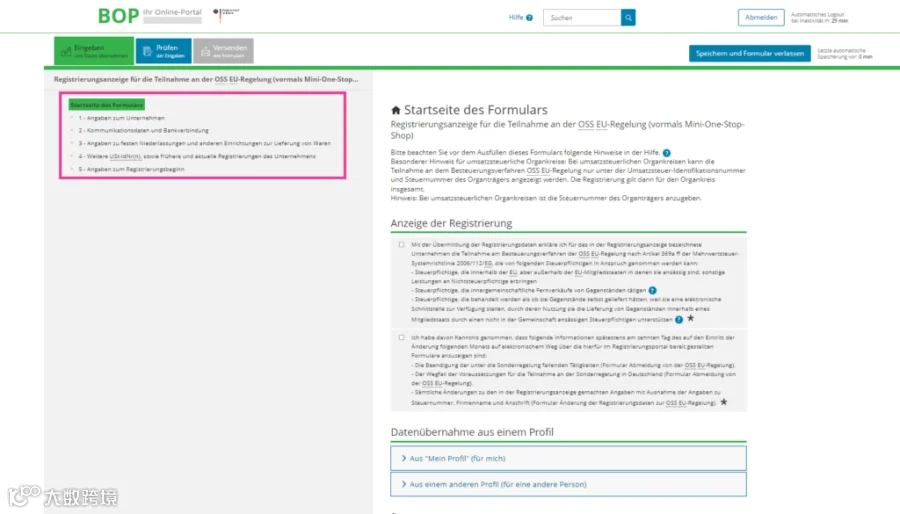
打开OSS注册表格后,首先阅读隐私声明,随后开始填写。系统将查询以下信息:
- 公司信息
- 联系信息
- 银行账户信息
- 分支机构和供应链
- 增值税识别号
- 其他公司注册信息
此外,您还可以选择从现有配置文件导入数据。
第4步:提供电子交付门槛的信息
填写完一般企业和公司信息后,系统会询问是否运营支持配送业务的电子交付门槛(如Amazon、eBay等在线市场)。由于大多数卖家仅是使用而非运营这些市场,通常可勾选“否”。
第5步:关于分支机构和供应链的信息
此步骤需准备站点和物流操作数据。对于通过Fulfillment计划(如Amazon FBA)发货的卖家,输入信息可能较复杂,可利用平台帮助功能(待解释词语旁的小问号)辅助填写。
需注意,Fulfillment提供商的仓库(如Amazon FBA仓库)不被视为固定场所,也不构成“其他机构”,因为仓库必须归属于经营者才能被视为此类机构。
第6步:关于以往注册情况的信息
最后一步需说明是否已在其他国家进行过OSS注册或过去是否为One Stop Shop注册过。随着时间推移,此步骤重要性将进一步提升,特别是对于曾使用OSS但未结清税款即退出、现又重新注册的经营者。
第7步:提交与处理
核对所有信息后提交表格,您将收到门户邮件确认受理。几周后,德国联邦中央税务局(Bundeszentralamt für Steuern)将发送另一封通知,确认您的OSS注册成功。
OSS下的义务
成功注册OSS后,只要在其他欧洲国家未存储货物,便无需在这些国家进行增值税注册。但在德国注册OSS后,必须定期在该国提交OSS申报表。
更多提示
除增值税义务外,还需注意以下几点:
- 迷你一站式服务(Mini One Stop Shop, MOSS)
- 您的选择权
- 停止使用OSS
MOSS是针对数字服务的征税程序,已整合进OSS中。已在使用MOSS的企业将自动参与OSS,无需重新注册。
企业主可主动向税务机关声明在下一个纳税期不再使用OSS,声明须在相应期间结束前提出。若连续两年以上无销售额,税务机关也可将您从OSS中除名。
若服务提供停止、所有欧盟成员国参与条件不再满足,或德国参与条件不再满足且已在另一欧盟国家注册OSS,也必须注销。注销需通过BOP办理,最迟应在情况变化后的次月第10天前提交。
以下类型的在线卖家适合注册一站式服务
注册OSS会自动导致放弃供货阈值规定。
对于仅在德国境外产生少量销售额的小型企业主(如小型手工作坊),通常不值得注册OSS。同样适用于Amazon FBA卖家或其他参与履行计划的在线卖家,因为向国外发货仍会导致在仓储国进行增值税注册并提交单独申报表。例如,若在德国、意大利和法国存储货物,则须在这三国分别申请增值税注册。
然而,对于仅在德国存储货物并从那里发送总销售额超过10,000欧元商品的在线卖家和远程卖家来说,注册OSS是值得的,可节省大量行政工作。