


来自欧盟以外的在线卖家若希望在欧盟内部开展贸易,必须遵守各种法规。这往往会导致诸多困难,尤其是在增值税或海关等议题上。合适的服务提供商可以帮助克服这些问题。
非欧盟卖家需要注意什么?
未在欧盟设立但希望将商品进口至欧盟或在欧盟国内市场销售产品的卖家,必须面对一系列法律与物流挑战。
自然而言,对于欧洲的欧盟企业来说,相关流程通常比非欧盟企业更为简便。因此,及时处理好各项事务尤为重要——无论是涉及增值税注册、海关事宜,还是其他事项。
既然我们要讨论的是非欧盟卖家在欧洲的海关相关义务,让我们从法律法规开始。
提交海关申报
根据《联盟海关法典》(UCC)第170条第1款的规定,原则上任何拥有所需信息的人均可提交海关申报。此外,根据第2款规定,申报人必须在欧盟海关领土内居住。以下申报人无需在欧盟海关领土内设立:
- 为过境或临时入境提交海关申报的人员;
- 偶尔提交海关申报的人员,包括为最终用途或内陆加工提交的申报,前提是海关当局认为此举合理;
- 在领土与欧盟海关领土相邻的国家设立的人员,并在与该国家相邻的欧盟边境海关办事处提交相关货物,前提是人员所在国向在欧盟海关领土内设立的人员提供互惠待遇。
申报应通过电子数据处理技术进行。关于数据要求的解释辅以示例,已在欧盟委员会关于《欧洲气候法》的指导文件中说明。
如果您未在欧盟海关领土内设立,请确保满足以下条件之一。如果这不可行,还有另一种解决方案:海关代表。
海关代表
海关代表对于无法满足或不愿满足上述限制的卖家来说,这可能是一个很好的解决方案。根据《统一商法典》第18条第1款的规定,任何人均可指定一名海关代表。
此类代理可以是直接,在这种情况下,海关代表应以他人的名义并代表他人行事;或间接,在这种情况下,海关代表应以其自己的名义但代表他人行事。
海关估价方法
根据第70条第1款,货物海关价值的主要依据是成交价格。成交价格是货物出口至联盟海关领土时实际支付或应付的价格。
对销售价格转移的后果
通过两个从中国进口的示例,向销售价格转移的基本后果如下所示:
| 示例1 – 纺织品进口 来自中国(CIF) |
示例2 – 塑料制品进口 来自中国(CIF) |
|
| 货物购买价格: | 10,000.00 € | 5,000.00 € |
| 货物销售价格: | 50,000.00 € | 25,000.00 € |
| 关税: | 12% | 6.5% |
| 基于购买价格的关税: | 1,200.00 € | 325.00 € |
| 基于购买价格的取得税: | 2,128.00 € | 1,011.75 € |
| 销售价格的关税: | 6,000.00 € | 1,625.00 € |
| 销售价格的销售税: | 10,640.00 € | 5,058.75 € |
解决方案:海关服务提供商
关于产品标签、产品责任以及经销商在欧洲经济区(EEA)的地址,适用《使产品进入市场法》(《产品安全法》)。要求提供制造商的名称和联系地址;如果制造商未在欧洲经济区设立,则必须提供授权代表或进口商的名称和联系地址。
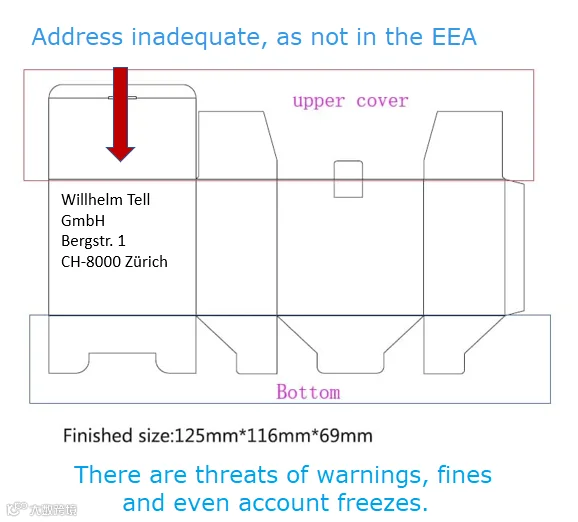
如前所述,联系海关专家并外包这些流程是有意义的。这样,工作量可以减少,海关事务可以得到妥善处理,卖家可以专注于其业务的其他重要方面。
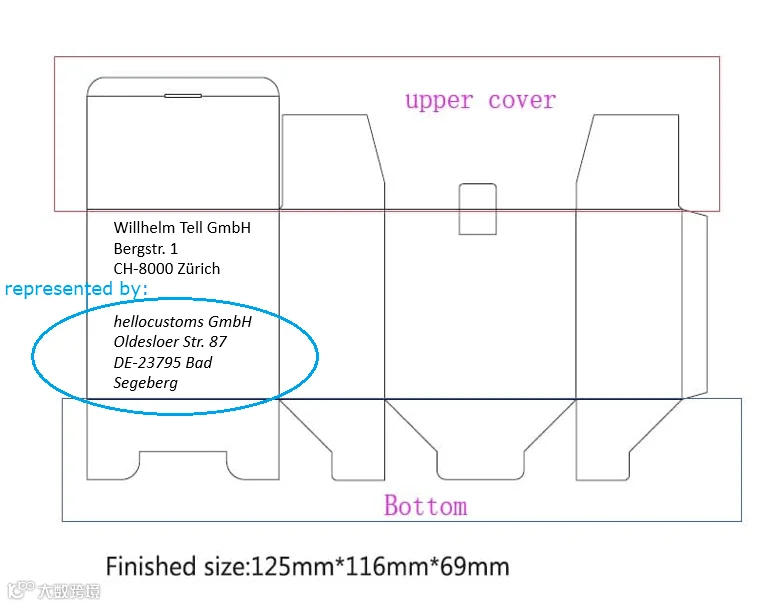
专业的服务商可承担责任地址,成为分销商并承担连带责任。因此,您不再需要处理与海关相关的任务和清关事宜。
概述:hellocustoms
为了让您了解hellocustoms的服务内容以及它们在将货物进口到欧盟时的实用性,以下是操作流程:
- 初步咨询
- 确定具体产品并发送相关信息
- 关税分类、确定海关税率以及审查进口法规
- 发送包装设计 + 检查设计
- 如果检查通过,则放行并开始生产
- 通知货代可以办理清关手续
- 提供文件(供应商发票、发票、装箱单、货运单据)
- 货物抵达欧盟后的清关
如果您正在寻找一家提供清关和市场准入服务的合作伙伴,hellocustoms是您的理想选择。