


关键要点
简而言之:《公法86-272》是1959年颁布的一项联邦法律,禁止各州对仅在州内从事有形商品销售招揽活动的跨州企业净收入征税。多州税务委员会于2021年对其进行了适用于电子商务的重新解释。加州于2022年跟进实施,致使许多在线卖方的税收豁免权面临风险。
更新:2023年12月,旧金山县高等法院裁定加州税务局(FTB)2022年的指导文件(TAM 2022-01及相关第1050号出版物变更)无效。法院认为这些文件未经过正式规则制定程序即被采纳。
什么是《公法86-272》?
《公法86-272》是一项保护跨州企业免受州所得税影响的联邦法律。若企业在某州的唯一活动仅为招揽有形个人财产销售,则该州及地方政府不得对该企业收入征税。
这意味着州政府不能对企业的净收入(如企业所得税或特许经营税)进行征收。
该法案颁布于1959年。近年来,许多州开始审查并重新审视其在现代电子商务环境下的适用性,而在立法之初,此类商业模式尚不存在。
多州税务委员会(MTC)如何重新解释《公法86-272》?
2021年8月,多州税务委员会(MTC)对联邦《公法86-272》进行了重新解释,实质上取消了针对跨州零售商的几项关键州所得税保护措施。
这些保护措施自六十多年前法律生效以来一直存在,且在近几十年变得愈发重要。
MTC发表的这项广泛声明若被普遍采用,可能会损害中小企业利益。在线商户协会执行主任保罗·拉费尔森曾在彭博社文章中表达担忧:“这就像MTC无法区分谷歌与家庭作坊式销售企业一样。如果其他州纷纷效仿,我们将陷入困境。”
MTC成员兼该解释主要作者Brian Hamer回应称:“这不是变更,而是将60年前的法规应用于现代事实的努力。在法院作出不同裁决前,各州有责任自行解释该法规。”
至此,解释权被下放至各州。以下两个截然不同的案例展示了各州的应对方式。
各州如何解释《公法86-272》?
各州对《公法86-272》的解释差异显著。早在2022年该法案成为全国焦点之前,部分州就已发布详细指南,阐明其对本地税收法律的影响。
例如,新墨西哥州于2020年7月修订并发布了一份详尽的税务信息简报,向企业主解释了本州对该法案的解读。
以下是该简报的核心内容。
根据《公法86-272》,新墨西哥州要求公司同时满足以下条件方可免于征税:
- 在新墨西哥州未维持营业地点或办公室。
- 未在新墨西哥州注册成立。
- 所有销售均发生在州际贸易中。
- 在该州仅销售有形动产。豁免权不适用于租赁、出租或许可有形动产的公司,也不涉及无形资产交易(如特许经营权、专利、版权、商标等)。
- 在新墨西哥州招揽的所有销售均依赖于州外批准(接受)。为保持豁免权,公司必须将活动严格限制为招揽有形动产销售。
新墨西哥州还列出了受“保护”的商业活动类型。
当公司在招揽有形动产销售的同时执行以下活动时,在新墨西哥州享有豁免权:
- 通过任何广告媒介招揽订单。
- 通过州内居民员工或公司代表招揽订单。
- 仅携带样品和宣传材料用于展示或分发。
- 提供并设置展示架,并就展示向客户提供建议。
- 为销售人员配备车辆供开展受保护活动使用。
- 将订单、咨询和投诉转交总部处理。
- 开展传教式销售活动(即为商品招揽间接客户)。
- 协调装运或交付,并提供相关信息。
- 免费检查客户库存以进行重新订购(仅限此目的)。
- 在单一地点维持不超过两周(14天)的样品或展示室。
- 招聘、培训或评估销售人员。
- 调解直接客户投诉(唯一目的是维护客户善意并协助处理订单)。
- 拥有、租赁或使用员工/代表在家庭办公中使用的个人财产。
此外,新墨西哥州还为独立承包商制定了特定规则,允许其在满足条件时保留豁免权,并明确界定了不受保护的活动。
以下是不受保护的具体示例:
- 对已售或将售财产进行维修、维护或服务。
- 直接或通过第三方收取当前或逾期账款。
- 调查信用状况。
- 在装运/交付期间或之后进行安装或监督安装。
- 为非销售人员开展培训、研讨会或讲座。
- 提供技术支持或服务(如工程支持、设计服务),且目的非助益订单招揽。
- 批准或接受订单。
这份清单虽非穷尽,但充分展示了各州在判定纳税义务时的细致程度。显然,新墨西哥州正审慎评估法律修改对企业的影响。
接下来看一个采取截然不同方法的州——加利福尼亚州,其解释紧随MTC 2022年2月的声明出台。
加利福尼亚州如何追随MTC的步伐?
2022年,加州特许经营税局(FTB)发布备忘录,宣布将在加州基本遵循MTC对该法律的重新解释。
FTB通过技术建议备忘录(TAM 2022-01)列出了十二种商业活动“事实模式”,解释了每种活动是否属于税收保护范围。尽管FTB未明确引用MTC声明,但其对互联网活动受保护与否的立场在很大程度上遵循了MTC的最新修订。
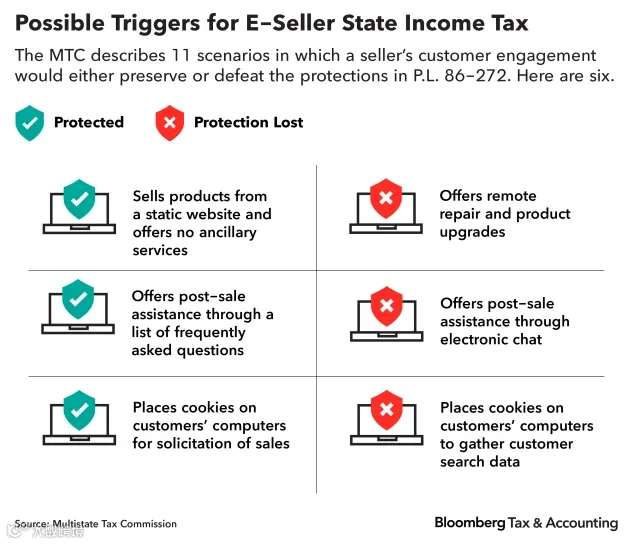
根据TAM 2022-01,以下活动被认定为受保护的商业活动:
- 在企业网站发布静态常见问题列表,为加州客户提供售后协助。
- 在加州客户设备上放置“Cookie”收集信息,且仅用于与招揽有形个人财产订单“完全辅助”相关的用途。
- 仅在网站提供有形个人财产销售,允许客户搜索、阅读描述、购买及选择配送选项。
根据TAM 2022-01,以下活动被认定为不受保护的商业活动:
- 拥有定期从加州远程办公的员工,并执行非销售活动(如业务管理、会计任务)。
- 通过电子聊天或邮件定期为加州客户提供售后协助(由客户点击网站图标发起)。
- 通过网站征求和接收品牌信用卡在线申请。
- 在网站发布邀请,鼓励加州观众申请非销售职位。
- 在加州客户设备上放置“Cookie”收集搜索信息,并用于调整生产计划、库存、开发新产品或挑选新商品。
- 通过互联网向加州客户发送代码或指令,远程修复或升级已购产品。
- 通过网站向加州客户提供并销售延长保修计划。
- 与平台协调商签约销售产品,且平台在客户所在州履行中心保留库存(含本企业库存)。
- 与加州客户签订合同,向其电子设备流式传输视频/音乐并收费。
FTB总结指出,若互联网卖家在加州的唯一活动是招揽有形个人财产销售订单,且订单发往州外审批、获批后货物从州外发货,则免受税收管辖。
加州立场对卖家意味着什么?
加州的新解释取消了从事特定网站活动卖家的税收豁免权,包括提供产品支持、安装Cookie收集数据及在线售后聊天支持等。
据此指导,成千上万此前免税的企业将需负责向州政府收缴税款,许多企业赖以保护利润率的税收屏障也将消失。
备忘录建议州外企业审查其在加州的活动,特别是FTB第1050号出版物中此前未列为“不受保护”的项目,确认其是否仍属保护范围。同时,企业需自查网站是否存在新解释下被视为“不受保护”的商业活动。
由于未列出生效日期,目前尚不清楚该指导是从2022年起适用还是具有追溯力。州政府鼓励有顾虑的企业考虑加州自愿披露计划。
若各州广泛采纳MTC新解释,后果如何?
若更多州采纳MTC解释,企业将面临更复杂的税务问题。预计将有更多州效仿加州,采用与其基本一致的版本,这将为州税务机关带来巨大收益。
当各州各自为政时,本就困惑的企业将更加艰难,确保正确收集和缴纳税款的难度加大。
随着审计启动,预计企业将对州政府提起诉讼,反对那些造成不公平竞争地位的变化。
如何帮助客户应对《公法86-272》的税务复杂性?
合规虽有成本,但不合规代价更高。对于忽视税务责任的企业而言尤为如此。
中小企业主依赖专业会计建议。因此,需密切关注因MTC声明而发布的州级新规。现在是寻求专业合规支持的绝佳时机,以帮助紧跟变化、确保客户合规,并提升咨询服务价值。
Taxually 如何处理此问题
Taxually 的 LumaTax 对销售进行关联分析,协助您在需征税州完成注册,并准备提交多州销售税申报表(含加拿大GST/HST)。LumaTax 目前面向企业和会计师事务所开放。如需了解完整工作流程,请查阅如何在每个州自动化美国销售税申报的相关指南。
常见问题解答
什么是公共法律86-272?
公共法律86-272是一项联邦法律,旨在保护跨州企业免受州所得税征收,前提是其在该州的唯一活动仅为招揽有形个人财产销售。该法律防止各州仅基于最低限度的销售招揽活动对收入征税。
为什么P.L. 86-272正在被重新解释?
该法律制定于1959年,远早于电子商务出现。MTC于2021年对其进行重新解释,以涵盖在线销售和数字互动等最初未涉及的现代商业活动。
各州如何回应这一新解释?
各州回应不一。新墨西哥州等发布了详细指南明确受保护活动;加利福尼亚州等则采用了MTC更广泛的解释,取消了许多在线卖家的保护并扩大了远程企业纳税义务。
企业接下来应该做什么?
跨州销售公司应审查在线活动(如聊天支持、Cookie、售后服务等),确定是否建立了税收关联。咨询税务专家或使用合规工具可帮助确保持续合规。