


关键要点
简而言之:许多企业仍未遵守2018年Wayfair裁决确立的销售税关联规则。其未缴税款构成或有负债,审计人员必须评估其重要性和发生概率,这增加了审计团队的风险敞口。
针对2018年南达科他州诉Wayfair案产生的销售和使用税(SUT)关联义务,众多企业尚未合规。客户的违规行为可能使审计团队陷入困境。本文详解或有负债及其与SUT合规、财务报告及审计法律责任的关系。
审计的价值何在?
对多数会计师事务所而言,审计是核心业务驱动力,联邦所得税管理紧随其后。
审计为各规模企业提供保护:独立第三方确认账簿健全;平等所有者借此排查财务不当行为;投资者在尽职调查阶段通过审计评估风险状况。
SUT如何与审计分析相关联?
审计风险评估涵盖债务与税务合规。2018年南达科他州诉Wayfair案引入经济关联概念,允许对远程卖家征税,导致企业SUT负债风险剧增。
州政府同样利用审计追缴未纳税款、罚款及利息。收到审计通知时,企业可聘请事务所辩护并协助解决争议。如需详情,请参阅《2022年州级销售和使用税审计增加:如何避免被审计》。
下文将阐述或有负债如何影响财务报告、审计及事务所运营。
什么是或有负债?
或有负债是易被忽视的潜在费用或债务,特征为:1)与未来事件相关;2)取决于该事件是否发生。除诉讼和保修索赔外,经济关联下的未缴税款也是典型例子。
审计人员须在财务报表及附注中记录符合标准的或有负债。美国财务会计准则委员会(FASB)制定了具体评估与披露标准。确定是否披露前,需先评估重要性(对业务的影响程度)及发生可能性。
如何确定重要性?
仅当潜在支出被视为“重大”时才需关注。审计师基于最佳判断及“重要性阈值”(如年度经常性收入的固定比例)进行判定。“非重大”风险无需披露,但符合特定标准的或有负债必须在报表及附注中记录。
若判定为重大,则需进一步评估发生可能性。
如何确定可能性?
对于重大或有负债,需选择最能描述“损失可能性”的类别:
- 极小可能(几乎不可能):事件发生机会微小(如琐碎诉讼)。无需在财报中披露,但建议报告以备不时之需。
- 合理可能(可能发生也可能不发生):无需入账,但必须在附注中披露事件性质及最可能损失金额(或范围)。
- 很可能(极有可能发生):若能估计金额,建议做特定会计分录(借记法律费用,贷记应计负债);若无法估计,附注披露亦可接受。
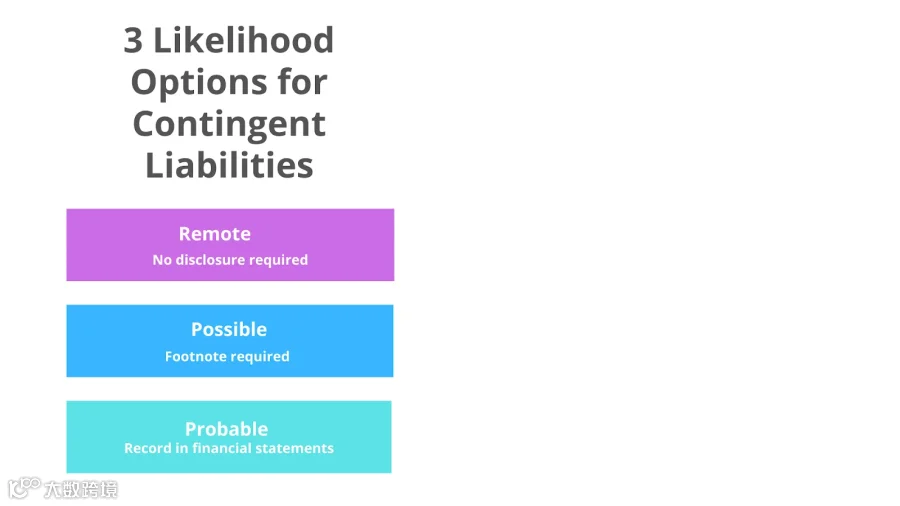
审计师应运用最佳判断决定可能性,准确报告这些可能对利润产生重大影响的负债责任重大。目前,许多企业正面临以未缴税款形式存在的SUT或有负债。
谁负责确保企业合规?
Wayfair案后首轮大规模审计正在进行,多数企业仍在摸索合规要求,导致审计团队面临更高或有负债风险。
鉴于许多企业主不清楚自身销售税义务,此问题尤为突出。
理想情况下,企业主应尽早聘请会计师保持账目清晰,在建立州关联前解决问题可节省巨额资金。事务所应深入了解客户业务,利用VDA等工具助其以最小代价实现合规。
遗憾的是,许多企业主缺乏税务认知,往往在收到审计通知后才求助,限制了应对选项。相关阅读:《销售和使用税不合规的真实成本》。
如何赋能事务所并保护客户?
事务所内部配备税务专家可为审计团队提供支持,共同教育客户防范风险。但受限于专家时间及SUT法规变化,部分事务所仍存在审税协作不畅的问题。
我们如何提供帮助?
借助智能软件简化关联分析与风险评估,事务所可提供主动SUT咨询及合规服务。凭借准确数据与见解,SUT与审计团队能精准识别风险,告知客户选项并自信支持审计结果。
Taxually 如何处理这一问题
Taxually的LumaTax提供销售关联分析,协助企业在需代收税款州完成注册,并准备提交多州销售税申报表(含加拿大GST/HST)。LumaTax面向企业和会计师事务所开放。完整工作流程请参阅《如何在每个州自动化美国销售税申报》。
常见问题解答
什么是或有负债?
指取决于未来事件结果的潜在财务义务,如诉讼、保修索赔或因不合规未缴纳的销售税和使用税。
SUT不合规如何产生或有负债?
企业在有关联关系的州未收缴税款时,面临补税、罚款及利息风险。若潜在负债重大且可能发生,审计师必须评估并披露。
审计师使用哪些标准报告或有负债?
首先确定负债是否重大(足以影响财报),其次评估可能性(极小可能、合理可能或很可能)。
企业如何降低客户的或有负债风险?
通过关联研究、提交VDA及加强审税团队协作,尽早发现风险并助客户保持合规。
这对审计团队为何重要?
未申报SUT负债可能导致财报失实、审计暴露甚至法律责任。正确识别管理风险既保护客户也保护审计师。