


反向收费机制是欧盟增值税规则,旨在简化特定交易申报并防范欺诈,主要适用于企业对企业(B2B)模式。
该机制常见适用场景包括:
- 非欧盟企业向欧盟注册增值税企业销售货物或服务
- 欧盟成员国之间的企业货物销售
- 欧盟企业从境外获取服务
该机制也常被称为“自我核算”,即由买方自行处理增值税申报。
反向征税机制如何运作?
常规交易中,卖方收取增值税并向税务机关缴纳。反向征税则将申报与缴纳责任转移给买方:买方无需向卖方支付增值税,而是在自身增值税申报表中直接报告该税额。
因此,该机制仅适用于已注册增值税的B2B交易。因买方需自行核算税款,故得名“自我核算”。
我如何使用反向征税?
启用该机制需买卖双方配合完成以下事项:
供应商(卖方)
卖方虽不承担增值税,但必须履行三项关键义务:
- 通过VIES系统核实买方的增值税注册状态
- 开具不含增值税且注明“反向征税”字样的发票
- 若位于欧盟或北爱尔兰,需在EC Sales List上报告相关销售
务必确认买方已有效注册增值税,否则卖方将承担纳税责任。同时,发票措辞必须准确规范,避免因开票错误导致税负转回。此外,在欧盟或北爱尔兰的企业还需提交EC销售清单,详列适用反向收费的B2B客户信息。
采购方(买方)
买方首先应核验发票是否明确标注适用反向征税机制。
在申报增值税时,需同时将该笔交易作为销项和进项进行报告,即可申请退还相应税款,实现资金零流出。
最后,请务必妥善保管相关发票凭证。
使用反向征税机制是否可以避免注册增值税?
能否使用该机制取决于产品类型、客户身份及所在地。仅在满足以下条件时方可适用:
- 客户已在欧盟注册增值税
- 所售商品涉及跨境交易
- 未销售适用特殊增值税规则的商品或服务
注意:消费税商品、活动入场费等适用特殊供应地规则的交易,不适用反向收费机制。
反向征税机制的好处是什么?
该机制既有助于税务机关防范欺诈,也为合规企业带来实质便利:
- 简化卖方操作流程,降低行政负担
- 免除卖方在其他国家的增值税注册义务
- 优化买方现金流管理
反向征税示例
德国A公司向瑞典B公司销售门五金件。A公司先通过VIES验证B公司增值税号有效性,随后开具注明“反向收费机制”的不含税发票。
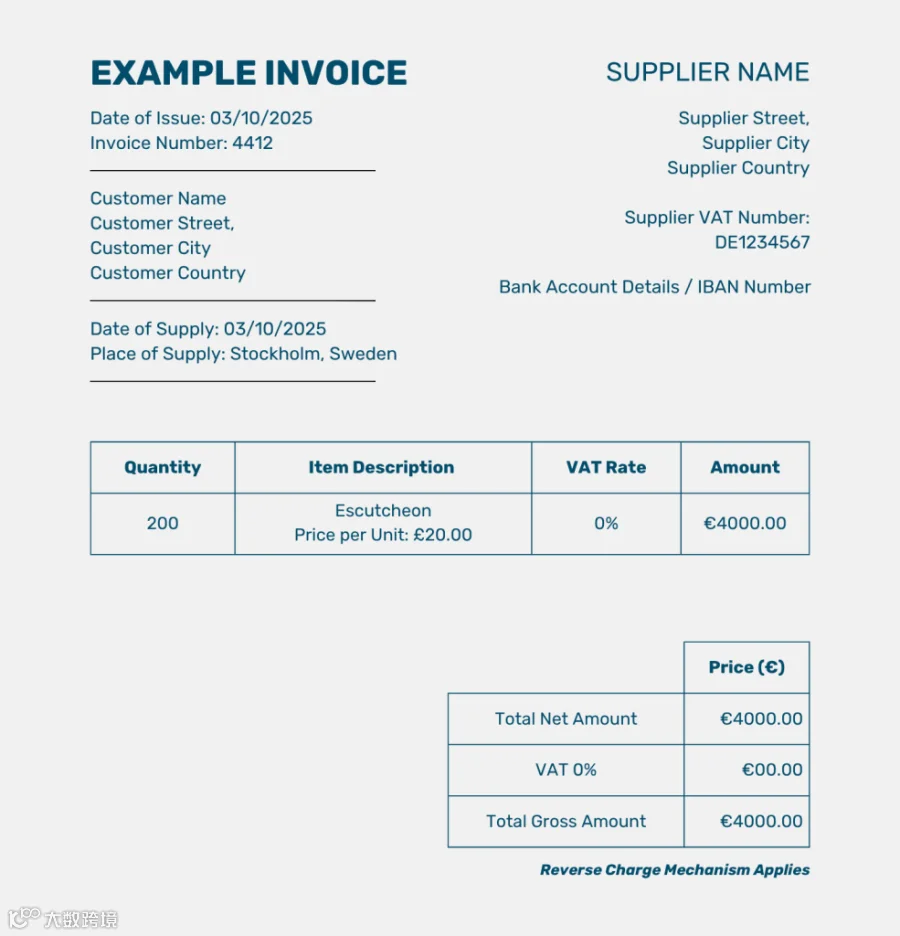
B公司在下次增值税申报中,将该笔交易同时作为销项和进项申报并申请退税,全程无实际资金流出。