


如果您在法国销售商品、在当地存储库存,或使用亚马逊FBA等履约服务,可能需要在法国申报增值税。本指南将说明何时提交法国增值税申报表、申报流程、2026年适用截止日期及在线卖家需了解的合规要求。
如果您回答“是”,则可能需要在法国进行增值税注册。在此情况下,还必须提交法国增值税申报表。专业税务团队可协助完成增值税注册、申报表提交以及与税务机关的沟通,涵盖所有相关任务。
如需了解注册流程,可参考关于法国增值税识别号的指南,其中解释了其格式、注册触发条件及申请流程。
我何时必须提交法国增值税申报表?
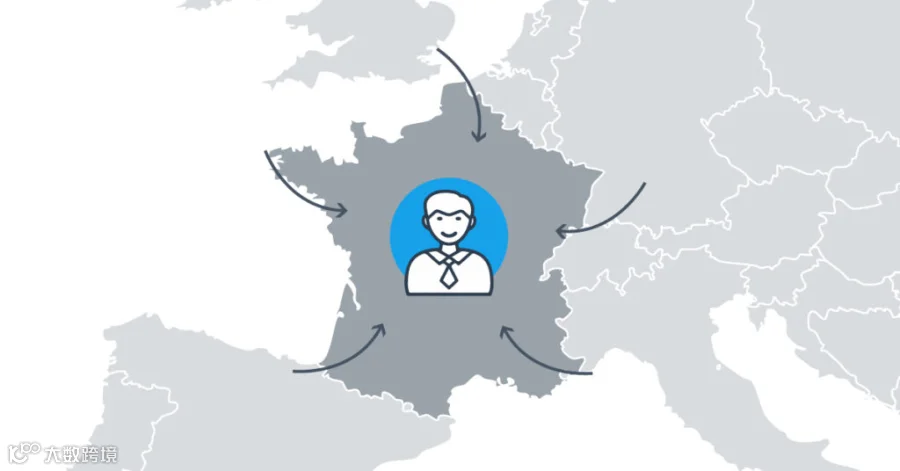
1. 向法国客户销售商品且超过欧盟范围内的远程销售阈值
若进行符合条件的欧盟内部B2C远程销售并超过欧盟统一10,000欧元阈值,需在客户所在国缴纳增值税。如未使用一站式服务(OSS),可能需在法国本地注册并提交申报表;若已使用OSS,通常无需就跨境B2C销售单独提交法国申报表,除非同时在法国存储商品或产生其他本地申报义务。
2. 商品存储在法国
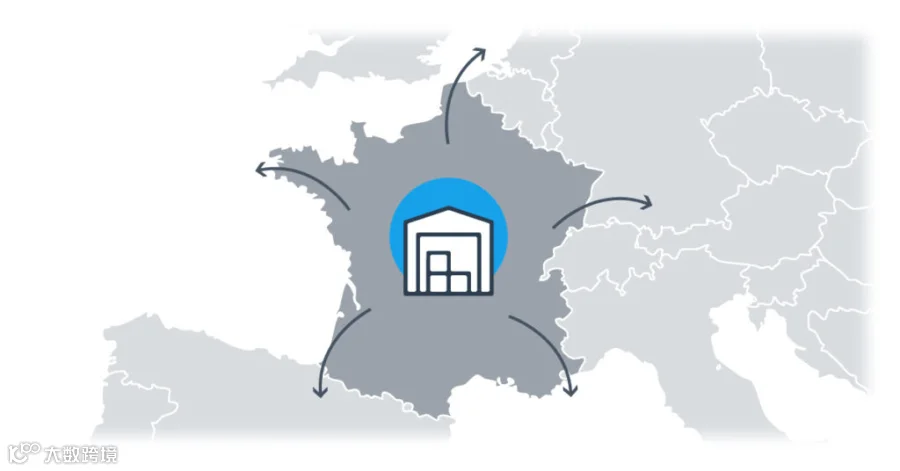
在法国存储商品通常会触发本地增值税注册义务,注册后一般也需提交申报表。这适用于独立仓储模式以及亚马逊FBA或第三方物流提供商等履约模式。
3. 参与FBA(亚马逊物流)计划
- 亚马逊FBA计划允许产品存储在多个国家。
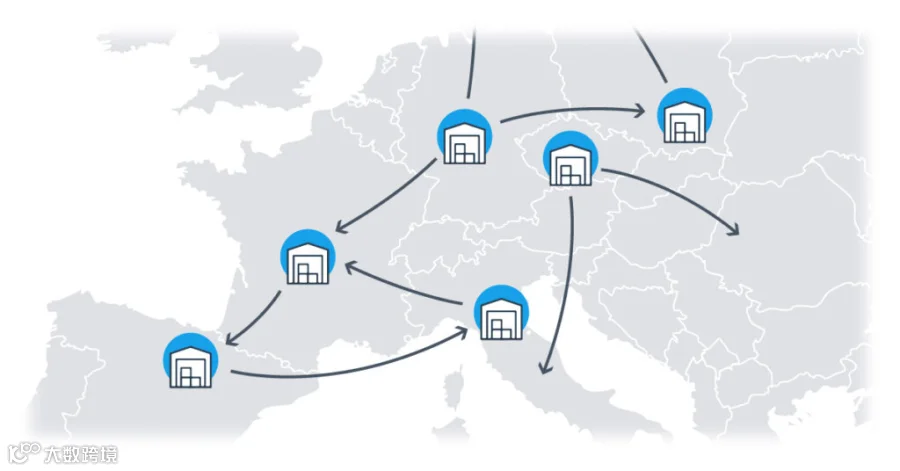
- 例如,泛欧计划(PAN-EU program)下,商品会存储在西班牙、法国和意大利等西欧国家。
- 参与该计划必须在所有涉及国家进行增值税注册,因为产品可能在这些国家存储。
- 从法国仓库向法国客户的销售必须在法国增值税申报表中申报。
您是否在法国存储商品,或超过了远程销售的交货阈值?
若是,则必须在法国提交增值税申报表并进行注册。建议寻求专业支持以顺利完成注册和申报,从而专注于业务发展。
许多在线卖家使用法国亚马逊FBA,常因本地仓储触发增值税注册和申报义务。了解FBA对增值税合规性的影响对于避免罚款并确保运营顺畅至关重要。如需逐步说明,请参阅关于欧盟范围内亚马逊FBA增值税合规性的相关文章。
如何提交
法国增值税申报表
法国增值税申报表通常通过税务局在线系统以CA3框架电子提交。实际操作中按月申报为标准做法;若年度应缴增值税低于4,000欧元,可能允许按季度申报。根据2026年法国税务日历,月度申报和付款日期通常在下个月15日至26日之间,具体取决于纳税人身份和申报设置。
提交前,企业必须先向法国税务机关注册并获得增值税识别号(VAT ID)。为此,需向巴黎税务局提交包含原籍国增值税证书及国家商业登记簿摘录的申请。
延迟或错误申报可能导致滞纳金、固定罚款,严重或重复违规还将加收额外附加费。因此,务必仔细监控申报截止日期和电子提交要求。
建议使用增值税自动化工具简化注册和申报流程,实现支付自动化、高效对接税务机关并确保合规。
2026年更新:法国正推进更广泛的数字增值税报告和电子发票义务,欧盟“数字时代的增值税”改革也在持续。尽管目前大多数非居民卖家仍基于CA3框架申报,但企业应确保开票和数据流程已为未来数字报告变更做好准备。
官方指导方面,法国税务机关提供了在线卖家如何使用OSS/IOSS系统管理跨境销售增值税义务的详细信息,有助于电商企业在向法国及整个欧盟销售时简化合规。可直接在impots.gouv.fr网站访问。
若不确定是否需要本地法国增值税申报表,或OSS是否覆盖部分销售,建议由专业团队审查库存位置、销售流程和申报义务。
OSS和欧盟范围内的配送阈值
自2021年7月起,欧盟内部B2C远程销售适用统一10,000欧元阈值。超过该阈值通常需在客户所在国缴税。卖家可选择在当地注册,或对符合条件的跨境B2C销售使用一站式服务(OSS)。但若货物存储在法国境内或存在其他本地义务,仍需进行本地注册并提交申报表。
若使用OSS,则不适用交付阈值。每笔销售按特定税率征税,申报表在本国提交且税款在本国缴纳,再由税务机关分配给外国税务机构。只要货物未存储在国外,无需提供外国增值税识别号或提交当地申报表。
例如:德国远程卖家向法、西、波三国销售年净营业额11,000欧元。若利用欧盟交付阈值规定,仅最后1,000欧元需按各国税率缴税,但仍须在三国分别注册申报。若改用OSS,11,000欧元销售额按外国税率征税并在德国统一申报支付。但若参与履行计划或聘请电子履行服务商导致货物可能存储在法国,则仍需注册;后续从法国仓库向法国客户销售的金额,必须在法国额外申报。
不确定注册OSS是否为正确选择?专业团队可提供决策建议及后续支持,协助办理增值税或OSS注册、税务文件提交及税款缴纳。
若在多个欧盟国家销售,一站式服务(OSS)可通过一份申报表汇总所有跨境B2C销售来简化合规,避免逐国注册。详情可参阅《2025年欧盟增值税OSS:简化合规并加速增长》指南。
我何时需要在法国提交增值税申报表?
法国增值税申报表通常采用CA3框架提交。根据2026年税务日历,申报和付款日期通常在纳税期结束后次月15日至26日之间,具体视纳税人设置而定。
| 申报 | 频率如何? | 截止日期? | 文件? |
| 增值税申报表 | 每月或每季度 | 次月15日至26日之间(取决于申报类型) | PDF格式的3310 CA3-SD和3310 A-SD表格 |
| 增值税申报表(附件) | 每月或每季度 | 次月15日至26日之间(取决于申报类型) | 3310 A-SD(附件)PDF格式 |
| 欧盟列表 | 每月 | 次月第10个工作日 | CERFA_13964 (DES) |
| Intrastat | 每月 | 次月第10个工作日 | CERFA_10838 (DEB) |
| 增值税集团申报表 | 每月 | 次月24日 | 3310-CA3G-SD PDF格式 |
| 第八号指令 | 每年 | 一月 | XML格式的3519-SD |
法国税务机关加强了电子审计,通过对比DEB、DES和CA3申报表识别不一致之处,确保记录一致至关重要。
常见问题解答
在法国,我需要多久提交一次增值税申报表?
一般需按月提交。若企业年度营业额和以往应缴增值税低于特定阈值,部分企业可选择按季度提交。
如果我未提交增值税申报表,会发生什么?
逾期申报处罚包括对未缴增值税收取约5%利息。此外,错误罚款为0.2%,重复延迟罚款可能高达80%。专业人员可协助注册增值税并追溯性提交申报表。
我如何在法国注册增值税?
为获得增值税识别号并开始申报,需填写并向法国税务机关提交注册申请。同时需提供经翻译的增值税证书和国家贸易登记册摘录等文件。
法国的不同增值税税率有哪些?
标准税率为20%。食品、运输、药品、文化服务、酒店住宿、酒吧和咖啡馆等适用10%优惠税率;水供应、书籍、活动和卫生用品适用5.5%税率;报纸、文化活动及牲畜适用2.1%税率。