关注「赛乐出海」,发现全球商机
欧洲跨境电商研究机构「欧洲跨境商务」发布最新报告显示,2026年欧洲百大电商平台预计商品交易总额(GMV)将达1750亿欧元,其中跨境交易额约1400亿欧元,占比近八成。这意味着在欧洲主流平台上,每5欧元销售额中约有4欧元来自跨境卖家。
报告预测,受AI驱动的商品发现、平台跨国扩张及本地履约设施投入增加等因素推动,2027年这100家平台总交易额将增长8%至1900亿欧元。
跨境贸易已成欧洲电商核心支柱
不同于以往“跨境仅是补充”的认知,当前跨境交易已是欧洲平台生意的主体。欧洲市场虽国家众多、语言复杂,但物流与支付体系互通,且多国共用欧元,天然适合跨国销售。对消费者而言,购买邻国或亚洲商品已成常态。
这种生态对中国卖家极为友好:进入欧洲市场并非挤入封闭的本地圈子,而是融入一个以跨境为主导的开放体系。无论是中国卖家销往德国,还是法国卖家销往西班牙,均属于该生态的正常组成部分。
欧洲百大平台格局与中国卖家机会
榜单综合考量跨境销售、搜索表现及覆盖国家数等维度。亚马逊长期领跑,eBay、Etsy稳居前十;速卖通、Temu等中国背景平台也占据多个席位。
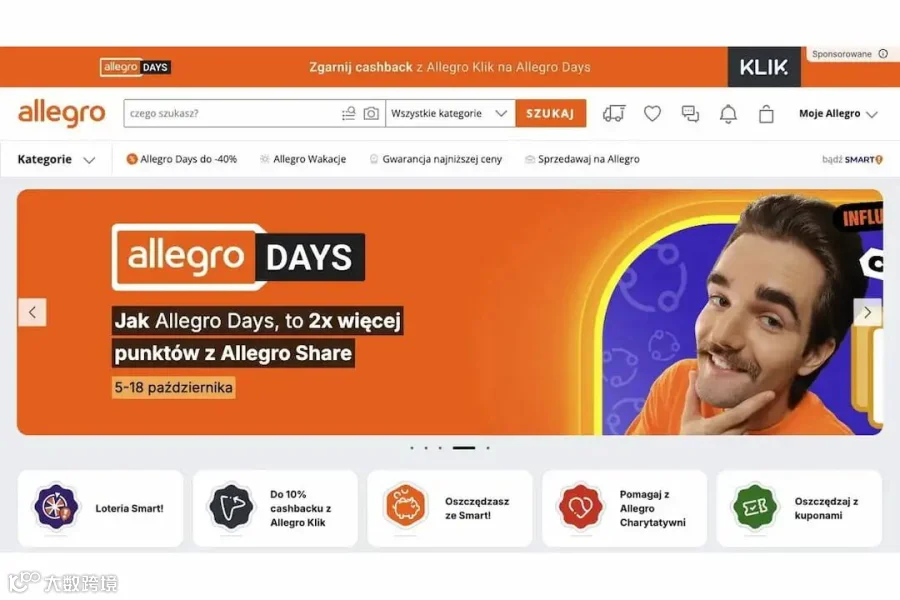
除头部平台外,波兰Allegro、荷兰Bol、法国Cdiscount及家装垂直平台ManoMano等区域性平台在本土影响力巨大,往往不输亚马逊。这些平台正积极引入新品类以抗衡巨头,是中国卖家被忽视的增长点。但需注意,此类平台通常要求当地公司主体及税号,入驻门槛较高。
三类平台差异化运营策略
综合型平台:规模与成本之争
以亚马逊、Allegro、Bol为代表,品类全、流量大,但价格竞争激烈。适合具备供应链成本优势、能实现规模化运营的卖家,需做好应对价格战的准备。
垂直型平台:品牌与利润高地
如时尚领域的Zalando、家装领域的ManoMano,受众精准,对品质敏感。适合拥有自主品牌及特色产品的卖家,竞争相对较小,利润空间更可观。
C2C转售平台:非中国品牌主战场
以二手服饰为主,多为个人卖家主导,与中国品牌关联度低。建议中国卖家采取“综合平台跑量+垂直平台做品牌”的组合策略,分散风险并提升盈利能力。
布局欧洲市场的四大关键趋势
AI驱动商品发现
智能推荐正成为流量入口。商品信息(标题、属性、尺寸、认证等)的准确性与完整性直接决定曝光率。务必使用专业翻译而非机翻,并重视新品上线初期的评价管理。
社交电商崛起
短视频内容正推动欧洲社交电商早期增长。现阶段入场成本较低,提前积累内容与粉丝基础,将在未来市场竞争中形成护城河。
本地履约成标配
随着国际平台加大海外仓投入及欧盟关税政策调整,消费者对时效要求提高。“本地仓发货”已从加分项变为入场券。
合规监管趋严
海关改革、增值税、生产者延伸责任(EPR)及包装法规使合规成本上升。各国包装回收、电子电器回收注册必须提前完成,以免面临下架风险。
中国卖家入局建议与路径规划
欧洲市场机遇与挑战并存。机会在于跨境生态成熟、平台欢迎优质供应链卖家及区域蓝海市场存在;挑战则在于主体资质、小包直邮受限、合规细化及高标准的售后时效要求。
长期经营必须具备当地主体、本地仓储、VAT合规、产品认证及本地售后能力。在市场选择上,德法英体量虽大但竞争激烈,建议从西班牙、意大利、波兰等中等体量且本土平台强势的市场切入,更易站稳脚跟。
实操层面,应先落实当地公司与税号,精选1-2个匹配平台搭建合规履约体系,再逐步拓展。避免盲目铺货或单押一平台。鉴于多数平台采用审核或邀请制,充分的资料准备是提升通过率与上线速度的关键。
来源:欧洲跨境商务,2026
END