

0%联邦税,100雷亚尔的采购,实缴20.48雷亚尔州税。这两个数字同时成立,才是巴西当下真实的账本。

2026年9月3日,巴西参议院通过MP 1.357/2026,将50美元以下个人消费的联邦进口税归零从临时措施转变为可延续的法律基础。消息公布后,部分卖家误以为“税没了”。但巴西联邦税务局明确指出:在合规平台进行100雷亚尔的采购,联邦税为0,但州级ICMS为20.48雷亚尔,合计仍需缴纳20.48雷亚尔。联邦税归零与州税照收并行,中间没有任何模糊地带。
一、0%联邦税的三道门槛,缺一即失效
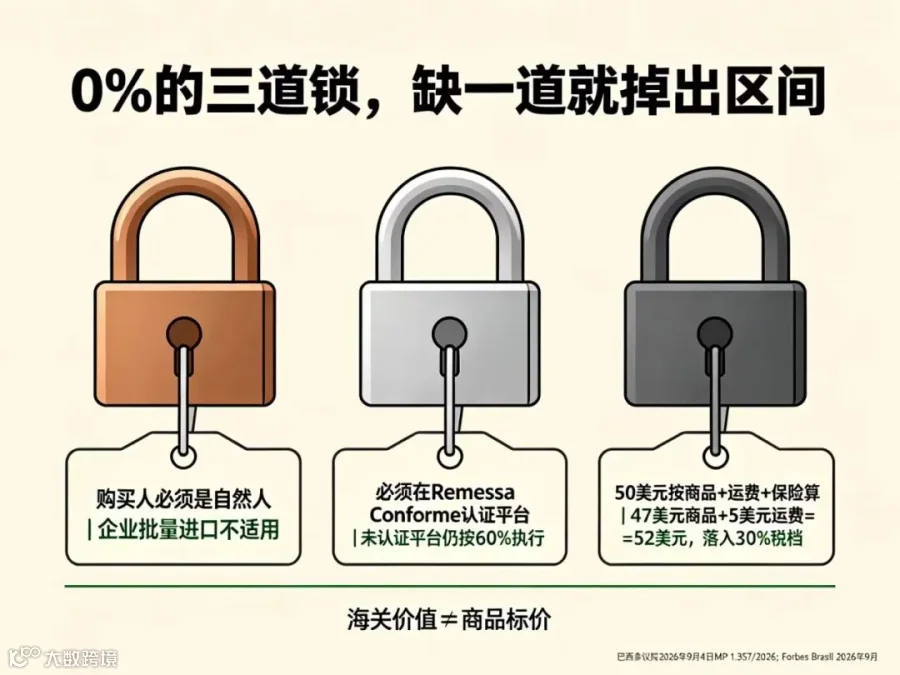
要享受0%联邦税优惠,必须同时满足以下三个条件:
1. 购买主体必须为自然人。企业主体的批量进口或商业性采购不适用此优惠政策。该限制针对的是主体身份,而非商品品类。
2. 必须通过Remessa Conforme认证平台交易。未加入该计划的平台,50美元以下订单仍按60%征收联邦税。平台是否获得认证,直接决定税率是0还是60%。
3. 50美元限额基于海关价值计算。海关价值包含“商品金额+运费+保险”,而非仅商品标价。例如,一件47美元的商品加上5美元运费,海关价值为52美元,落入50.01至3,000美元区间。根据参议院文本,该区间的联邦税率从60%降至30%,但仍需缴纳30%,并非0。
二、ICMS“税上税”机制:定价模型的核心变量
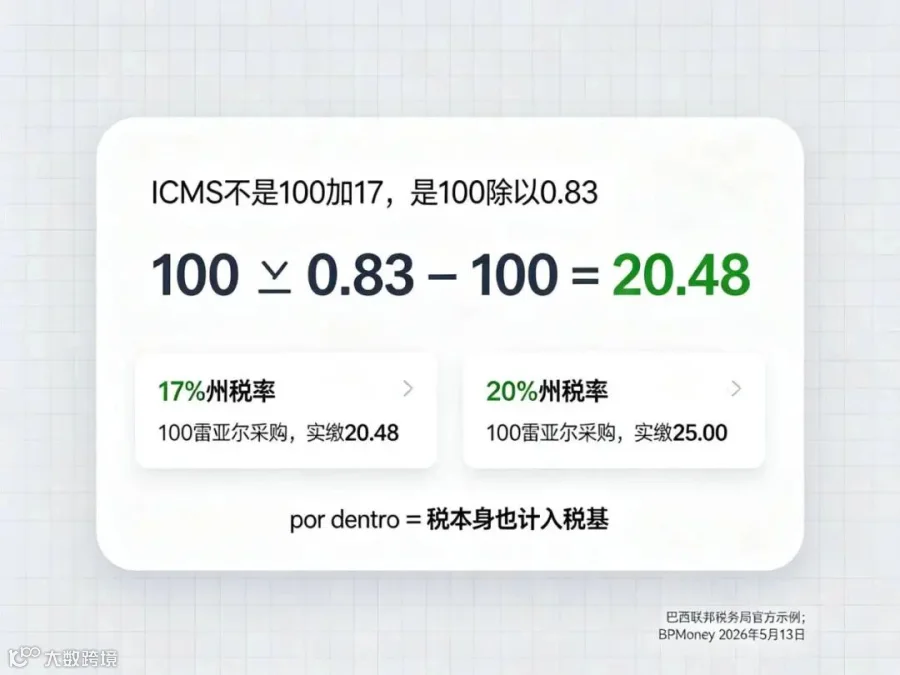
ICMS为州税,税率通常在17%至20%之间。2026年4月,包括Acre、Alagoas、Bahia、Ceará等在内的十个州已将进口ICMS税率从17%上调至20%。
ICMS采用“por dentro”(内含法)计算方式。以17%税率为例,并非在100基础上加17,而是100除以0.83再减去100,结果为20.48。巴西联邦税务局及Forbes Brasil报道均引用此算法。若目的地州税率为20%,同样100雷亚尔的采购,ICMS税额将升至25雷亚尔。
这笔税款由认证平台在消费者结账时代收,但它直接压缩了卖家的可定价空间。消费者支付的总金额并未因联邦税归零而大幅降低,因为州税填补了大部分缺口。

三、离岸合伙人无法适用Simples Nacional简易税制
巴西《补充法》第123/2006号第17条明确规定,“合伙人居住在境外”(sócio domiciliado no exterior)的情形不能适用Simples Nacional简易税制。这是法律明文排除,而非政策引导。
这意味着,由中国母公司控股或合伙人常驻境外的巴西有限责任公司(LTDA),从设立之初便被排除在简易税制之外。此类企业只能选择Lucro Presumido(推定利润税制)或Lucro Real(实际利润税制),其合规复杂度和有效税负远高于Simples Nacional。
虽然巴西允许外国自然人100%持股LTDA,无最低注册资本要求,且可从境外管理,但“能注册公司”与“能适用何种税制”是两个独立概念。股权结构和合伙人居住地在公司注册申请提交前,就已决定了税制路径。
四、CNPJ与10月清关新规:合规交易的必要基础
1. CNPJ是业务运行的总开关
平台本土店入驻、NF-e电子发票开具、Siscomex清关申报及银行账户开立,均绑定CNPJ(巴西法人税号)。美客多本土店强制自动开具NF-e,TikTok巴西本土店要求每笔订单先上传合规电子发票才能进入物流环节。缺少CNPJ,上述环节均无法推进。
2. Siscomex Remessa申报新规
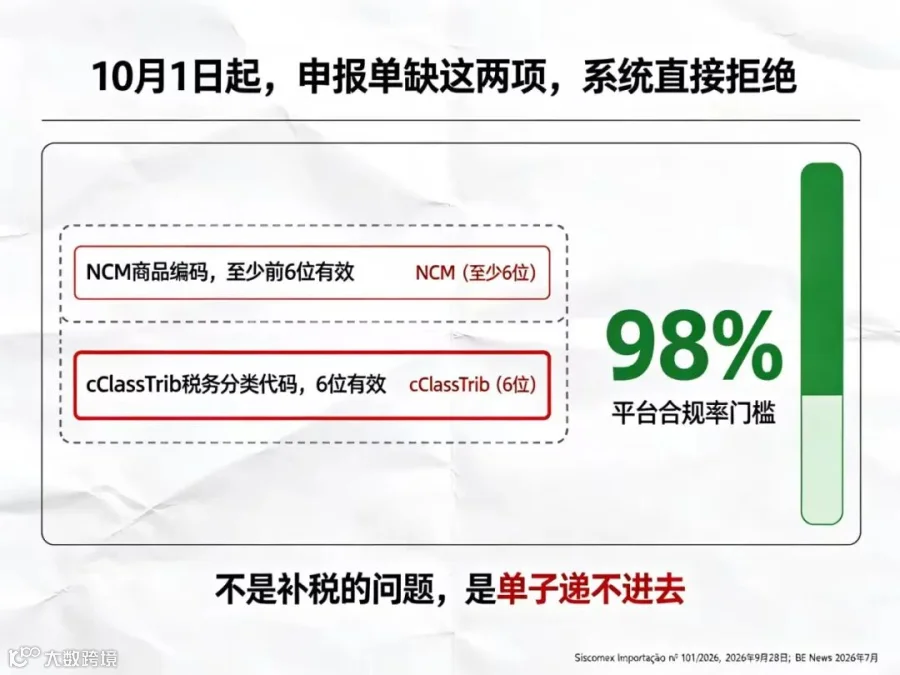
自10月1日起,Siscomex Remessa对DIR申报强制要求两项代码:NCM至少前6位有效编码,以及6位有效税务分类代码(cClassTrib)。不符合新规则的申报将被系统拒绝,导致DIR无法完成注册。这不仅是补税问题,而是订单根本无法进入清关流程。
3. Remessa Conforme 2.0合规门槛
联邦税务局推动的新框架将平台合规率门槛设为98%。若平台扫描图像与申报描述的一致性低于98%,将被排除出认证计划。一旦平台失去认证,依附于该平台的卖家将同时失去0%税率条件和快速清关优势。平台的合规状态直接关联卖家的经营稳定性。
五、不同体量卖家的应对策略
跨境小包卖家:对于单量有限的卖家,50美元以内的0%联邦税是真实存在的,但必须将17%-20%的ICMS作为刚性支出纳入定价模型,而非基于“零税”假设制定利润方案。选品和定价边界需严格依据含运费和保险的海关价值划定。
本土店卖家:有意获取CNPJ并运营本土店的卖家,需在股权设计阶段解决离岸合伙人排除Simples税制的问题。税制路径在公司注册前已确定,而非注册后选择。此外,10月清关新规和平台98%合规门槛要求申报数据具备高度的完整性和可验证性,这需要在前端运营中落实,而非后期补救。
利用离岸主体通过拆分包裹(fracionamento de remessas)进行事实上的商业性进口,已被参议院文本列为打击对象。随着2026年AI稽查比对扫描图像与申报描述能力的推进,这条路径的容错空间正在被规则层面逐步关闭。
巴西当下的规则清晰明确:0%联邦税、20.48雷亚尔州税、98%合规率及NCM 6位编码均见于官方公告。关键在于卖家是否愿意在落地执行前,将这些数字纳入统一表格进行精准测算。
END