

点击蓝字 关注我们
欧洲九国 6020 亿美元,核查重心转向主体资质
2026 年 BSA(商业解决方案协议)新规在欧洲全面落地后,亚马逊欧洲站的账户核查重心,正从运营行为转向主体资质:店铺主体、税务信息、收款链路、资料真实性,成为复审时被逐项比对的内容。多位跨境卖家与税务代理在受访时表示,近一年被问及最多的问题已从“哪个站点好做”变为“账户能否通过复审”。这一变化发生在一个体量并不小的市场上——欧洲九国电商规模合计 6020 亿美元,约为美国单站点的 1.24 倍。规模与门槛,同时抬高了。
一
规模:九国合计 6020 亿美元
据公开行业统计,美国亚马逊单站点规模约 4300 亿美元。欧洲九个市场拆开单看,英国 1770 亿美元、德国 1240 亿美元,其余市场从 790 亿美元递减至 190 亿美元,单一市场均低于美国。
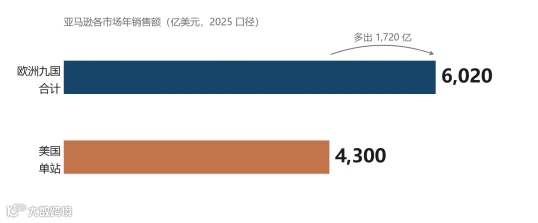
美国单站 4300 亿美元,欧洲九国合计 6020 亿美元
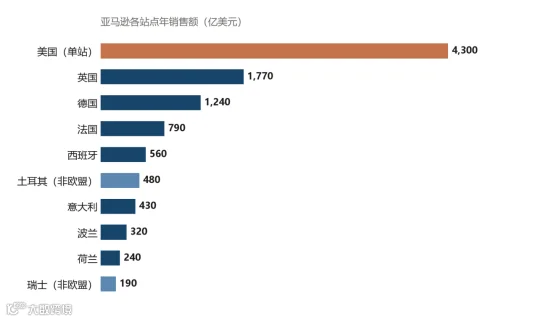
九国规模排位;土耳其、瑞士不在欧盟范围内
从组合口径看,欧盟六国(德国、法国、西班牙、意大利、波兰、荷兰)合计 3580 亿美元,加上英国为 5350 亿美元;计入其余市场后,九国合计 6020 亿美元,相当于美国单站点的 1.24 倍。规模之外,卖家的实际感受集中在另一侧——账户能否通过复审,正在成为比选品更前置的问题。
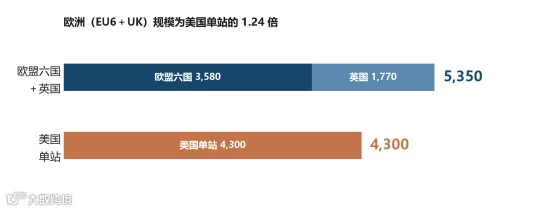
欧盟六国加英国为 5350 亿美元,相当于美国单站的 1.24 倍
二
核查重心:从运营行为转向主体资质
BSA 新规落地后,平台在欧洲主营站点的核查项目出现调整:协议三视频核验成为常规动作,二次 KYC 真实性复审的触发频次上升;税务主体与收款主体不一致时,平台可采取限流、停售与资金冻结措施。
据多位卖家朋友所说,平台抽检资源并非均匀分布,通常向卖家密度高、违规基数大的站点倾斜。德国、英国、法国等大型站点卖家基数大,抽检频次相应更高。更换收款账户、批量调价、集中优化 Listing、单日大量上新等常规操作,都可能触发复核。
一位在德国站经营三年以上的卖家朋友描述了今年的经历:2025 年底更换收款账户,两周后进入二审。核查发现两处不一致——公司注册地址与实际经营地址相差一个门牌号,银行对账单姓名与店铺主体名称存在一处缩写差异。该账户审核持续四十余天,期间库存积压,Listing 权重明显下降。
类似情况在近两年并不少见。行业普遍认为,变化的不是卖家操作水平,而是核查颗粒度:过去可以通过的资料,现在难以通过。

希腊主体与德英法站点的运营环境对比
三
成本:增值税分为两层
除核查之外,税务成本同样是欧洲经营的关键变量。欧洲增值税需拆分为两层,多数卖家只计算了第一层。
第一层是 VAT1,即商品销售增值税。德国 19%、法国 20%、意大利 22%、希腊 24%,含在售价内,由本土主体自行申报,平台不代扣。
第二层是 VAT2,性质为平台服务费的增值税。2024 年 8 月起,亚马逊在欧洲主营站点对佣金、配送费、月租等服务费代收增值税,摊至销售额约为 5% 至 8%,直接在结算单中扣除,不体现在卖家的税务申报表上。不少卖家是在发现回款减少后,才回溯原因。
该层采取名单制,覆盖英国、德国、法国、意大利、西班牙、荷兰、波兰、比利时、瑞典九国。即便卖家持有本国 VAT,只要主体落在上述站点,服务费部分仍会被代扣。像希腊不在名单内的,按平台当期规则,以希腊主体加希腊本土 VAT 经营,这一层不在结算单中扣除。需要说明的是,该层是否代扣取决于主体注册地及其税务规则;调整主体所在地,同时意味着承担当地的申报与年审义务,并非单纯的成本选择。
以月销 10 万欧元测算,按 5% 至 8% 计,单月为 5000 至 8000 欧元,全年 6 万至 10 万欧元。对净利率仅有数个百分点的中小卖家,这一项对利润的影响不可忽略。
需要说明的是,名单与征收口径随政策调整,应以平台当期通知及当地税代意见为准。
四
应对:六项信息统一在同一主体
针对上述核查逻辑,金小刚的做法,是将六项信息统一在同一主体之下:真实注册的公司实体;处于有效状态的税号;线下实体对公账户;与账户同名的信用卡;可追溯的本土回款链路;物理隔离的登录环境。
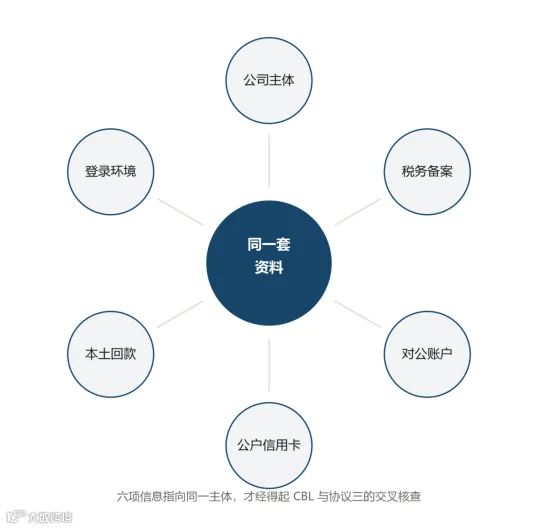
主体、税号、公户、卡、回款、登录环境六项信息一致
这一模式的依据是审核的第一道判断标准——各项信息是否指向同一主体。信息一致时,即便触发 CBL 审核(平台怀疑账户被盗用或异常操控时发起的核查),卖家也可提供完整材料自证;信息不一致时,二次审核与关店多由此产生。
该路径的成本同样明确:真实注册、真实报税、实体公户与独立环境均需持续投入,前期成本高于使用现成低价资料,后续还需按季度完成申报与做账。对仅计划短期测试市场的卖家,这一投入未必必要,但想深耕欧洲市场的卖家,这个模式大概率是目前的最优解。
五
边界:资质解决的是“能不能长期跑”
希腊电商占社会总零售比例不足一成,希腊统计局 2025 年口径约为 9.5%。市场规模决定单量上限,以希腊主体经营欧洲,更适合作为进入欧洲市场的资质与结算通道,而非主要销售战场。
同时,市场上低价主体资料普遍存在套用、空壳与虚拟账户等情况,一旦进入审核环节即会暴露,后果为审核不通过、封号与资金冻结。需要区分的是,主体合规解决的是账户能否长期稳定运行,并不解决销售问题——产品、定价与广告投放若无竞争力,主体结构本身无法弥补。
END