
大数跨境

造船订单暴增 72%!马士基的 “远期反击”:不抢 2027,押注 2030

造船订单暴增 72%!马士基的 “远期反击”:不抢 2027,押注 2030 海贸视界
2026-10-21
5
导读:生活不会让你一直失去,也不会让你一直得到。所以,不必为“得到”而欢欣雀跃、得意忘形,也不必为“失去”而捶胸顿足、伤心难过。

生活不会让你一直失去,也不会让你一直得到。所以,不必为“得到”而欢欣雀跃、得意忘形,也不必为“失去”而捶胸顿足、伤心难过。看淡得失,不是停止追求,而是懂得在追求中保持清醒;不是不再热爱,而是学会在热爱中保持独立。不是什么都不在乎,而是明白什么值得在乎。得是幸,失是缘,不强求、不执念,方能在起落间,守住内心的平静与安宁!

最近集运圈最受关注的变化之一,是马士基手持船舶订单的突然爆发。从 9 月底开始,其新船订单 TEU 在短短三周内暴涨超 70 万箱,市场声音几乎一边倒地将其与达飞 “2027 年运力反超” 的宣言绑定。

01

运力盘面:全年温和增长,结构悄然重构

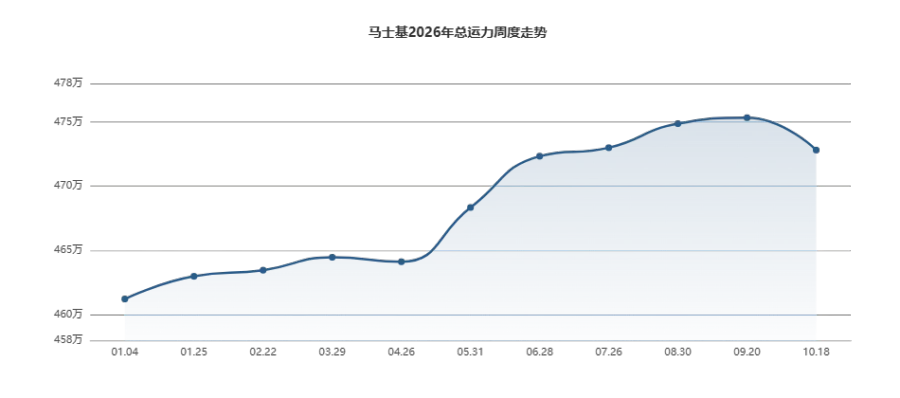
先看全年整体盘面:马士基今年的运营运力并未激进扩张,整体呈温和上行走势。
核心数据结论

  • 全年增幅有限:年初总运力 461.2 万 TEU,最新 472.8 万 TEU,累计增幅仅+2.52%,船舶总数从 727 艘增至 750 艘,净增 23 艘。

  • 份额极度稳定:市场份额长期维持在 13.7%-13.8% 区间,仅个别周短暂触及 13.9%,没有通过运力投放抢夺市场份额。

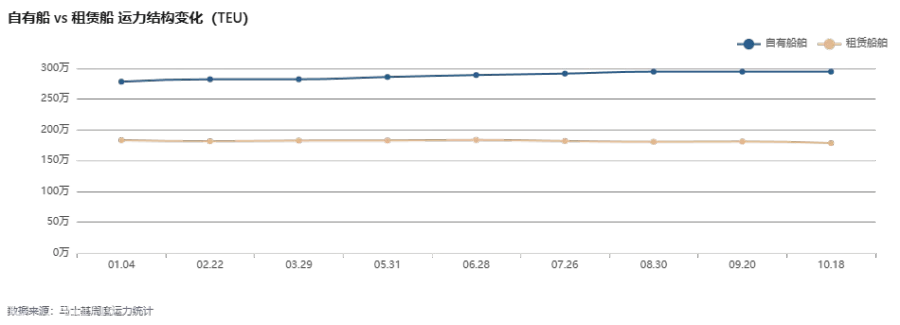
  • 结构分化明显:运力增长完全由自有船支撑,租赁船端持续收缩,是今年最核心的结构变化。
结构拆解:自有扩、租赁缩,降本意图明确

自有船舶:稳步扩容,增长核心

年初自有运力 278.1 万 TEU(344 艘),最新 294.4 万 TEU(359 艘),累计增量 16.3 万 TEU,增幅+5.86%。1-8 月持续交付新船,8 月底后交付节奏阶段性暂停,运力规模进入平台期。

租赁船舶:持续退租,占比下行

年初租赁运力 183.1 万 TEU,占总运力 39.7%;最新 178.4 万 TEU,占比降至 37.7%,累计缩减 4.7 万 TEU。用低成本自有船替代高成本租赁船,降低运力成本的同时,减少对即期租船市场的价格暴露。

02

订单 3 周跳涨 72%,远期产能大幅加码

如果说运营运力的变化波澜不惊,那么手持船舶订单的异动才是真正的行业信号 ——9 月底以来,马士基订单规模出现了断崖式跳涨。
订单数据详解
  • 前 9 个月平稳波动:年初订单 105.1 万 TEU,截至 9 月 20 日仍维持在 120.3 万 TEU,大半年时间仅小幅增长 14.5%。
  • 9 月底集中爆发:9 月 27 日当周,订单 TEU 直接跳升至 172.2 万 TEU,单周增幅超 43%;截至 10 月 18 日已达 181.2 万 TEU,较年初累计暴涨72.4%。
  • 订单占比大幅抬升:手持订单占现有运营运力比重,从年初的 22.8% 升至 38.3%,意味着未来 2-3 年将有近四成的新增运力进入船队。
从公开信息看,本轮跳涨主要来自马士基集中下单的 26 艘 18600TEU 甲醇双燃料大船,交付窗口集中在2029-2030 年。

03

这算对达飞的 “强力反击” 吗?

市场普遍将这笔订单与达飞 CEO “2027 年运力超越马士基” 的宣言挂钩,但严格来说,这是一场远期防守型反击,而非短期决战式反击。

为什么不是 “短期强力反击”

首先,时间线完全错配:
  • 达飞的反超目标是2027 年,其主力 24000TEU 超大船集中在 2026-2027 年交付;
  • 马士基这批新船交付在2029-2030 年,根本赶不上 2027 年的位次争夺。
其次,当下运营端毫无反击姿态:马士基不仅没有加租船舶冲运力,反而在持续收缩租赁船队,现货市场运力投放极度克制。
简单说:马士基没有在达飞设定的赛道和时间表里应战,甚至主动放弃了 2027 年的位次防守。

为什么又是 “战略级反击”

在此之前,马士基多年坚持 “运力克制” 路线,新船以替换老旧船为主,极少大规模净增量扩产。达飞的公开追赶,直接改变了它的战略偏好。
如果不下这笔订单,后果是:2027 年被达飞反超后,对方的订单储备将持续领先,在 2028、2029 年进一步拉开差距,形成长期、不可逆的运力位次差距。
这批订单的真正目标,不是 “不让你 2027 超过我”,而是:
就算你 2027 超过我,我也提前锁死远期产能,在 2029-2030 年把运力体量拉回来,守住第二梯队的长期话语权。

04

底层逻辑:不止是内卷,更是周期卡位

达飞的竞争压力是扳机,但不是全部动因。这笔大额订单的背后,是三个更硬的行业底层逻辑:
1. 低碳换代的强制窗口
全球集运脱碳规则持续收紧,老旧高排放船未来的运营成本、合规风险将持续走高。提前锁定甲醇双燃料大船,是应对长期合规要求的必经之路。
2. 船台产能的提前锁定
当前全球主力船厂船台排期已到 2028-2029 年,后续船价、交付周期仍有上涨预期。逆周期下单、提前锁定船台与成本,是头部船公司的常规操作。
3. 运力结构的长期优化
用自有新船逐步替代租赁船舶,提升船队自控率、降低周期波动下的租船成本,是马士基这两年的明确战略。这批订单是该战略的远期延续。

05

四个判断

短期(2027 年前):马士基不会激进投放运力,现货市场供给端压力有限。头部船公司整体仍以控运力、保运价为主,不会开启全面价格战。
中期(2029 年起):新一轮交付潮将集中来袭,不仅马士基,达飞、地中海航运的订单都将进入交付高峰,行业供给压力会显著抬升。
竞争格局:全球第二、三名的位次切换大概率在 2027 年发生,但马士基的综合物流底盘更强,单纯运力位次变化对实际市场竞争力的影响有限。
行业趋势:头部船公司的竞争,已经从 “即期运价内卷” 转向 “远期产能卡位 + 低碳技术布局”,未来的差距会在 3-5 年后的交付期集中显现。


本文内容基于公开信息整理,仅供行业交流参考,不构成任何决策依据。文中观点与数据版权归属原作者或原始发布方,若涉及版权问题请后台留言联系我们处理。未经许可禁止商业转载,读者基于本文的任何操作风险自担。


【声明】内容源于网络
0
0
海贸视界
聚焦航运动向,助力航运信息化发展!
内容 203
粉丝 0
海贸视界 聚焦航运动向,助力航运信息化发展!
总阅读15.8k
粉丝0
内容203