四年蛰伏!2026年商业航天赛道热度再起,国宇星辰(上海)航天科技有限公司正式宣布完成近亿元A轮融资,由沂景资本、复星创富、路遥资本联合投资。
这是继朱雀三号可回收火箭首飞、千帆低轨互联网星座批量组网后,国内在轨服务领域又一笔标志性融资,也是太空机器人赛道为数不多的大额早期融资。
在此之前,国宇星辰已完成三轮融资,资方包括元禾原点、厚雪资本、尚颀资本等多家机构,成立四年累计完成四轮融资,节奏稳健。
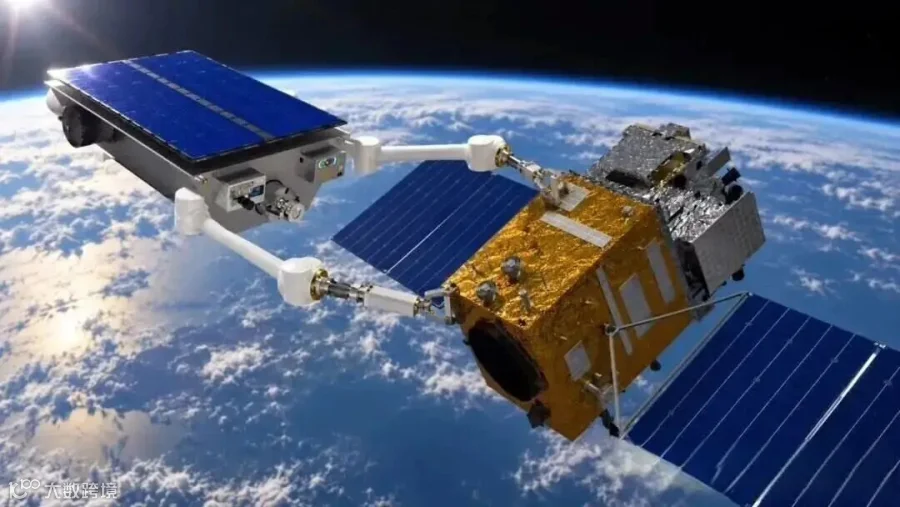
图源:国宇星辰
在这一背景下,国宇星辰的这笔融资尤为引人关注。当中国商业航天从“把卫星送上天”的上半场,逐步迈向“太空运营”的下半场,在轨服务正成为新的产业风口。提前四年卡位的国宇星辰,正亮出“太空机器人集群”这张核心底牌。
01.
从航天老兵到在轨服务拓荒者
拥有超20年航天科研与工程管理经验的张龙,有着清晰的职业轨迹。他曾供职于航天科技集团,深度参与国家载人航天、探月及火星探测等重大专项,历任型号主任设计师、集团处长,2015至2021年期间担任蓝箭航天总裁,是国内商业航天领域的资深老兵。
2022年,中国商业航天赛道走过第一轮从过热到退烧的周期,市场趋于冷静。就在行业主流仍聚焦火箭与卫星制造之时,张龙选择了一条反共识的路径——创办国宇星辰,一头扎进当时尚属冷门的在轨服务赛道。
“2015年商业公司开始造火箭的时候,也有很多人不看好,但后来的事实证明:反共识恰恰是早期赛道的机会。”在张龙看来,提前布局就是为了接住即将到来的市场需求。
与张龙一同搭班子的,还有两位行业大咖。联合创始人兼首席科学家吴树范是国际宇航科学院院士、国家引进的海外高层次微小卫星专家,拥有30余年航空航天领域经验,把控公司整体技术方向;CTO容建刚曾供职于中国科学院微小卫星创新研究院,参与过天宫二号伴随卫星、空间达芬奇计划等重大专项,擅长工程化落地和型号抓总。
核心团队均来自中科院微小卫星创新研究院、航天科技集团、清华大学等机构,具备飞行器研制、发射任务运营和型号工程管理能力。
国宇星辰的产品逻辑很清晰,先想清楚未来服务什么场景,再倒推需要怎样的产品,最后补充关键技术版图。团队拆解了辅助入轨离轨、在轨加注、在轨维修、在轨组装等核心场景,最终提炼出四大核心能力:要有“手”去操作、有“眼”能看见、有“腿”跑得动、有“大脑”控制得住。
2025年5月,国宇星辰自研验证星“星迹源一号”在酒泉卫星发射中心成功发射,是国内首个由商业航天公司研制并完成飞行任务的在轨服务及天地感知新技术验证平台,累计在轨时长已超一年。
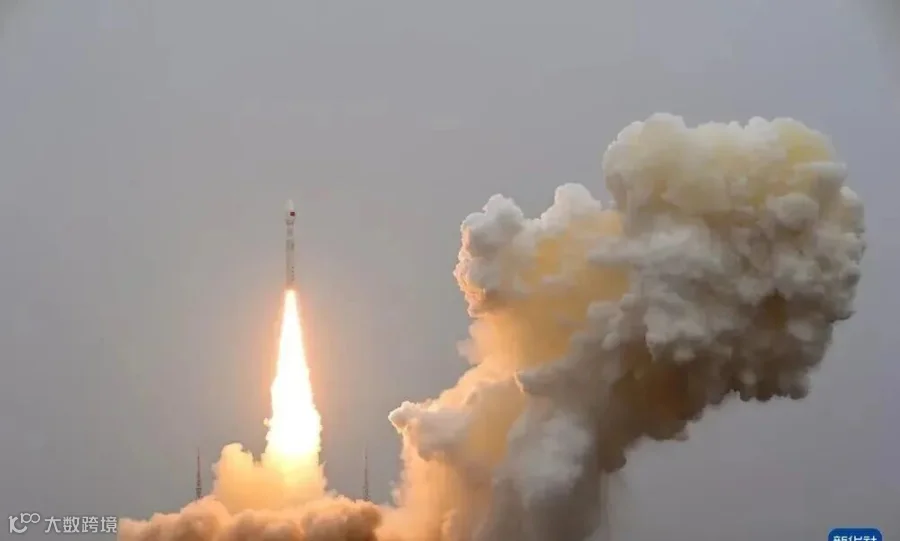
图源:新华社
截至目前,星载智能控制模组、组合动力系统、视觉导航系统均已完成在轨验证;唯一尚未上天的七自由度机械臂,地面力学实验、EMC实验、功能性实验已全部完成,将随星迹源二号于2027年一季度发射验证,补齐最后一块技术拼图。
02.
太空里的“服务商”
商业航天的叙事正在切换赛道,在轨服务的价值正在被重新认知。
随着全球低轨卫星星座加速组网,卫星失效补位、在轨运维避让的压力正持续攀升,NASA戈达德航天中心数据显示,2020至2024年间,有583颗星链卫星从极低地球轨道坠落;仅半年内,星链卫星执行的避让动作次数就超20万次。
当几万颗卫星陆续铺满近地轨道,“管、修、加、清”的需求应运而生,谁来为卫星提供全生命周期的在轨服务,成为太空经济的新命题。
聚焦在轨服务领域,国宇星辰核心业务覆盖四大板块:在轨服务(辅助入轨/离轨,在轨加注、在轨维修)、在轨组装、太空制造和深空开发,而太空机器人正是执行所有任务的核心载体。
这套太空机器人系统包含四个部分:躯体(智能平台和组合动力)实现轨道机动和姿态调整;感知(多源融合AI感知模组)完成目标精准识别、定位和引导;大脑(星载AI决策单元)实现通信时延下的本地任务规划和自主决策;执行(太空灵巧机械臂和加注接口)完成抓取、对接、维修、加注等复杂物理交互。
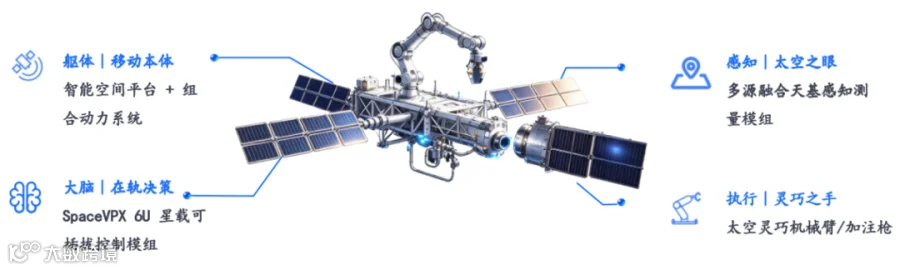
图源:国宇星辰
商业化的节奏也在同步推进,国宇星辰已签订数千万元载荷搭载业务订单,交付多台组合动力系统,并建立海外销售渠道;在轨服务方面,公司已进入国家级卫星互联网星座运营商的供应商名录。
“首飞必有用,首飞必成功,首飞必赚钱。”这是张龙给星迹源一号定下的三条要求。在他看来,不能只是为了做技术实验而发射,要带着真实的客户任务上天,才能验证签单和履约的能力。
星迹源一号就搭载了来自中国航天科技集团、中国电科集团、中国科学院等多家用户的11台新研载荷,既考核了星上处理单元响应多载荷的能力,也为日后大型星座应用做了储备。
融资与估值也在稳步抬升,成立四年,国宇星辰已完成四轮融资,资方阵容覆盖产业资本、VC机构与地方平台,股东结构持续优化。本次近亿元A轮融资,将主要用于太空机器人集群建设以及商业化市场拓展,加速推动国内在轨服务从技术验证走向规模化商业交付。
值得注意的是,通过核心系统自研、采用工业级部组件和元器件,以及团队独创的筛选验证方法,国宇星辰产品商业化后的成本,相比当前国内外主流体系,未来有望降低一半以上。
成本优势叠加技术壁垒,构成了国宇星辰参与赛道竞争的核心底气。
03.
在轨服务风口期
全球在轨服务市场正处于稳定增长通道,一场太空经济竞赛的下半场已经开启。
根据Fortune Business Insights的报告,全球在轨服务市场预计从2026年的31.8亿美元增长至2034年的68.7亿美元,复合年增长率(CAGR)为10.10%。

图源:网络
放眼海外,日本的Astroscale以碎片清理起家,2024年登陆东京证券交易所,营收四年增长约五倍;意大利的D-Orbit用20余次轨道运输任务验证了客户付费意愿;美国Space Logistics的MEV-1在2020年完成首次商业在轨延寿,为一颗工作了19年的GEO卫星续命五年。
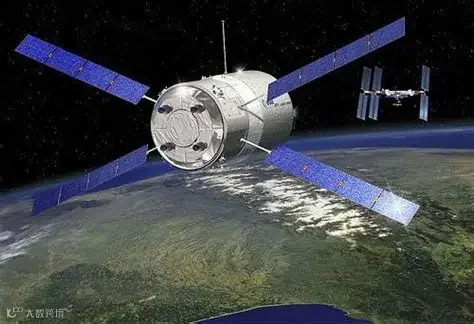
“太空巴士”IH-1轨道转移飞行器 图源:网络
需求已至,国内卡位者正批量涌现,国宇星辰之外,无限宇航自研的“太空巴士”IH-1轨道转移飞行器已完成地面关键性能验证,计划2026年四季度择机发射,未来可覆盖多星异轨部署、在轨加注、卫星延寿等全周期在轨服务。
航天驭星旗下三垣航天研制的驭星三号06星已成功入轨,完成柔性机械臂模拟燃料加注等一系列在轨操作验证;未来宇航也在加速推进“太空4S店”相关产品投产,整个赛道正从技术验证阶段稳步向商业化落地过渡。
但高赛道热度不等于高商业化成熟度,与海外成熟玩家相比,国内在轨服务仍处于早期阶段,多数公司仍在技术验证期,真正实现商业订单交付的玩家屈指可数,从技术验证到规模化服务仍有较长的路要走。
过去几年,国内商业航天的故事集中在火箭发射与卫星制造,价值集中在进入太空的环节。而在轨服务的崛起,本质是把太空运营作为独立价值板块推向市场,让投资者按服务公司的订单、交付与盈利路径去估值,从而在产业爆发期争取更高的估值锚。
在这轮商业航天下半场的窗口下,在轨服务很可能催生下一批硬核航天企业。对国宇星辰而言,从单星验证迈向太空机器人集群,是必经的商业化路径。
对国宇星辰而言,未来三到五年正是“抢位置”的关键窗口期。在轨服务的赛道竞争,归根结底看谁能把技术做成可复制、可规模化的生意。国宇星辰若能持续推进太空机器人集群落地,把每一次在轨交付都变成下一次成交的起点,赛道给出的增长红利才不会只是叙事。
本文由胡润百富综合整理
❖ END ❖