


冰岛 VAT 不是欧盟 VAT,IOSS 在这里不适用
做欧洲市场的卖家都知道 IOSS(进口一站式申报)能简化小包裹 VAT,但冰岛不是欧盟成员,欧盟的 OSS/IOSS 完全不适用于冰岛——它是 EEA 成员,VAT 制度完全独立。
冰岛自己的 VAT 叫 VSK(Virðisaukaskattur),由税局 Skatturinn/RSK 管理,标准税率24%(2015 年从 25.5% 下调)。最反直觉的一条:冰岛没有低值免税门槛,货值 1 美元和 1000 美元一样要交进口 VAT,也没有低值简化流程——把商业货申报成「礼物」避税是明令禁止的。
判断:出口冰岛的 VAT 逻辑和欧盟完全不同——实体货靠「边境代收」、数字服务靠「VOES 注册」、别指望任何豁免,算报价时把 24% 老老实实算进去。
税率结构:24% 标准 + 11% 低税率 + 0% 零税率
冰岛 VSK 依据 Lög nr. 50/1988(第 14 条等):标准税率 24%覆盖绝大多数商品和服务(电子、服装、大部分数字产品、企业服务);低税率 11%覆盖食品(非糖果饮品)、书籍报刊、住宿、客运、热水/电/供暖燃料、温泉与水疗入场、文化与体育入场;零税率 0%覆盖出口、国际运输及提供给境外方的特定服务。
注意 11% 的边界:糖果和饮料不算低税率食品,按 24% 收——食品饮料类选品要分清哪些走 11%、哪些走 24%,算错税率=报价错误。
豁免领域(不能抵扣进项):医疗、教育、文化、金融、保险、房地产租赁、银行。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
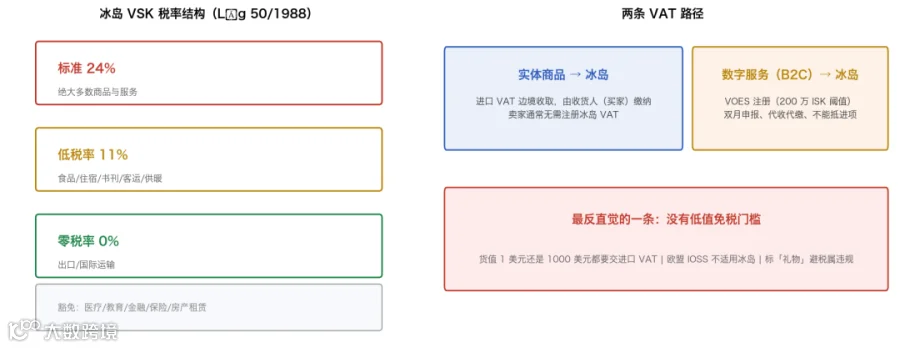
图 1:冰岛 VSK 税率结构 + 两条 VAT 路径
实体商品:VAT 在边境收,买家缴,卖家一般不注册
向冰岛销售实体商品的外国卖家,通常不承担冰岛 VAT 注册义务——进口 VAT 在边境收取,由收货人(通常是冰岛买家)缴纳,不管买家是否注册了 VAT。
清关 VAT 按 CIF 完税价计算:完税价 = 货值 + 运费 + 保险,VAT = CIF × 24%。没有 de minimis 门槛,没有低值简化,样品和小包同样要交。
两个实操含义:一是DDP 报价(含税到门)时,24% 是纯成本,必须算进报价;二是别标「礼物」逃税——冰岛明令禁止把商业货描述成礼物规避关税和 VAT。 还有一个常被忽略的点:谁承担清关的「谁就要先垫税」。如果走 FOB/EXW,冰岛买家自己清关自己缴 VAT,你报价不含税;如果走 DDP,你(或你的货代)代缴 24%,这部分资金占用和汇率风险都算你的。冰岛没有铁路,所有内陆运输走公路,雷克雅未克港到冰岛内陆地址要单算派送费——DDP 报价千万别漏了这段。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数字服务:VOES 注册,200 万 ISK 阈值
与实体货不同,向冰岛消费者销售数字服务(软件订阅、流媒体、可下载产品)的非居民供应商,须按 VOES(VAT on Electronic Services)注册,阈值与本地企业一致:连续 12 个月应税营业额超过 200 万冰岛克朗(约 €13,300)。
VOES 是 RSK 为非居民数字服务商设的简化注册通道:文书更少,但双月申报、代收代缴冰岛 VAT,且不能抵扣进项。
B2B 数字服务:外国公司向冰岛企业销售,通常通过冰岛代表走完整注册;未注册外国公司可依 Regulation nr. 1243/2019 申请进项退税。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
注册实操:RSK 5.02 + 冰岛代理 + kennitala
冰岛没有 EORI 号,进口商用的是kennitala(冰岛国民身份号);外国公司有应税活动但无冰岛固定机构,必须通过冰岛居民代理/VAT 代表注册,代表承担连带责任。
注册流程:提交 RSK 5.02 表(Skatturinn 服务门户),活动开始前至少 8 天提交,注册通常 8 天内签发;本地企业阈值是 12 个月滚动应税营业额 200 万 ISK,超过就必须注册。
几个细节:未注册不能开发票加收 VAT;跨过阈值没注册,税局可追溯重估最长 6 年,每日 1% 滞纳金(最高 10%)+ 默认利息。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
申报与罚款:双月申报,逾期每期 5,000 ISK
冰岛 VAT 默认双月申报(一年 6 期,1-2 月、3-4 月…),申报和缴款在期结束后 1 个月零 5 天内(如 1-2 月期 → 4 月 5 日);年营业额低于 400 万 ISK 可申请按年申报(2 月 15 日前申请、次年 2 月 5 日前申报)。
申报表核心四项:按税率分列的销售额(24%/11%/0%/豁免)、销项 VAT、进项 VAT、应付或可退净额。
罚款机制:逾期未报每期罚 5,000 ISK(估算后),另有滞纳金与利息;持续不合规会被审计。金额不大但次数多,别攒着不报。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
DDP 报价实操:把 24% 算进成本
给冰岛客户报 DDP(完税后交货)时,VAT 是纯成本,必须算清楚:CIF 完税价 × 24% = 进口 VAT;关税按中冰自贸协定(多数工业品 0-5%);再加内陆派送费(雷克雅未克港 ≠ 冰岛地址,内陆段单算)。
示例:CIF 1000 美元 → 进口 VAT 240 美元 + 关税约 30 美元(按 3%)→ 税费约 270 美元,占货值 27%——报价不加这 27%,就是白干。
一个提醒:冰岛生活成本全球第一,终端价已含 24% VAT,定价时别按「不含税低价」对标本地市场,价格锚点要含税。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|

图 2:DDP 报价——冰岛 VAT 怎么算进去
中冰自贸协定:关税能省,VAT 省不了
中冰自贸协定 2014-07-01 生效,是中国同欧洲国家首个自贸协定:冰岛对华出口的鳕鱼等水产品零关税,中国对冰出口的多数工业品也享受低关税(电子 0-5%)。
但必须分清:自贸协定优惠的是关税,VAT 24% 一分不少。很多新手以为「零关税 = 免税」,到港收到 24% 的 VAT 账单才傻眼。
合规提示:享受自贸优惠需要原产地证(中冰自贸协定原产地证),装箱前就要准备,别到清关才发现没有。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
风险清单
出口冰岛的 VAT 坑集中在税率误判、门槛误读和申报遗漏三块。
特别提示:涉及具体税率、注册阈值、罚款金额均为行业公开口径,具体以冰岛税局 Skatturinn/RSK 最新公告为准,建议咨询专业税务机构。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
90 天冰岛 VAT 清单
第 1-2 周:确认业务类型——实体货(边境 VAT)还是数字服务(VOES);查 HS 编码对应税率。
第 3-4 周:主体搭建——需要时注册冰岛 VAT(RSK 5.02)+ 指定冰岛代理;准备 kennitala。
第 5-8 周:报价模型——DDP 报价含 VAT 24% + 关税 + 派送;原产地证渠道确认。
第 9-12 周:申报上线——双月申报日历;发票模板合规(注册后才能加 VAT)。
持续:盯 RSK 政策更新与 DAC7 报告义务;季度复盘税费占比。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
高频问答
问:冰岛 VAT 是 25% 还是 24%?答:标准税率 24%(2015 年从 25.5% 下调),低税率 11%;以 RSK 最新公告为准。
问:小包裹能免 VAT 吗?答:不能——冰岛没有 de minimis 低值免税门槛,1 美元也要交进口 VAT,也没有 IOSS 简化。
问:卖家要不要注册冰岛 VAT?答:实体货通常不用(进口 VAT 买家缴);数字服务 B2C 超过 200 万 ISK/12 个月须 VOES 注册。
问:中冰自贸协定能免 VAT 吗?答:免的是关税(电子 0-5%),VAT 24% 一分不少,需要原产地证。
问:DDP 报价怎么算?答:CIF 完税价 × 24% + 关税 + 内陆派送;示例 CIF 1000 美元 → 税费约 270 美元。 问:冰岛生活成本全球第一,定价要注意什么?答:终端价已含 24% VAT,别拿「不含税低价」对标本地价格锚点,含税定价才有竞争力。 问:和冰岛买家做生意,发票有什么要求?答:注册 VAT 后才能开发票加收 VAT;未注册不能把 VAT 加到发票上,B2B 需先验证对方 VSK 号是否有效(不在 VIES 系统,须查 Skatturinn 登记)。
一句话收尾
冰岛 VAT 的真相一句话:没有门槛、没有豁免、没有 IOSS——24% 老老实实算进报价,再把内陆派送算清楚,冰岛市场才做得下去。
#跨境 #外贸 #进出口 #海外 #合规
全球外贸相关文章推荐
外贸知识 | 国际外贸市场知识清单(全球各国市场持续更新中)
外贸知识 | 国际外贸市场各国清关攻略(全球各国市场持续更新中)
外贸知识 | 国际市场各国主要港口大全(全球各国市场持续更新中)
外贸合规 | 国际市场各国准入指南(全球各国市场持续更新中)
外贸市场 | 国际市场各国市场商机分析(全球各国市场持续更新中)
外贸市场 | 国际外贸市场合规指南(全球各种国市场持续更新中)
印尼禁令、越南追责、马来加税:东南亚合规风暴来袭
4月起这些外贸新规生效!直接影响你的订单
做外贸必须掌握的报关与出口退税
热门市场 | 欧盟外贸市场开发攻略
热门市场 | 柬埔寨外贸市场开发攻略
热门市场 | 越南外贸市场开发攻略