独角兽早知道 iponews
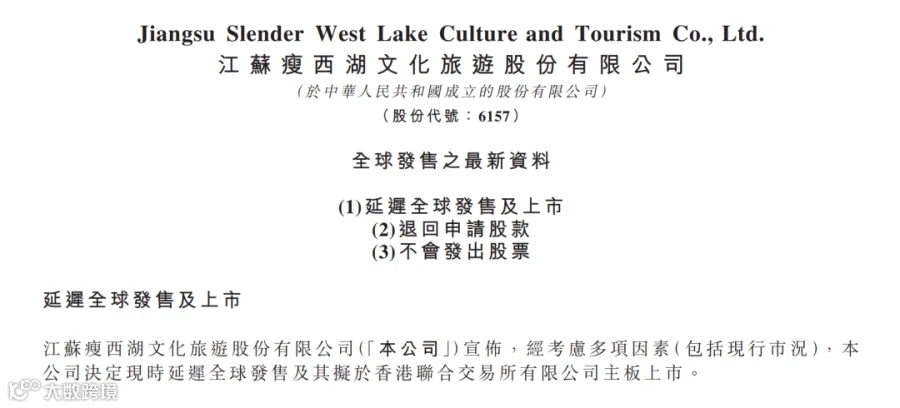
原定于本周五(10月23日)挂牌的瘦西湖文旅(06157.HK),在距离敲锣仅剩三天时,主动按下了暂停键。
10月20日港股收盘后,瘦西湖文旅发布公告称,经考虑多项因素(包括现行市况),公司决定现时延迟全球发售及其拟于香港联交所主板上市。有关国际发售的国际包销协议将不会订立,因此香港公开发售的包销协议不会成为无条件。公司同时表示,全部申请股款将不计利息退还,退款日期为原定的挂牌日10月23日。
令人意外的是,就在宣布延迟的前一刻,这只小盘文旅新股的认购数据堪称火爆。市场数据显示,截至10月20日,瘦西湖文旅的孖展倍数超过3064倍,涉及资金约2269万港元;富途数据预测,1手中签率仅为1.70%。在超购逾3000倍的狂热与上市前夜的急刹车之间,形成了一道极端的反差。
综合 | 公司公告 招股书 编辑 | Echo
本文仅为信息交流之用,不构成任何交易建议

散户的不满情绪在各大投资社区蔓延。在富途App的评论区,不少参与打新的投资者对突然延迟上市表示不满,要求退还申购手续费;也有人无奈感叹,原本以为新股气氛回暖,却遭遇了“回马枪通杀”。
但从发行机制的角度看,瘦西湖文旅的撤退并非毫无征兆。根据原招股计划,公司拟发售4476万股H股,发售价区间为3.92至5.07港元,按上限计算最多集资约2.27亿港元,属于典型的小盘文旅新股。
超高的孖展倍数在很大程度上反映的是散户利用融资杠杆的“打新套利”行为,而非国际长线资金对基本面的坚定认可。当国际配售端的机构认购未能形成足够支撑时,仅靠散户的超额认购无法保证上市首日及后续的股价稳定。公告中“国际发售的国际包销协议将不会订立”的表述,恰恰指向了机构端认购的疲软或定价分歧。
瘦西湖文旅并非孤例。近期已有金融科技公司四方精创在距离原定港股上市日期仅剩5天时宣布延迟全球发售,固废处理龙头军信股份也公告将根据市场变化再确定H股发行事宜。港股IPO市场正在经历一轮微妙的“冷静期”。
延迟上市的直接原因是“现行市况”,但市场对瘦西湖文旅估值的犹豫,与其业务结构的内在特征密不可分。
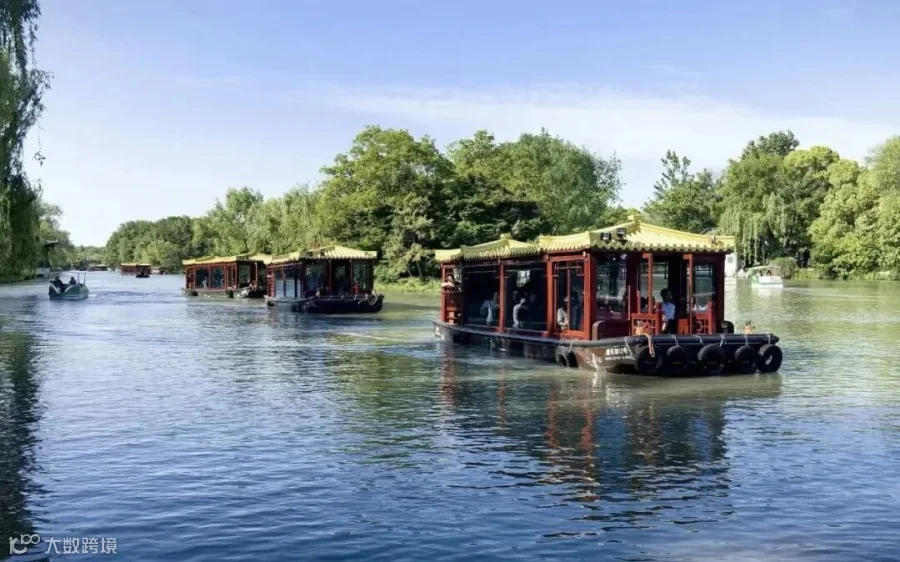
瘦西湖文旅的核心资产是稀缺的经营权。公司在蜀冈—瘦西湖风景名胜区拥有20年独家水上游船观光运营权,在古运河区域享有无期限专营资格。截至最后实际可行日期,公司运营231艘游船,高峰期每日最大承载量约3.7万人。按2025年船票销售额计,公司在江苏省水上游览市场排名第二,份额约18.5%;全国排名第十。
财务数据展现了这类资产的典型优势:高毛利、稳现金流。2023年至2025年,公司收入从1.09亿元增长至1.41亿元,毛利率维持在54%至59%的较高水平。2026年上半年,毛利率进一步提升至63.85%,净利率达44.18%。水上游船观光业务贡献了约86%的收入,是绝对的支柱。
然而,这张船票在撑起高毛利的同时,也框定了收入的天花板。超过八成的营收依赖游船业务,观光车和管理服务合计贡献有限。公司收入几乎全部来自扬州本地,全国市场份额仅约1.2%。此外,核心经营权的期限至2035年9月,续期条款存在不确定性;旅游旺季与淡季的客流波动,也直接影响着现金流与利润的稳定性。
对于国际机构投资者而言,这些结构性特征意味着公司需要以更低的估值溢价来对冲单一资产和区域集中的风险。
将瘦西湖文旅的延迟置于2026年10月下旬的港股大环境中,其决策逻辑更加清晰。
恒生指数在9月下跌3.73%后,10月至今继续下跌3.03%;恒生科技指数9月下跌7.92%,10月继续下跌4.89%。大盘的持续调整直接压制了新股定价的空间。对于一家募资规模仅2.27亿港元的小盘股而言,在弱势市场中强行挂牌,上市后流动性不足和股价破发的风险会被显著放大。
从更宏观的视角看,这轮延迟潮反映的是发行人与承销商在定价上的主动收缩。当机构端给出的估值低于发行人心理预期,而散户的超额认购又无法弥补定价缺口时,暂停发行、等待更稳定的市场窗口,成为保护现有股东利益和避免首日表现不佳的理性选择。瘦西湖文旅在公告中保留了“仍致力于适时完成全球发售及上市”的表述,说明这并非彻底放弃,而是对发行时点的重新校准。
超购3064倍却选择延迟,瘦西湖文旅的“急刹车”揭示了一个常被忽略的事实:散户的打新热情可以制造惊人的超额认购数字,但无法替代机构资金在定价环节的理性判断。当大盘持续走弱、小盘资产的流动性折价被放大时,即便是一只毛利率超过63%、拥有独家经营权的“现金牛”资产,也需要等待更合适的估值窗口。
对于瘦西湖文旅而言,这张船票的生意足够扎实,但它的成长故事需要突破水域的边界,沉浸式夜游项目的落地、管理服务输出的验证,以及从“扬州游船运营商”向“水上文旅平台”的延伸,才是决定其上市后长期定价的关键变量。
在港股IPO的冷静期中,等待本身也是一种对资产价值的尊重。当市场窗口重新打开时,投资者真正愿意为之买单的,将不仅是“超购倍数”的热度,而是那张船票背后可被验证的、可持续的增长路径。


注:本文素材来源于互联网公开渠道,如有侵权请联系删除。内容所述仅代表个人观点,不作为指导依据,据此操作风险自担!
【公司回顾】


 独角兽早知道