


导语
Introduction
2026年9月底,信实零售关闭了孟买和浦那最后31家7-Eleven门店。至此,7-Eleven在印度的门店全部关闭。
2021年,全球知名便利店品牌7-Eleven与印度首富穆克什·安巴尼旗下的信实零售(Reliance Retail)达成合作,正式进军印度市场,试图借助成熟的连锁经营模式,打开这个人口庞大的消费市场。然而,近五年过去,业务始终未能实现可持续盈利。这场曾被寄予厚望的扩张计划最终黯然收场。
在国际商贸界,印度市场一直是个颇具争议的话题。中国网友和出海企业没少调侃它,把印度戏称为“跨国企业的绞肉机”、“外资收割机”,以及赫赫有名的“外资坟场”。坊间流传着许多段子和抱怨:“在印度赚钱容易,把钱拿出来难”;“去印度投资,做好了是跨国集团,做不好是豪华大礼包直接送给印度国库”。
从小米、OPPO、vivo等企业在印度遭遇税务追缴、资金冻结、监管调查,到如今7-Eleven由当地合作伙伴运营的门店全部关闭,一系列事件让关注印度市场的企业再次追问:印度市场到底值不值得做?
01
收入增长
为什么依然亏损?
先看印度运营公司的财务表现。以下数据来自其官方财报,比较的是同一主体连续两个财年的经营收入和税后净亏损。
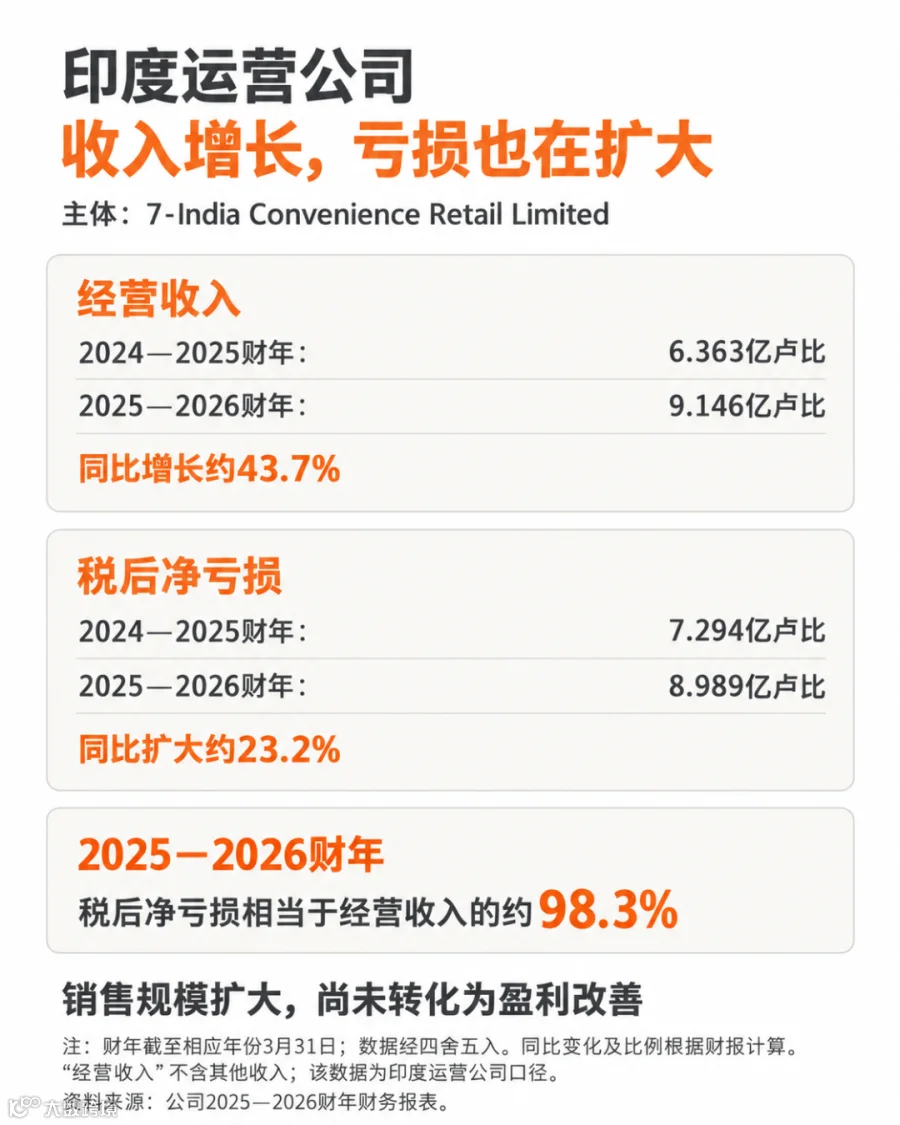
这组数据至少揭示了三个问题:
第一,业务增长不等于商业模式成立
营收同比增长43.7%,净亏损却扩大23.2%,说明业务规模虽然有所增长,盈利表现却没有同步改善。对于连锁零售而言,真正需要验证的是,销售增长能否带动单店盈利改善、供应链效率提升和整体运营成本下降。若收入持续增长,却始终无法缩小亏损,增长本身就难以证明商业模式具备可持续性。
第二,收入规模必须覆盖持续发生的经营成本
门店租金、员工薪酬、库存损耗、采购和配送费用都需要持续支付。即使单店销售额增长,只要毛利贡献不足以覆盖固定成本和履约成本,扩张就可能扩大亏损。
第三,净亏损接近营收,暴露出严重的盈利困境
近98.3%的净亏损率不意味着每销售100卢比商品就必然直接亏损98.3卢比。净利润还受到其他经营费用、财务项目和会计处理等影响。但它说明,按财务报表口径,企业收入与最终盈利之间存在极大的缺口。
下方为印度运营公司的官方损益表。表中分别列示了经营收入、总收入和税后净亏损,本文的增长率及亏损占比按经营收入口径计算。
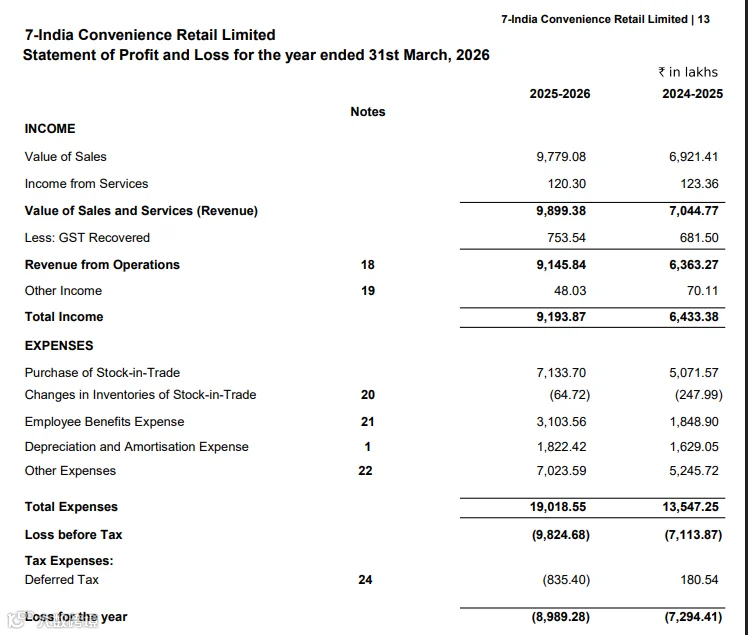
图源:7-India Convenience Retail Limited,2026年,《2025—2026财年财务报表》,第13页。
02
为什么7-Eleven
在印度会遭遇滑铁卢?
现代连锁便利店之所以能在全球大获成功,核心在于高度密集的供应链、标准化的高毛利鲜食,以及对“即时、便捷”溢价能力的捕获。然而,这些杀手锏在印度市场全部遭遇了水土不服。
线下夹击
无孔不入的传统杂货铺(Kirana)
在印度街头,现代化的连锁便利店根本没有绝对的垄断优势。相反,全印度分布着约 1300万家传统夫妻老婆店(Kirana)。他们有两大711难以取代的特质:
极致的毛孔级渗透: 它们深入印度的每一个社区、每一条小巷,成本极低,尾大不掉。
极具弹性的本土服务: 这些传统小店不仅提供赊账(Udhar)、免费送货上门,还能根据老主顾的需求灵活拆零售卖。相比之下,明码标价、强调标准化管理的7-Eleven,在人情味和灵活性上毫无胜算。
线上重压
降维打击的“即时零售”
(Quick Commerce)
如果说线下传统小店分流了基础客群,那么印度的线上即时零售则对便利店构成了降维打击。
近年来,印度的“即时零售”(如 Blinkit、Zepto、Instamart 等)迅猛崛起,通过大量的“暗店(Dark Store)”模式,实现了最快10分钟内将零食、饮料、日用品直接送到消费者手中。对于消费者而言,连走出公寓大门都不需要,手机点一点就能以更低的价格买到商品。7-Eleven本应最核心的“即时便利”优势,在10分钟送达的网购狂潮面前荡然无存。
规模不经济
高昂成本与微薄利润的死循环
零售是一门规模效应的游戏。由于迟迟无法打开局面,7-Eleven在印度的门店数量最高峰也仅维持在近60家,撤出前更是萎缩至31家。
如此稀疏的门店网点,根本无法分摊庞大的房租、冷链物流、仓储以及人员成本。同时,缺乏足够的门店密度,也使得其无法建立高效率的本土鲜食供应链,陷入“开得少、成本高、亏损大、不敢多开”的绝望死循环。
03
印度市场
何以成为跨国巨头的“修罗场”
7-Eleven的败退绝非孤例。多年来,印度被国际资本视为“全球最后一块消费大蛋糕”,但无数跨国巨头都在这里折戟沉沙:
亚马逊与沃尔玛的艰难博弈: 尽管沃尔玛通过收购本土电商巨头 Flipkart 站稳了脚跟,但也长期面临复杂的本土合规审查与价格战泥潭。
本土零售巨头的挣扎: 连地头蛇信实零售(Reliance Retail)这样资源通天的财阀,在面对碎片化、高度价格敏感且极度依赖熟人经济的印度大众消费者时,运营现代化连锁便利店也显得力不从心。
印度市场的残酷逻辑在于:它拥有14亿的人口总量和极具爆发力的宏观经济增速,但绝大多数国民的实际可支配收入依然很低。 消费者对价格的极端敏感,使得高溢价的现代零售业态很难在基础大众中复制发达国家的成功公式。
04
罗森(Lawson)将接棒挑战
印度市场还值得吗?
尽管7-Eleven黯然离场,并暂时关闭了所有印度门店,但其母公司Seven & i控股在声明中也留有余地,表示并未彻底放弃这一庞大市场,未来在时机成熟时仍会寻找重新布局的机会。
更有趣的是,它的老对手、同为日系便利店巨头的罗森(Lawson)并未被吓退。根据公开规划,罗森目前仍计划进军印度市场,预计在2027年落地首家门店,并争取在2030年前将当地门店规模扩展至100家左右。罗森能否吸取7-Eleven的教训,在“夫妻店”与“10分钟外送”的夹缝中蹚出一条生路,成为全球零售业接下来的关注点。
下图来自罗森2026年4月公布的官方资料,其中列出印度市场目标:2027年在孟买开设首店,2030年达到100家。该规划说明,其他企业仍在评估进入机会。
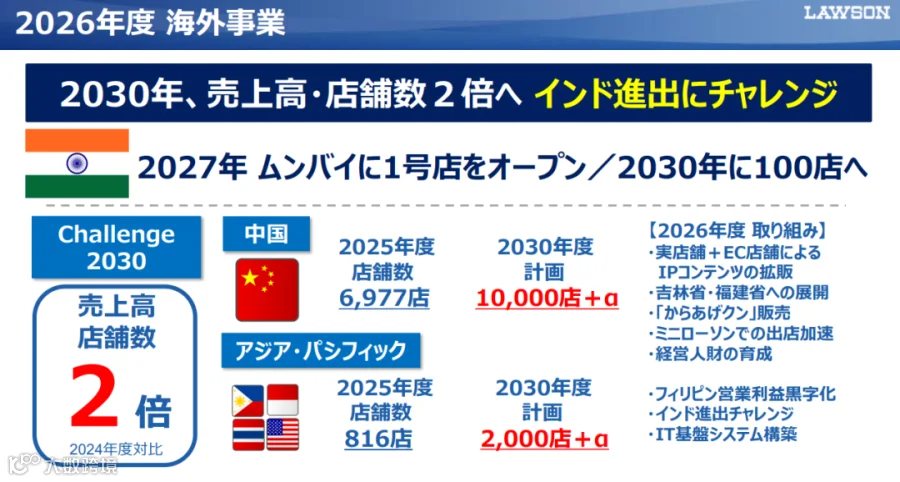
图源:罗森株式会社,2026年4月17日,《2025年度决算说明会资料(截至2026年2月财年)》,第20页。
所以在全球资本眼中,7-Eleven退出印度,并不等于印度市场整体失去投资价值。
印度仍然存在规模庞大的消费市场、持续发展的数字商业以及产业投资机会。但市场机会的分布高度依赖行业、地区、客户结构和进入方式,不能用一个品牌的成功结果替代整个国家的投资判断。
例如,印度快速电商业务仍在吸引大型平台持续投入。英国《金融时报》2026年9月的报道显示,亚马逊正在扩大Amazon Now的投资与覆盖范围。这与7-Eleven退出印度形成了鲜明对照:同一个国家,传统实体便利店的经营模型面临压力,数字化即时配送业务却仍有企业愿意持续投入。
但这不意味着即时配送已经全面盈利,也不意味着所有数字零售模式都适合印度。它说明,企业进入一个国家之前,需要识别具体需求由什么渠道满足、竞争优势来自哪里,以及利润最终留在哪里。
05
外资企业
进入印度需要重新判断什么?
对计划进入印度的中国企业而言,这次事件的参考价值不局限于零售行业。企业可以从客户、盈利、合作方、本地经营和投入退出五个方面,核对自己的进入方案。
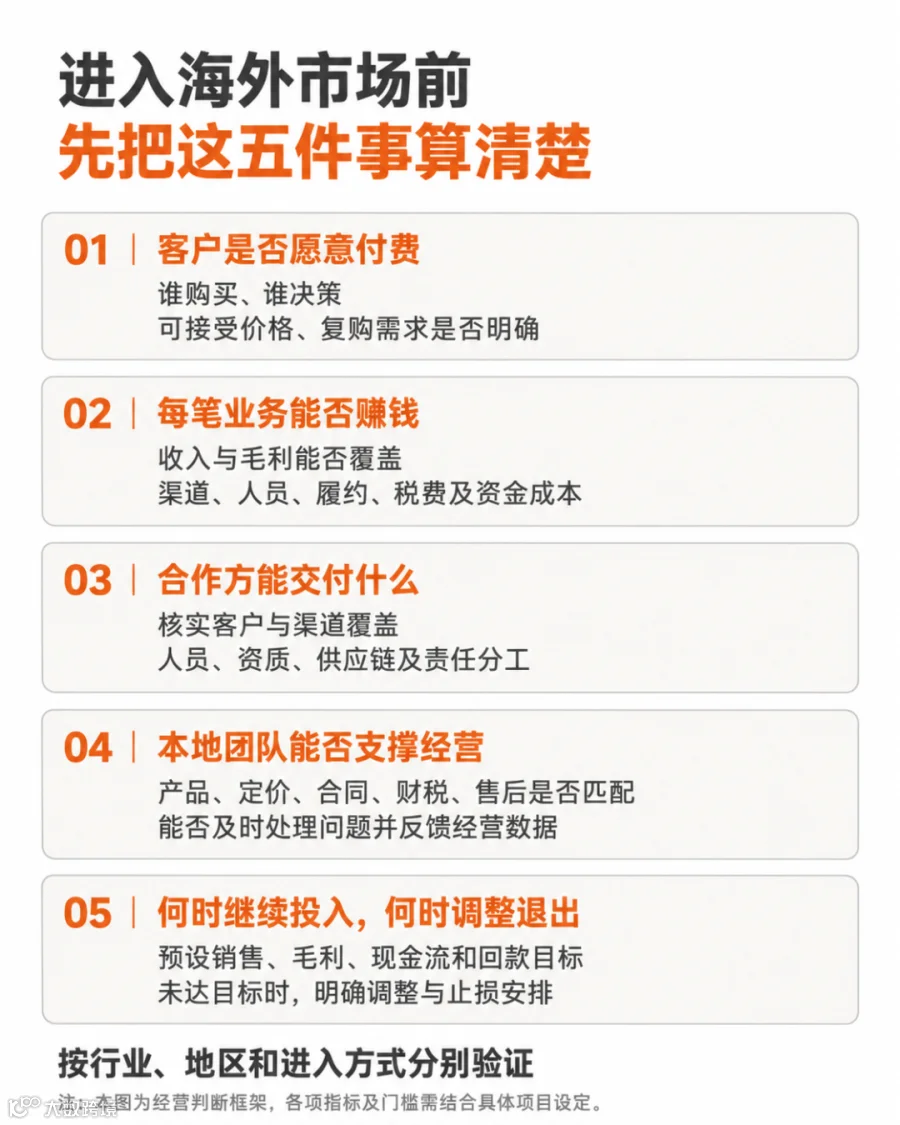
同时这些问题需要结合具体行业、邦和城市分别核实。印度并非一个商业环境完全统一的市场,某个地区或行业的经验不能直接套用于其他地区和行业。
7-Eleven的印度之败说明,庞大的市场、知名品牌与本地合作,都无法替代对需求、成本、竞争和盈利模式的充分验证。对出海企业而言,真正重要的是找到适合当地市场的商业模式,并在投资扩张前算清收益、成本与风险。
万企帮依托海外在地团队与跨国专业协同,提供覆盖市场研判、投资架构、ODI、公司设立、市场准入、法律及财税管理的全流程合规服务,将前期投资规划与后续经营衔接起来。帮助企业在进入前评估机会与成本,在落地时落实资质与经营条件,在运营中持续完善合规管理,为业务增长与后续扩张提供长期支持。
从进入一个市场,到在当地站稳脚跟,万企帮以全球视野统筹布局,以在地服务推进执行,陪伴中国企业走得稳、走得远。
创造确定性,成就全球扩张。
参考资料
〔1〕Retail Insight Network,2026年10月,《7-Eleven closes all stores in India》。
〔2〕日本7-Eleven,2021年10月7日,《7-Eleven首次进入印度,孟买首店开业》(中文译名)。
〔3〕7-India Convenience Retail Limited,2026年,《2025—2026财年财务报表》。
〔4〕罗森株式会社,2026年4月17日,《2025年度决算说明会资料》,第20页。
〔5〕亚马逊印度,2026年6月17日,《Amazon Now扩大布局,计划推出100多个城市履约中心》(中文译名)。
〔6〕康奈尔大学商学院,2026年5月13日,《印度的数字拉动变革:传统杂货店如何重塑全球零售》(中文译名)。