


刚注册的香港公司,没有内地关联公司,没有经营流水,甚至一张正式订单都还没来得及签——这种情况下还能不能开户?
能。但能开,不等于随便哪家都能开,也不等于
手上现在这套材料就够。
真正要先弄明白的是,银行到底在审什么。
银行审的不是"你有没有内地公司"
香港公司开户要过的是尽职审查,对象是公司、董事、股东和最终实益拥有人。
一家经营多年的公司,银行看流水、看合同、看发票,业务是现成的。一家刚成立的公司,这些都不存在,银行就只能换个角度看:
人——股东过去做什么,有没有这个行业的经验,创办这家公司的原因说不说得通。
业务模式——卖什么,客户在哪,供应商在哪,香港公司在这笔生意里到底站什么位置。
资金流向——钱从哪些国家来,付给谁,大概什么规模、什么频率。
合理性——这几样放在一起,像不像一门真会做起来的生意。
💡 所以没有流水不是死穴。真正的死穴是这四样里有两样以上说不清。
没有关联公司真的没办法开户了吗
能开。但要看你走哪一档。
现在接受"没有内地关联公司、没有经营流水"这种状态的银行,大致分两档。
这两档不是按好坏排的,是按你手上有什么、后面要用什么分的。
第一档:本地港资行
东亚银行、大新银行。这两家对纯新公司的态度比较宽。
共同点是不要求你有内地关联公司,也不要求你已经有了流水和做完的财务报表,用商业计划书加两套意向购销合同来替代业务证明。
差别在于,大新的资料要求更简但是需要董事的社保记录证明;东亚更看业务实质,意向合同的内容会被拿出来细问。
第二档:中资和新加坡背景
中银香港、华侨永亨(华侨银行香港)。
中银香港对成立不满半年的公司,允许用签字的商业计划书、投资款到账证明、上下游意向合作书来替代完整的经营流水。有内地关联公司属于加分项,不是前置条件。
华侨永亨的审批尺度会松一些,常被当成资质还在积累阶段时的过渡选择。
这两档的底层逻辑是同一件事,用一份讲得清业务、配得上意向文件的计划,去替代还不存在的经营记录。差别不在松紧,在功能,能不能做信用证、经不经得起内地往来和人民币结算。按后面要用的场景倒推,比按哪家好开来选更靠谱。
不管走哪一档,绕不开的都是三样。
你懂不懂这行。从业履历、社保记录、参与过的项目、专业资格、公开资料都算。行业经验证明和社保记录通常是二选一,不是两样都得交;社保那份的官方口径是建议两年以上,属于推荐而非硬性门槛。没有社保不至于出局,但你得用别的材料证明,而且那份材料要能被别人查到。
钱从哪来。个人银行流水看他手上有没有钱,财富来源证明解释这些钱怎么来的,缺一样都不完整。没有工资入账,不要去造一份工资流水,一份对不上的流水比没有流水麻烦得多。
你要做什么生意。也就是商业计划书。卖什么、卖给谁、供应商在哪、怎么获客、钱怎么进来,写清楚。判断标准只有一条,读完能不能想象出这门生意怎么运转。
这三样配齐了,剩下才是选哪家、递哪家。想走大行这条线的,汇丰是眼下对外贸和科创放开的那一家,接下来单说。
汇丰这条路,账户和开户方式是两件事
先说这次变化的实质。
过去开汇丰的公司户,缺内地营业执照、缺内地对公流水,申请基本递不进去。现在这条前置条件撤了,审核重心挪到两件事上:业务是不是真的,创始人是不是真做过这行。
所以纯香港主体、内地自然人持股、内地没有实体的公司,只要拿得出对应行业的经营佐证,现在也能正常递交。
变化说完了,还有一个容易绕晕的地方:汇丰官网上的几个名字,不都是"账户"。
账户产品只有两个方向:
汇丰 Sprint 账户
是为初创公司设的。官网列的申请条件有五条,要同时满足:申请主体是有限公司、合伙经营商号或独资经营商号;在香港注册及运营;具单层公司架构;注册或成立不超过三年;公司年营业额在三百万美金或以下。
这里面两条特别容易卡人。"单层公司架构"指股权结构只有一层——自然人直接持有香港公司。中间隔一层 BVI 或香港控股公司,就是两层,不符合。用群岛架构持股的,这一条会直接把你筛掉。
"年营业额不超过三百万美金",对新公司是按实际(也就是零)还是按预估来算,建议递之前跟银行确认,别自己拍。
Sprint 还有一个硬限制:不支援贸易服务,也不支援汇丰财资网。意思是它做不了信用证、托收这类东西。
商业综合账户
服务范围完整,做外贸需要信用证、需要贸易融资的,走这个。
它按企业类型分通道,三类要交的东西不完全一样,但骨架是同一套:一份能证明你懂这行的记录,一份最近六个月的个人对账单,一份商业计划。
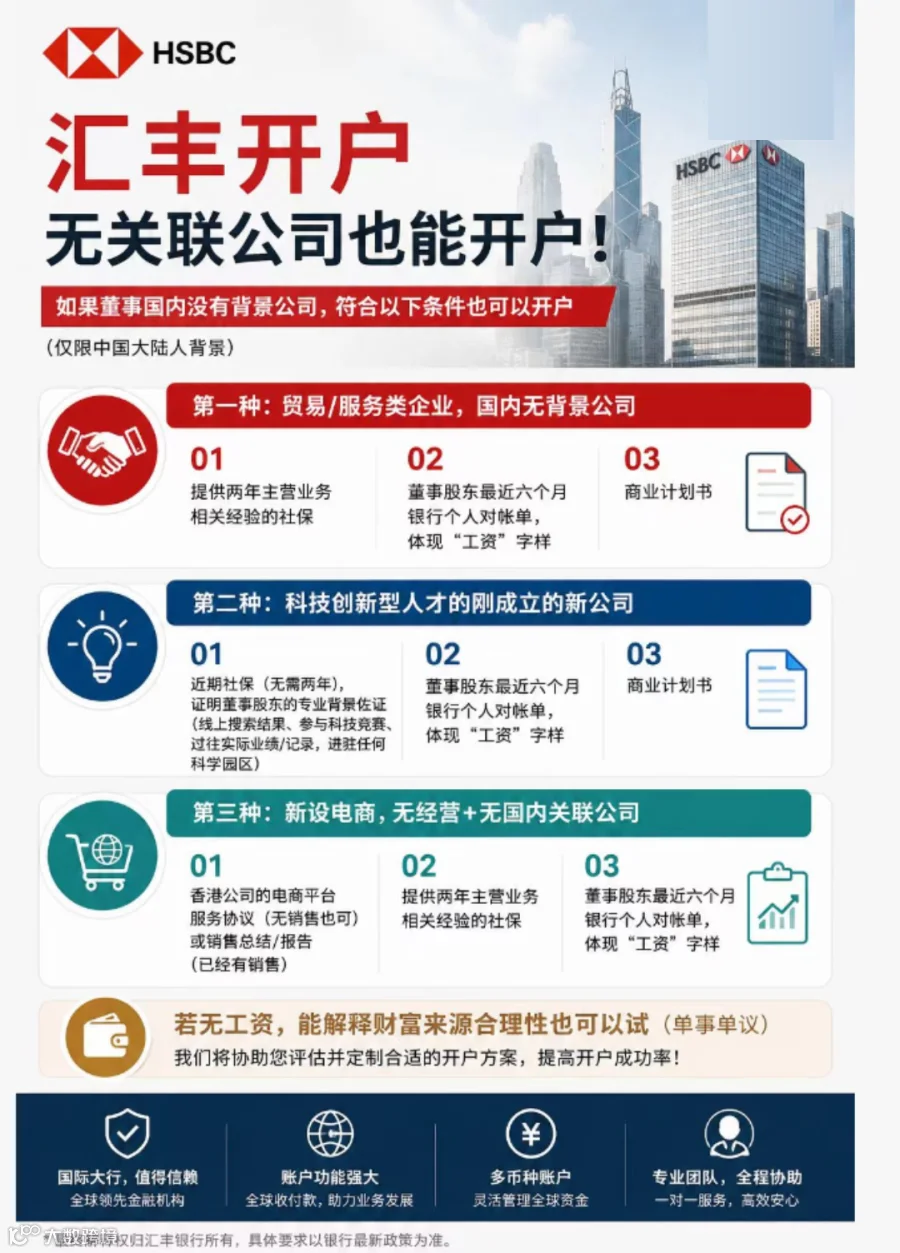
第一类:贸易和服务类企业
要交三样。两年以上主营业务相关的社保记录;董事股东最近六个月的个人银行对账单;一份商业计划书。
第二类:科创类企业
也是三样。近期的社保记录,加上能证明董事股东专业背景的佐证材料;董事股东最近六个月的个人银行对账单;一份商业计划书。
科创企业可能长期在研发阶段,压根没有营业收入,所以这一类里"专业背景"的分量特别重。技术履历、参与过的项目、专利或软著、竞赛记录、园区合作证明,都算。产品还在开发中的,给真实的研发计划。
这一类的好处是没有传统贸易那套购销单据也能递。商业计划书、技术资质、海外客户的合作意向合同,都能拿来当业务佐证,出海做科技初创的团队不用先攒够订单才敢开口。
不必等有收入才能问开户,但必须如实说明现在处在哪个阶段。把研发期说成已经商业化,是这类申请里容易出事的地方。
第三类:新设电商,没有经营、也没有内地关联公司
要交三样。香港公司的电商平台服务协议,或者平台后台的销售总结、销售报告;两年以上主营业务相关的社保记录;董事股东最近六个月的个人银行对账单。
这一类没有经营记录,平台协议基本就是你唯一的业务佐证。所以协议上挂的公司名要和香港公司对得上,别拿别的实体的店铺来凑。
它也不看你内地有没有电商营业执照,平台后台的经营数据本身就说明你在做这门生意。轻资产铺货、跨境一件代发、海外 DTC 自主品牌这几类卖家,都适用这条。
清单之外,还有一层
材料是门票,能不能过还要看业务讲不讲得通。
做贸易的,银行会顺着往下问:产品是什么、货从哪采购、卖给谁、经不经香港、谁运输、香港公司赚的是哪一段。已经签下的合同订单、报价单、客户和供应商资料,有什么给什么。没有正式订单也正常,询价记录和沟通往来都能用,但意向书、报价单和正式订单的证明力完全不同,别把没成交的事写成已完成的交易。
货从内地直发海外也能做,但它会追问内地供应商和香港公司的关系,合同、货物流、资金流三者对不对得上。
理一张业务流程图,比堆一摞注册文件有用。
开户方式只有两条路,跟你选哪个账户无关:
赴港开户。董事本人到香港的汇丰分行办理,当面交文件、核身份、见面谈。
内地见证开户。在内地汇丰的指定分行做视频见证和签名,一次办完。人和文件都不用过去,但该见的面还是要见。
两条路的区别只是地点,董事本人都要到场。所以先想清楚自己能安排哪一种,再定后面的事。
材料这一步现在可以线上走。全套资料线上提交,初审和视频预审也在线上完成,通过了再安排后面的面签。比过去来回跑几趟省事,但省的是流程,不是那一次到场。
真实的选择顺序是:先看业务需要什么功能,定账户;再看自己能安排哪种方式,定怎么开。反过来做,很容易出现"开了个用不了的账户"。
不符合 Sprint 条件怎么办?
单层架构这一条就筛掉不少人。这类公司不必硬挤,本地港资行里对纯新公司更宽的那一档,通常用商业计划书加两套意向购销合同就能递,缺点是功能和国际认可度不如大行。等业务跑起来、有了真实的收付记录,再回头申请大行,那时你交的是记录,不是计划。
四个容易卡住的地方
只有注册文件,没有业务依据。注册证书和商业登记证说明你合法存在,但说明不了你要做什么生意。
资金来源解释不清。公司没收入,股东又说不清启动资金哪来的,这一条会直接卡住。
计划与实际不匹配。说做科技研发,没有团队没有产品没有研发计划;说做大额贸易,客户供应商一个都讲不出来。
业务和账户功能对不上。做外贸却在开一个不支持贸易服务的账户——这不是审核问题,是一开始就选错了。
说到底
没有内地关联公司、没有历史流水,都不构成"开不了户"的结论。真正决定结果的是三件事:你的背景和这门生意对不对得上、你的资金来路清不清楚、你要的账户功能和业务匹不匹配。
材料多少是次要的。让银行看懂你在做什么,比交得多重要。
这句话听着简单,但自己对着清单比,比不出来。
*各银行对材料的认定口径不完全一致,本文所述以银行当期公开要求为准。*