






导读
美东时间2026年10月19日,美国国际贸易委员会(ITC)对原产于中国的厢式拖车及其分总成作出肯定性实质性损害终裁。这意味着美国商务部将正式发布反倾销和反补贴税令,对中国相关产品征收高额叠加关税。本次调查重点不仅在于整车,更覆盖了各类半成品及分总成,旨在封堵通过零部件出口规避关税的路径。

一、终裁落地:超高叠加关税正式生效
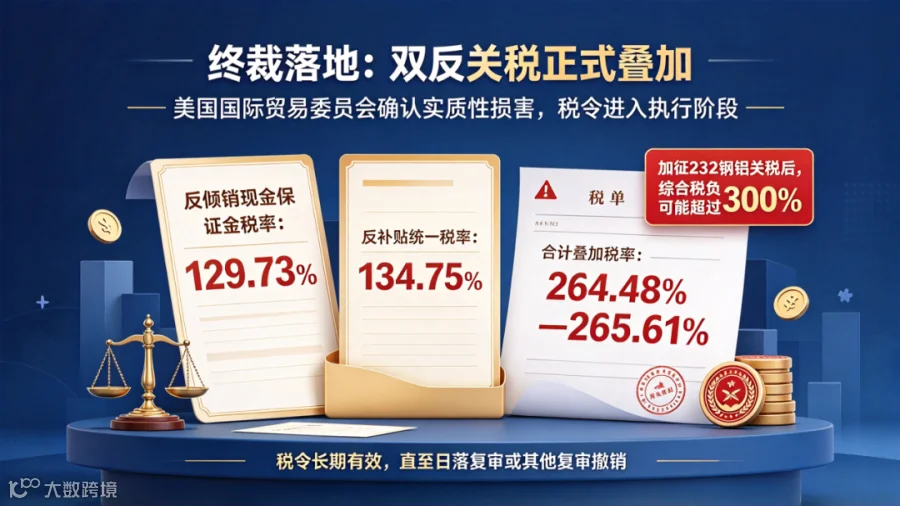
ITC的肯定性终裁标志着“双反”调查核心流程结束。税令生效后,中国相关厢式拖车产品将面临极高的综合税负。具体税率结构如下:
1. 反倾销与反补贴税率详情
反倾销关税
对中国所有出口商/生产商征收统一反倾销税率为130.86%;抵消补贴后的现金保证金率调整为129.73%。
反补贴关税
对中国所有出口商/生产商征收统一反补贴税率为134.75%。
综合税负预估
双反关税叠加后合计高达264.48%-265.61%。若再计入Section 232钢铁铝关税(通常25%),综合税负可能超过300%。该税令长期有效,每5年进行一次日落复审,进口时由美国进口商缴纳保证金。
二、征税范围明确:半成品与分总成是管控重点
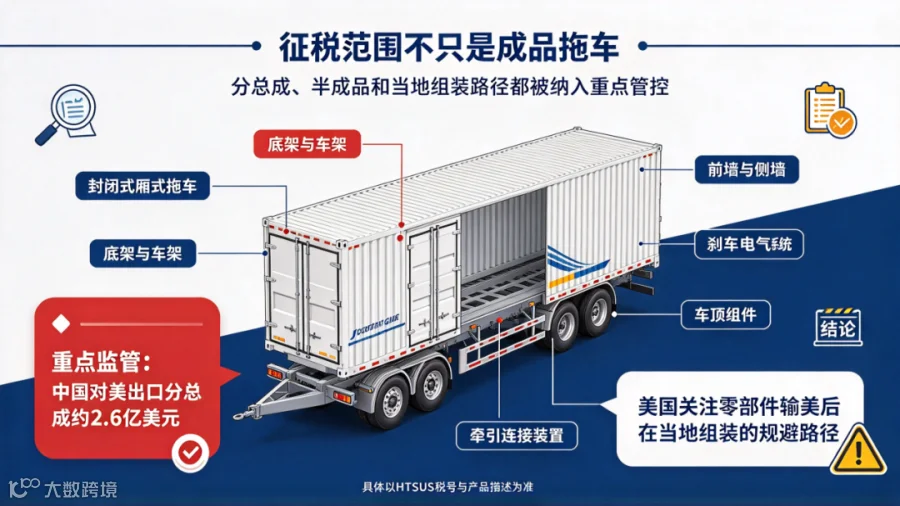
本次征税清单覆盖面广,不仅针对成品拖车,还将半成品及各类分总成纳入监管,无论是否组装完成或轴数差异,均在管控之列。
1. 纳入征税范围的产品
总质量评级大于26,000磅、用于货运的封闭式厢式拖车。配套分总成包括:拖车底架、车架、前墙、侧墙、车顶组件、悬挂系统、车轴、刹车系统、灯光系统及牵引连接部件等。
2. 对应HTSUS税号
涉及税号主要包括:8716.39.0040、8716.39.0090、8716.90.5060、7308.30.5050、7308.90.9590、7326.90.8688、8708.29.1500、8708.99.8180、8716.90.5010。
核心提醒
本次调查重心并非仅限整车,拖车各类分总成才是监管核心。以往部分企业通过出口零部件在美国当地组装以规避关税的模式,现已完全失效。
三、贸易格局:中转模式承压,零部件出口受限
当前数据显示,中国直接出口美国的成品厢式拖车体量有限,大量成品经由墨西哥、加拿大中转进入美国市场。然而,拖车分总成出口具备一定规模,正是本次美方调查的核心靶点。
随着新规落地,海外本土组装模式已无法规避双反管控。此外,美国正同步推进针对加拿大、墨西哥同类产品的双反调查(其中加拿大反补贴调查已终止),进一步收紧了转口贸易的合规空间。
四、外贸企业应对建议
1. 产品自查与归类
立即对照最新HTSUS税号与产品定义,全面排查自身出口产品是否落入征税范围,精准区分成品、半成品及分总成,避免因归类错误导致通关受阻或罚款。
2. 成本重估与客户沟通
高额关税将极大压缩利润空间。需重新核算报价体系,并及时向海外采购客户通报关税变动情况,协商调整订单定价、交付条款及分担机制。
3. 供应链合规调整
审慎评估现有的中转出口及海外组装模式的合规风险。建议提前规划替代市场或多元化供应链方案,降低对单一市场的依赖。
4. 持续跟踪政策动态
密切关注后续日落复审进展、政策修订公告以及美国海关的具体执行细则,以便及时调整经营策略。
结语
美国对华双反调查持续加码,拖车零部件赛道已成为新的监管风暴眼。外贸企业切勿仅关注成品出口合规,必须高度重视零部件及半成品的审查风险。唯有前置做好品类判定与成本测算,方能有效规避高额关税带来的巨大损失,保障业务稳健运行。
