发布机构 | 引航咨询 (Pilotage Consulting)
原创作者 | 徐逞(苏州恒捷报关有限公司法人代表)
本文编辑 | 一棵白菜
在由引航咨询、三人行博友会联合主办,立际科技、义乌市跨境电商物流协会支持的华东跨境电商生态与物流研究大会上,苏州恒捷报关有限公司法人代表徐逞先生发表了题为《从0110到9710:透过1039、9610、9810看跨境电商到底怎么合规!》的主题演讲。以下为分享实录精编:
本次分享的核心在于探讨“双清”业务的合规路径。回顾早期跨境物流发展历程,从单纯的样品出口到复杂的落地配项目,行业经历了从灰色操作向规范化转型的阵痛。面对日益严格的监管环境,合规已成为企业生存与发展的基石。
核心观点:邮政通道商业化属违规行为
早在2014年,业内便存在一种观点:利用邮政通道进行商业销售属于违规操作。邮政通道的本质是个人之间的非商业馈赠,缺乏商业属性。将商品出售给欧美消费者却通过美国邮政渠道配送,实质上混淆了商业贸易与个人物品的界限。
随着中美两国政府对税收监管力度的加强,不合规操作的生存空间被极大压缩。中国要求出口纳税,美国海关与边境保护局(CBP)强化进口监管。任何试图逃避关税的行为都面临巨额罚款甚至刑事责任的风险。历史经验表明,“野蛮生长”往往伴随高昂的法律成本,合规经营才是长期来看成本最低、最可持续的发展路径。
中国侧解析:四大监管代码的合规真相
1039市场采购:并非万能“阳光”通道
1039模式虽具备免征增值税、允许个人账户收款等便利条件,但其适用范围严格限定于义乌等指定市场内的货物。目前市场上大量非产地货源通过异地套用1039代码出口,这种“假借名义”的操作存在实质性合规风险,且受限于规模天花板,难以支撑大型跨境卖家的业务需求。
9610跨境电商直邮:无票免税不等于不报税
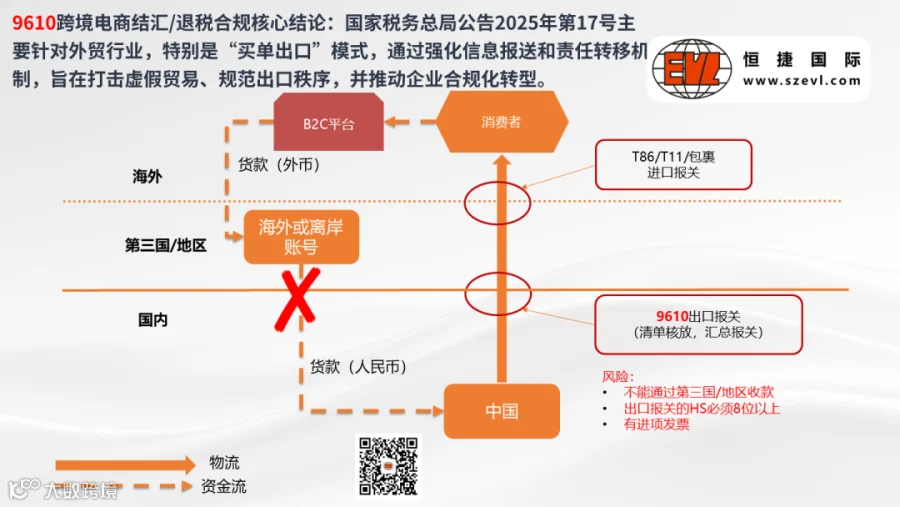
9610模式允许“无票免税”,即免除出口环节增值税,但企业仍需就营业收入缴纳企业所得税。若缺乏进项发票,所得税将按全额征收。此外,9610要求资金流与货物流一致,即平台款项应直接入境至国内公司账户。通过借抬头报关、离岸账户收款并转入个人卡的做法,不仅违反外汇管理规定,更面临税务稽查的高风险。

9810海外仓模式:数据透明化带来新挑战
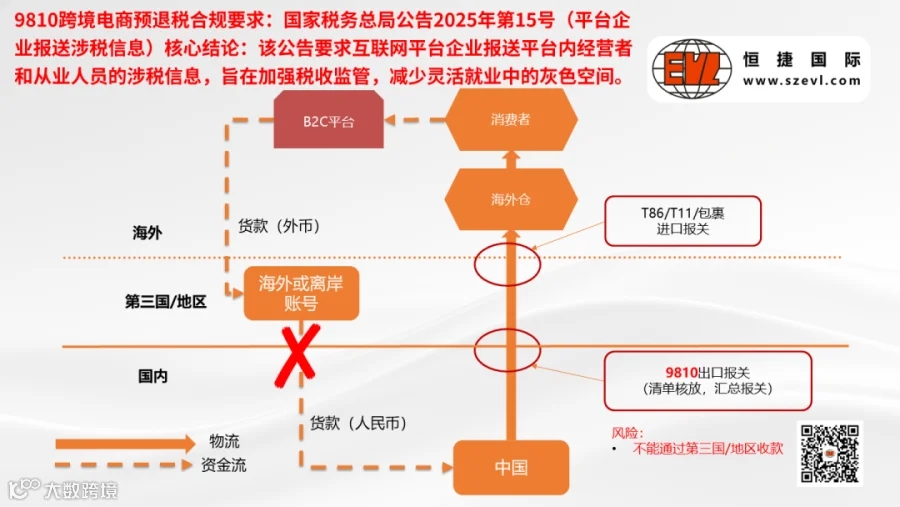
9810模式适用于备货至海外仓的销售场景。随着“15号文件”的实施,电商平台有义务向中国政府提供卖家营收数据。税务机关可通过比对平台数据与报关数据,识别低报漏报行为。若无法合理解释资金用途或利润去向,企业可能面临高额所得税补缴及处罚。因此,单纯依赖离岸账户规避税收的时代已终结。
9710跨境电商B2B:推荐的合规升级路径
相较于其他模式,9710更契合跨境电商去中间化、直面终端的趋势。该模式支持独立站及B2B直接出口,鼓励企业通过境外主体(如香港或美国公司)承接订单,并将传统一般贸易(0110)逐步转化为9710申报。这一路径不仅符合政策导向,还能享受相应的政府鼓励措施,是实现资金回流与税务合规的有效方案。

美国侧策略:基于法律依据优化申报价格
过去,部分物流商协助卖家大幅低报货值(如按实际价值10%申报),这种做法在当前CBP严管下已不可行。CBP要求使用卖家自有报关行,并确保申报价格合理。
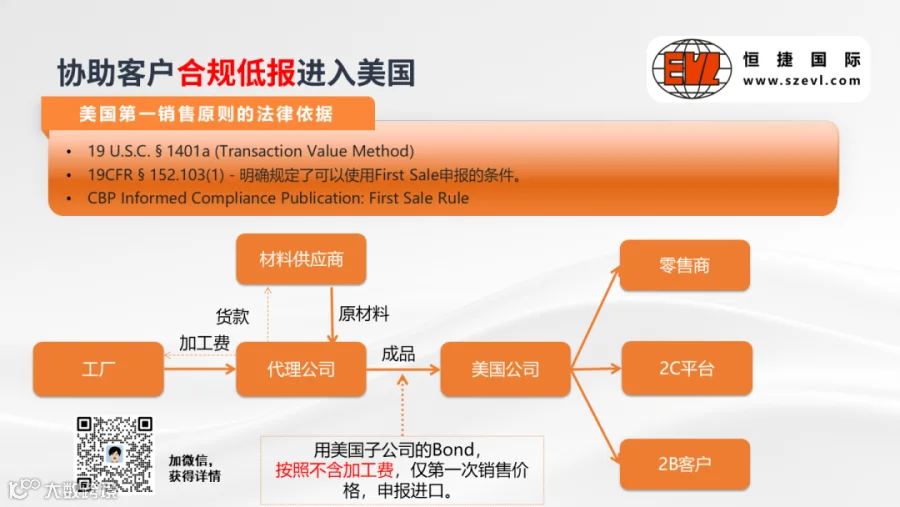
合规降低税负可依据“第一销售规则”(First Sale Rule)和“转让定价”(Transfer Pricing)策略:
- 第一销售规则:允许以制造商卖给出口商的第一手交易价格作为完税基础,而非出口商卖给美国消费者的最终价格。这意味着加工环节的加价部分可不计入关税基数。
- 转让定价:通过在美国设立子公司,将部分利润留在美国境内。例如,对于售价100美元的商品,可依据成本结构合理申报33美元左右的完税价格,并通过法律程序向CBP申请价格预裁定(Binding Ruling)。
此方案并非盲目低报,而是基于坚实的法律条款,使申报水平合法接近30%,每一分节省均有据可依。

物流商转型:回归服务本质,强化风控能力
物流企业的核心价值应从赚取“灰色关税差价”回归到提供优质的履约服务。在合规时代,物流商需建立智能化的风控体系:
- 智能审单:利用AI技术确保HS编码准确、报关资料完整清晰。
- 受限方筛查:严格执行Denied Party Screening,确保不涉及黑名单实体。
通过“查货”与“查人”的双重把控,提升应对CBP查验的能力。只有在客户与物流商双方均实现合规的前提下,企业才能在激烈的市场竞争中立于不败之地。