

HUAON
PART ONE
行业概述
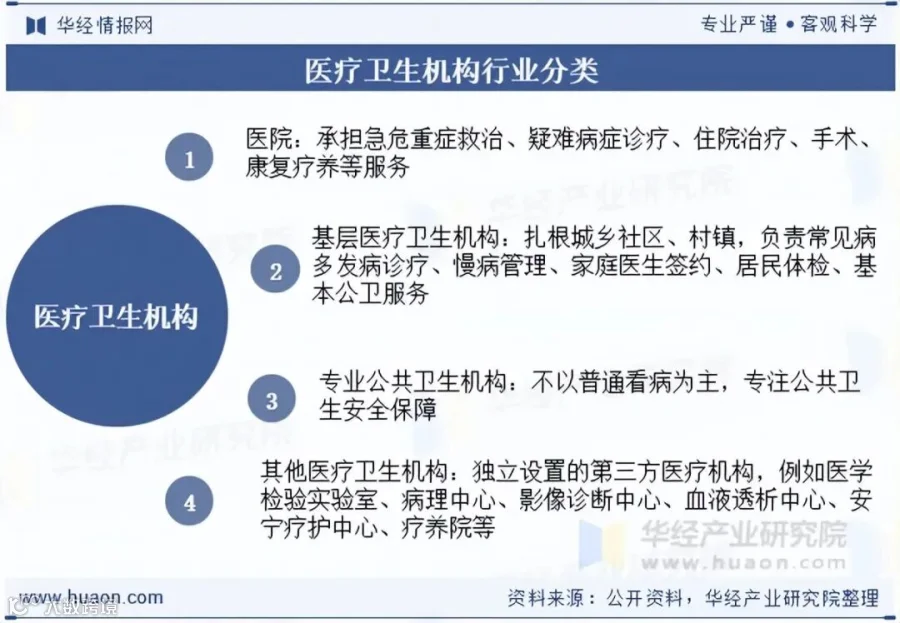
医疗卫生机构是指经卫生健康主管部门核准登记、取得执业资质或完成法人登记,面向全社会提供疾病诊治、健康保健、传染病防控、急救供血等服务,并承担医学科研、人才培养及公共卫生管理任务的法定组织。
HUAON
PART TWO
行业发展背景
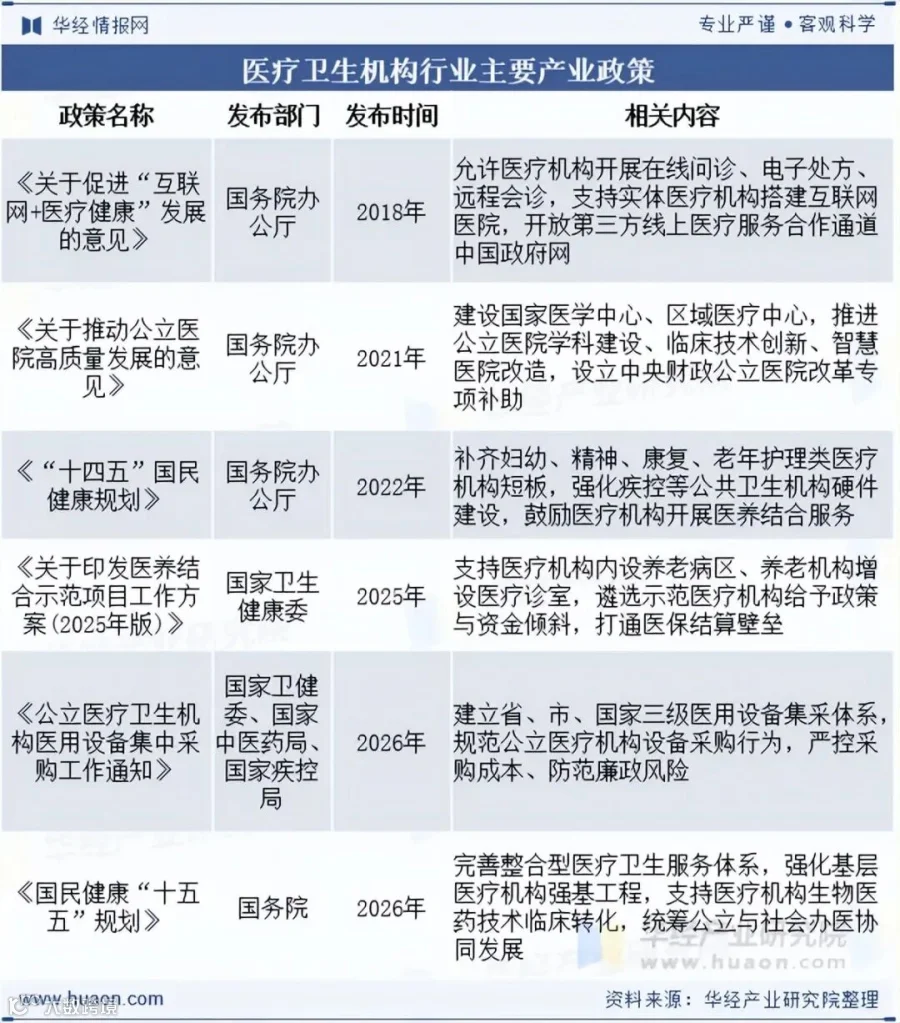
国家持续出台分层配套政策,围绕分级诊疗、公立医院改革、数字化医疗及公共卫生体系建设,通过财政补助、准入放宽、集采降本及项目示范等多重手段扶持行业发展。政策导向明确:强化基层服务能力,引导公立医院提质增效,放开社会办医与互联网医疗空间,并重点补齐康复、医养、疾控等领域的短板。
HUAON
PART THREE
产业链结构
1、产业链整体架构
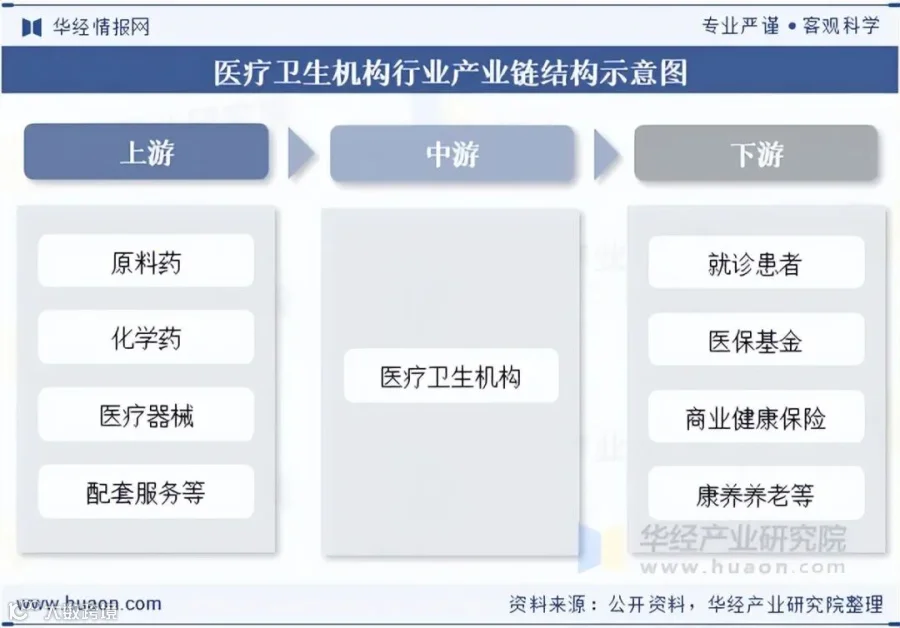
医疗卫生机构位居医疗产业链核心中枢。上游医药、器械物资供给直接决定运营成本与硬件水平;中游涵盖公立、民营及第三方医疗机构,负责诊疗服务落地;下游患者需求与医保体系共同决定业务模式与收入来源。在集采、医保支付改革及国产替代推动下,产业链上下游协同日益紧密。
2、上游供应分析
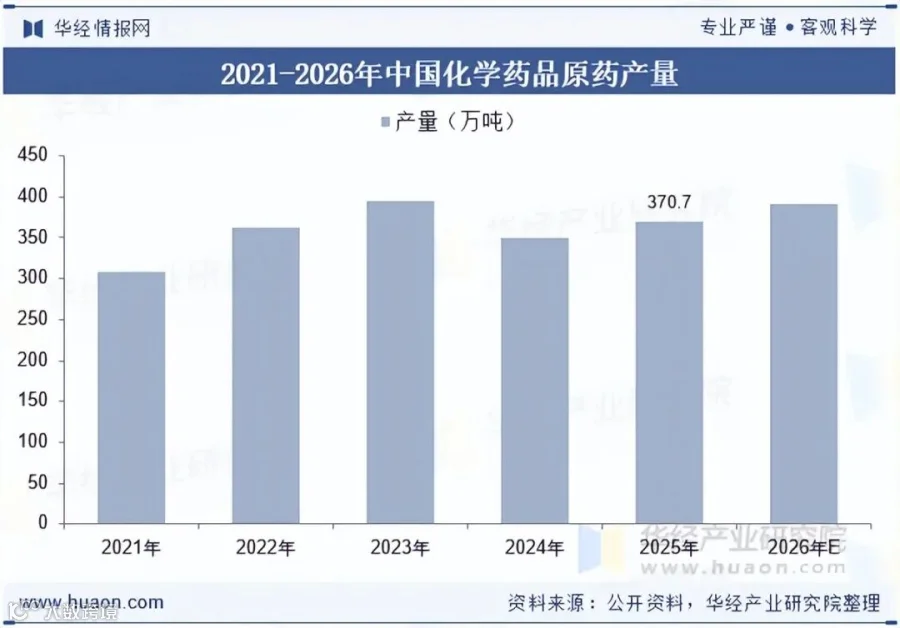
2025年我国化学药品原药总产量达370.7万吨,产能运行平稳,自给率稳步提升。大宗抗感染、解热镇痛及慢病治疗类原料药供给充足,国产化配套能力增强。稳定的原药产能有效降低了医疗机构采购成本,配合集采政策缓解了医院药房运营压力,保障了临床用药的稳定供应。
HUAON
PART FOUR
市场发展现状
2025年全国医疗卫生机构总量达110.7万个,规模稳步扩容,结构持续优化。村卫生室、社区卫生服务站等基层机构构成数量主体;民营诊所及专科医疗机构数量逐年递增;公立医院总量趋于稳定,重点转向提质升级。机构数量的增长反映了医疗服务网点布局的加密以及城乡就医可及性的改善。

HUAON
PART FIVE
竞争格局
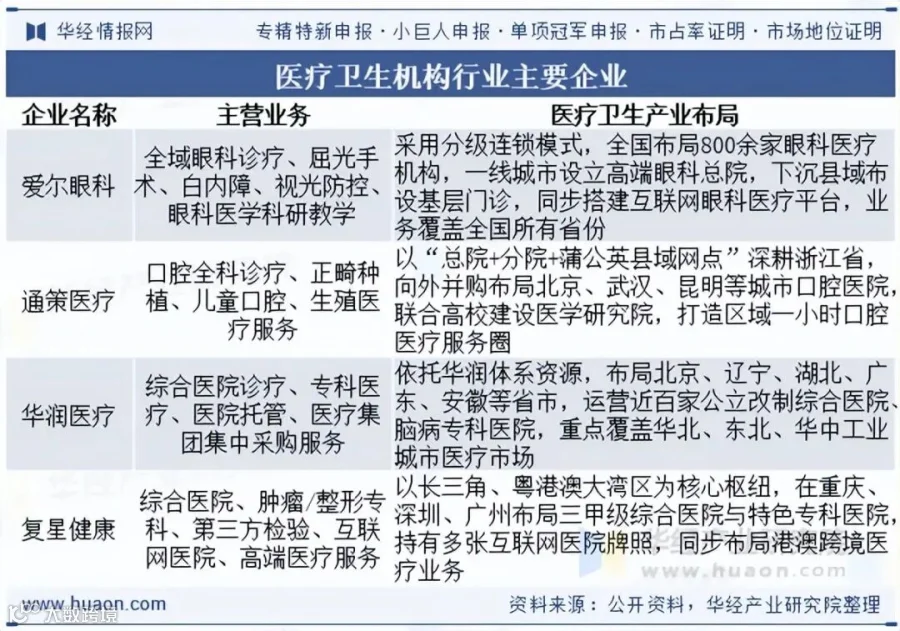
国内医疗卫生机构呈现差异化竞争态势:华润、通用环球等央企依托政策优势整合改制公立医院,把控综合刚需市场;爱尔、通策、美年等民营企业聚焦眼科、口腔、体检等消费医疗赛道,凭借标准化连锁模式快速下沉。综合医疗壁垒主要在于资质、床位及公立资源,而专科民营机构则依靠服务体验与可复制的运营模式形成差异化优势。
HUAON
PART SIX
行业发展趋势
随着人口老龄化加速及居民健康需求向全生命周期管理转变,医疗机构正逐步拓展康复护理、安宁疗护、老年病诊疗及居家照护等服务。国家推动医养结合示范项目,支持医疗机构增设养老病区,打通医保结算壁垒,盘活闲置床位资源。
公共卫生领域迎来持续投入,疾控、妇幼、血站等机构在硬件设施与人员编制上得到补强,医防融合机制全面推行,医疗机构承担起疾病筛查、疫苗接种及突发公卫事件处置等多重职能。此外,外商独资医院试点落地,多元主体进入高端医疗市场,丰富了服务供给。医疗机构正从单一诊疗职能向集预防、治疗、康复、养老、健康管理于一体的综合性健康服务载体转型。
华 经 产 业 研 究 院
www.huaon.com
华经情报网隶属于华经产业研究院,专注大中华区产业经济情报及研究,目前主要提供的产品和服务包括传统及新兴行业研究、商业计划书、可行性研究、市场调研、专题报告、定制报告、工业园区大数据、产业链地图等。涵盖文化体育、物流旅游、健康养老、生物医药、能源化工、装备制造、汽车电子、农林牧渔等领域,还深入研究智慧城市、智慧生活、智慧制造、新能源、新材料、新消费、新金融、人工智能、“互联网+”等新兴领域。