上市破发,传音被AI坑惨了?
 商业评论
传音控股港股上市:股价破发背后的成本焦虑
10月15日,非洲手机之王传音控股在港交所挂牌。开盘价34.96港元,较发行价低1%,盘中跌幅一度超过7%。截至发稿,股价维持在33.6港元附近。
市场反应冷淡早有预兆。10月13日,传音确定H股发行价为每股35.30港元,处于招股区间下限,香港公开发售仅获4.46倍认购。A股市场更提前作出反应,因H股定价较A股折让约四成,传音A股于10月8日大跌14%。
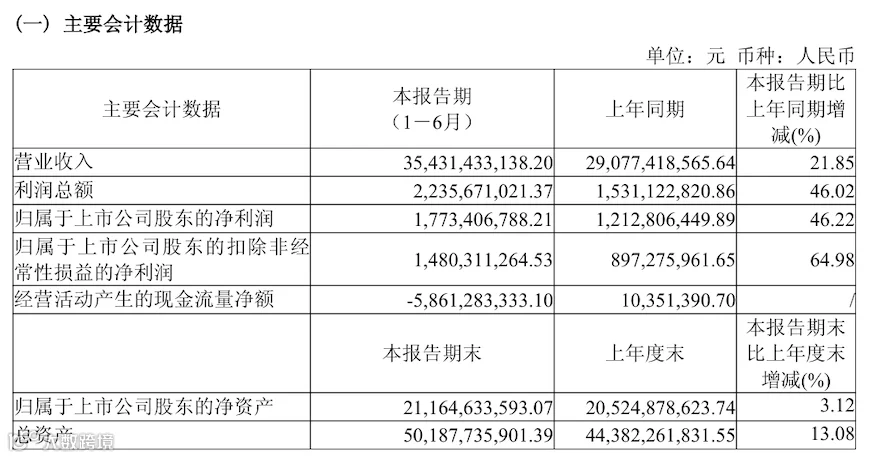
尽管上半年营收同比增长21.9%至354.3亿元,归母净利润同比增长46.2%至17.7亿元,但市场质疑其利润修复的可持续性。这轮增长主要依赖提价及涨价前囤积的低价芯片库存,一旦低价库存耗尽,毛利率将重新受制于存储芯片价格。
值得注意的是,AI既是推高成本的源头,也是此次募资的主要投向。招股书显示,约40募资净额将用于AI研发,30%用于营销和品牌,20%用于移动互联网和物联网。
传音的困境折射出中国硬件出海模式的系统性挑战。过去十几年,“低价走量+廉价供应链”助传音登顶全球新兴市场手机出货量第一。然而,AI时代上游成本规则改写,这一传统打法正面临严峻考验。
利润虚火:靠提价与库存时间差支撑
上半年,传音归母净利润17.7亿元,同比增长46.2%,但手机销量却减少500万部。销量下滑而利润增长,背后是“价升量跌”的策略调整。
传音2026年上半年业绩 图源 / 传音2026年中报
招股书披露,上半年传音智能手机平均售价从547.5元提升至713.4元,涨幅近三成;销量为3950万部,同比下降一成多。公司通过主动削减TECNO和Infinix入门机型,资源向中高端倾斜,并直接上调产品价格以应对成本压力。
传音的提价并非源于品牌溢价,而是被动应对成本上涨。2025年,因存储芯片采购价暴涨,传音利润腰斩,出货量收缩3240万台。对于年出货近两亿台的厂商而言,若不提价,低端机将面临“卖一台亏一台”的局面。
成本压力直观体现在存储芯片价格上。2026年前四个月,传音存储芯片平均采购价接近200元/粒,较2025年全年均价70元上涨近三倍。瑞银报告指出,中低端手机需提价17%才能对冲存储涨价,传音上半年的实际均价涨幅已覆盖这一要求。
除了提价,利润增长的另一支柱是低价库存。上半年综合毛利率升至22.6%,得益于产品调价及历史低成本库存。由于采用移动加权平均法计价,上半年销售的手机部分使用了涨价前购入的芯片,形成了售价按现价、成本按旧价的“时间差”红利。
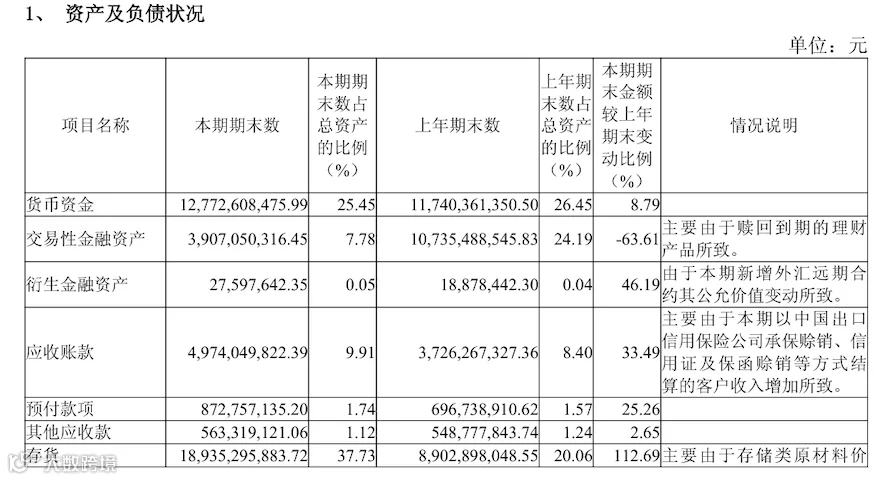
为应对供应紧张,传音大幅备货导致现金流承压。上半年经营现金流净额为负58.61亿元,存货从2025年底的89亿元翻倍至189亿元,其中原材料近100亿元。尽管8月底存货回落至170.6亿元,但高额备货已占用大量资金。
虽然提前囤货应对了短期涨价,但需求端风险显现。尼日利亚经销商反馈,手机价格上涨显著抑制了低收入群体的购买意愿,换机周期拉长。传音管理层也承认,涨价对消费产生了抑制作用。
扣除政府补助等一次性项目后,上半年归母净利润为14.8亿元。这表明,利润增长主要依靠价差和时间差,而非市场份额或运营效率的根本性改善。
模式危机:低价策略遭遇上游垄断挤压
存储涨价如同击鼓传花,离核心技术壁垒越近,定价权越大;整机商处于链条末端,往往被动接受价格。苹果可通过品牌溢价转嫁成本,而其他厂商则面临艰难抉择。
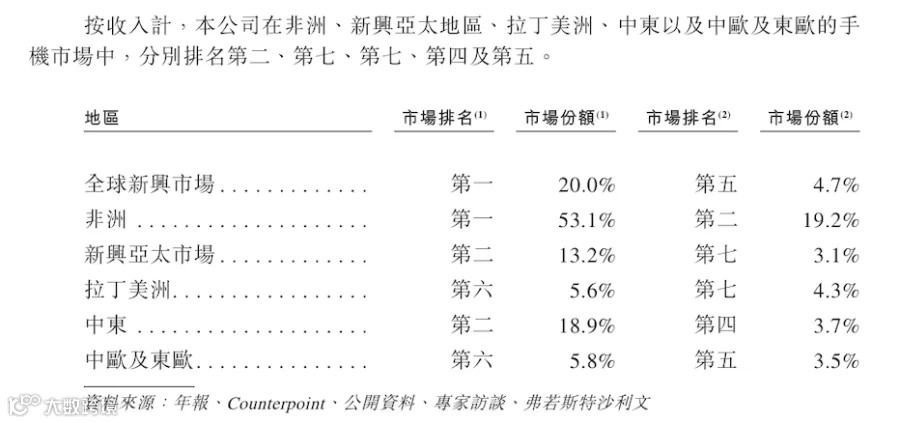
传音“低价走量”的模式本质决定了其对价格极度敏感。两组数据揭示了其脆弱性:2025年,传音在新兴市场份额达20%(排名第一),但收入份额仅4.7%(排名第五)。这意味着它卖出了五分之一的手机,却只赚取了不到二十之一的收入,利润回旋余地极小。
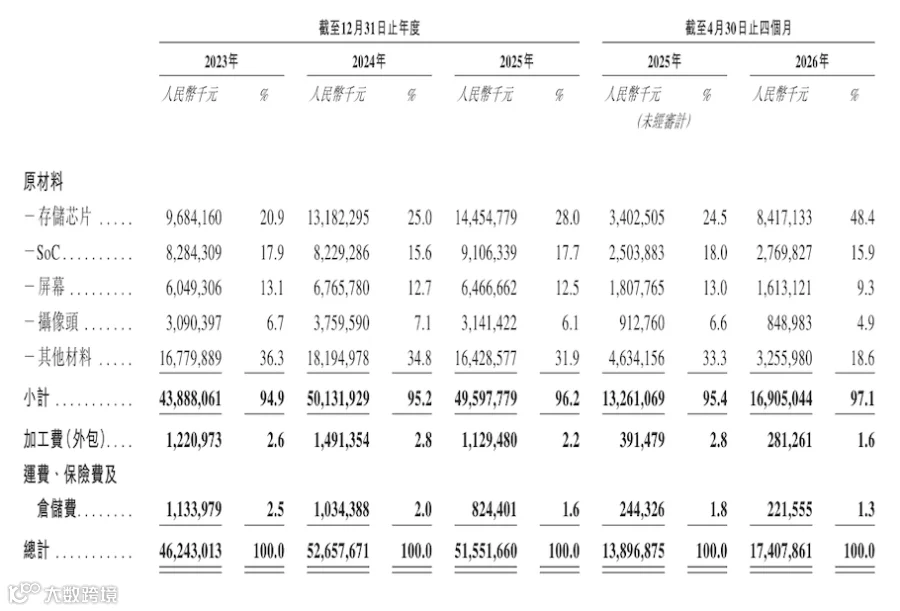
另一组数据显示,2026年前四个月,存储芯片占传音已售存货成本的48.4%,金额达84.2亿元,成为第一大物料,较2025年的28%大幅攀升。在400美元以下的手机中,存储占比高达六成以上。
面对三星、SK海力士和美光垄断九成DRAM产能的局面,传音议价能力微弱。原厂优先满足数据中心和大客户,留给普通手机的产能持续收缩。传音主力机型使用的LPDDR4X内存正是原厂减产或退出的产品,面临接受涨价、砍配置或更换供应商的三重困境。
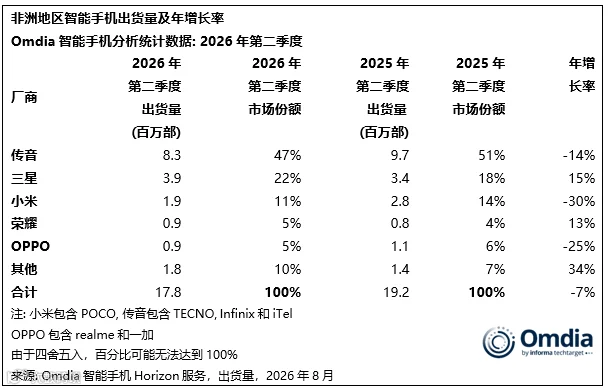
基本盘市场也在发生变化。2026年二季度,非洲智能手机出货量同比下滑7%,其中100美元以下入门市场暴跌34%。传音出货量下滑14%,市场份额从51%的高点回落至47%。
Omdia分析师指出,厂商已无法以可盈利方式生产售价75美元的智能手机。预计2026年非洲市场将下滑26%,传音主力价格带受冲击最大。与此同时,拥有存储产线的三星出货增长15%,专注中高端的荣耀也保持增长,竞争对手的成本优势和产品优势正在动摇传音的市场地位。
破局之路:手握四张牌应对挑战
此次港股上市募资用途中,40%投向AI研发(约12亿港元),但这仅相当于年均日常研发投入的零头,属于常规加码。传音未来的关键在于如何打好手中的四张牌。
第一张牌:国产存储深度绑定
传音计划今年将从长鑫存储采购的DRAM占比提升至60%,长江存储NAND占比提升至30%。通过战略配售和深度绑定模组厂,传音旨在确保供应链安全。在卖方市场下,“不断供”比微小的成本优势更为关键。
第二张牌:品牌向上突围
传音正通过TECNO和Infinix的中高端线试探150美元以上市场。然而,打破“便宜耐用”的固有印象极具挑战,消费者在千元价位更倾向于选择三星或小米。
第三张牌:差异化AI落地
传音的AI策略聚焦本地化,如支持豪萨语等非洲语言的语音助手Ella,以及进入全球AI应用榜单的Hi Translate。这些功能填补了低端市场的空白。未来AI投入将侧重于降本(如省电系统)和增加卖点(如方言识别),关键在于用户是否愿意为此付费。
第四张牌:移动互联网生态
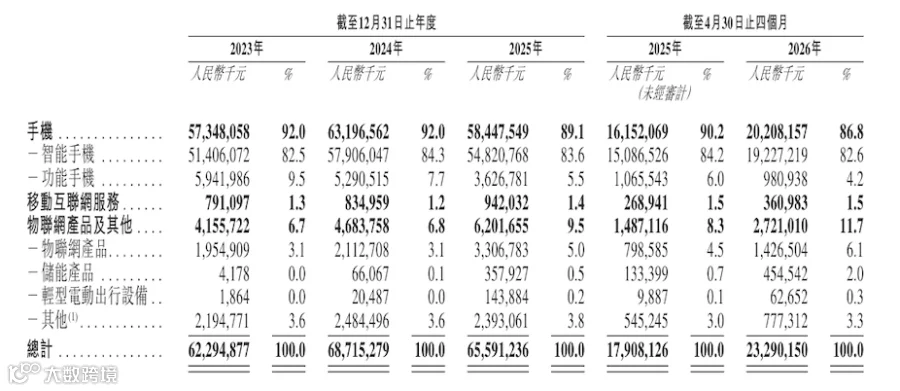
传音OS月活用户超3亿,互联网业务虽收入占比仅1.4%,但毛利率高达80%,贡献了6.1%的毛利。随着生态闭环完善,该板块有望提升公司整体估值倍数,从周期性制造业向软硬一体科技公司转型。
传音2026年前四个月收入构成 图源 / 传音招股书
此外,传音还拓展了数码配件、家电、储能等品类。2026年前四个月,这些新品类收入合计27.2亿元,同比增速近翻倍。依托现有渠道和售后网络,这些业务实现了低成本扩张。
综上所述,国产存储保障短期生存,品牌向上、AI和互联网业务探索长期利润。但目前这些举措仍处于投入和试探阶段。
AI时代提前终结了传音的舒适期。未来关注重点在于:低价库存消化后的毛利率水平、互联网业务毛利占比的提升,以及均价上移后非洲大本营的市场份额稳定性。这不仅关乎传音,也是所有依赖硬件走量企业共同面临的重新定价考验。