AI算力赛道正上演冰火两重天。尽管算力需求依旧旺盛,但曾风光无限的Neocloud(新型云服务商)正遭遇市场抛售,多家上市企业股价暴跌。Gartner报告更直言,到2030年将有80%的Neocloud企业终止独立运营。
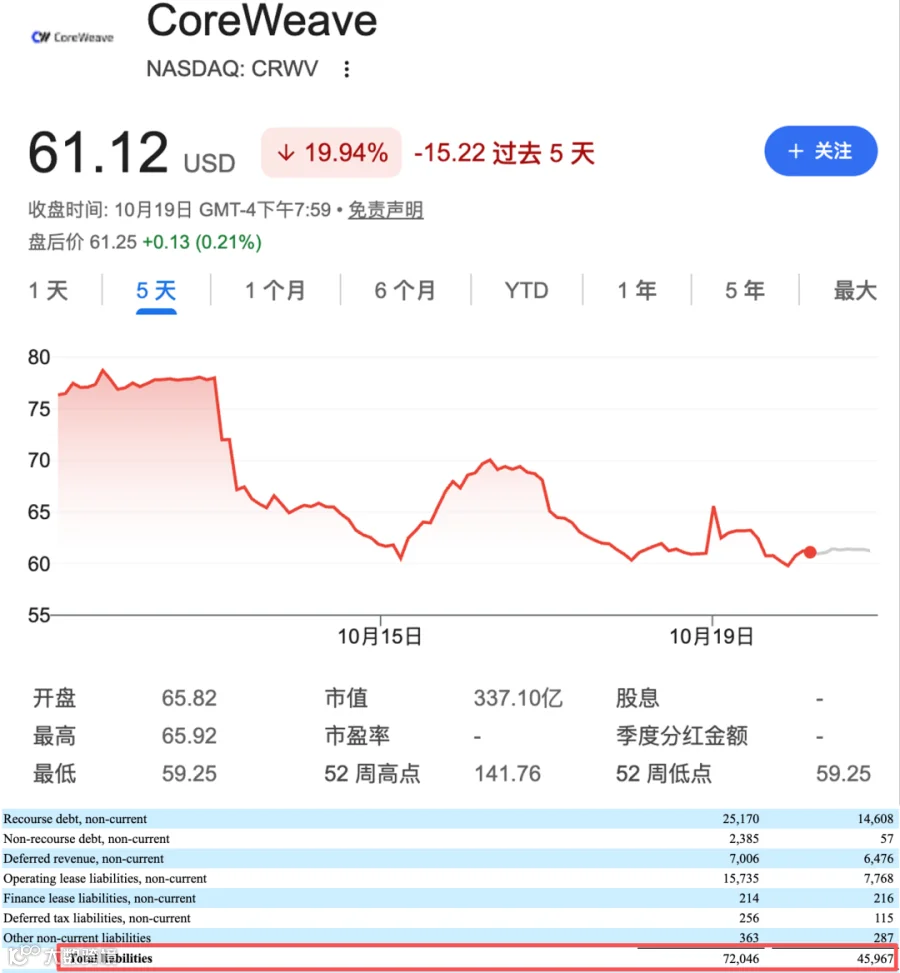
在此风波中,被视为英伟达“亲儿子”的CoreWeave陷入“股债双杀”困境:过去8天股价暴跌超23%,较今年峰值下跌55.7%;最新披露总负债高达720.46亿美元(约合人民币4812亿元)。
▲CoreWeave股价变化(上)CoreWeave总负债(下)(图源:谷歌财经、CoreWeave财报)
IPO关键节点的Neocloud企业同样受波及:Firmus因认购不足取消IPO;Nscale传闻因微软合作生变搁置IPO。不过彭博社最新报道显示,Nscale正与Anthropic洽谈450亿美元(约合人民币3005.6亿元)算力大单,这或成其重启IPO的关键支撑。
随着Neocloud板块引发市场恐慌,英伟达创始人兼CEO黄仁勋及多家华尔街机构出手安抚,认为市场反应过度。但业界对Neocloud高债务、抵押订单商业模式的质疑仍需时间验证。
CoreWeave股价暴跌超23%,总负债达4800亿元
Neocloud正面临IPO遇挫、股价暴跌、高额债务及信贷危机等多重挑战。
多家企业IPO暂缓,CoreWeave股价大幅下挫
危机导火索始于10月9日,Firmus宣布撤回50亿美元(约合人民币333.96亿元)的IPO申请,理由为市场波动导致认购不足。
另一家英国企业Nscale的IPO也受阻。10月18日媒体报道称,微软将取消与Nscale的一项合作协议,这可能使其数十亿美元的IPO计划遭遇重大挫折。
10月12日至19日期间,多家Neocloud上市公司遭抛售:CoreWeave暴跌23.91%,Nebius下跌18.96%,Core Scientific下跌8.59%。
债务持续膨胀,营收难以覆盖压力
Neocloud厂商债务规模持续膨胀。以CoreWeave为例,其总负债从2023年的51.09亿美元激增至2025年底的459.67亿美元,截至2026年6月底更是达到720.46亿美元(约合人民币4812亿元)。
财务数据显示,CoreWeave今年Q2营收同比增长约112%至25.75亿美元,但净亏损6.26亿美元,盈利压力巨大,现有营收相比巨额负债可谓杯水车薪。
面临信贷危机,五年违约风险高达64%
CoreWeave还面临严峻的信贷危机。标普全球市场情报数据显示,其五年期信用违约互换(CDS)利差一度突破1100个基点,意味着未来五年违约风险高达64%。
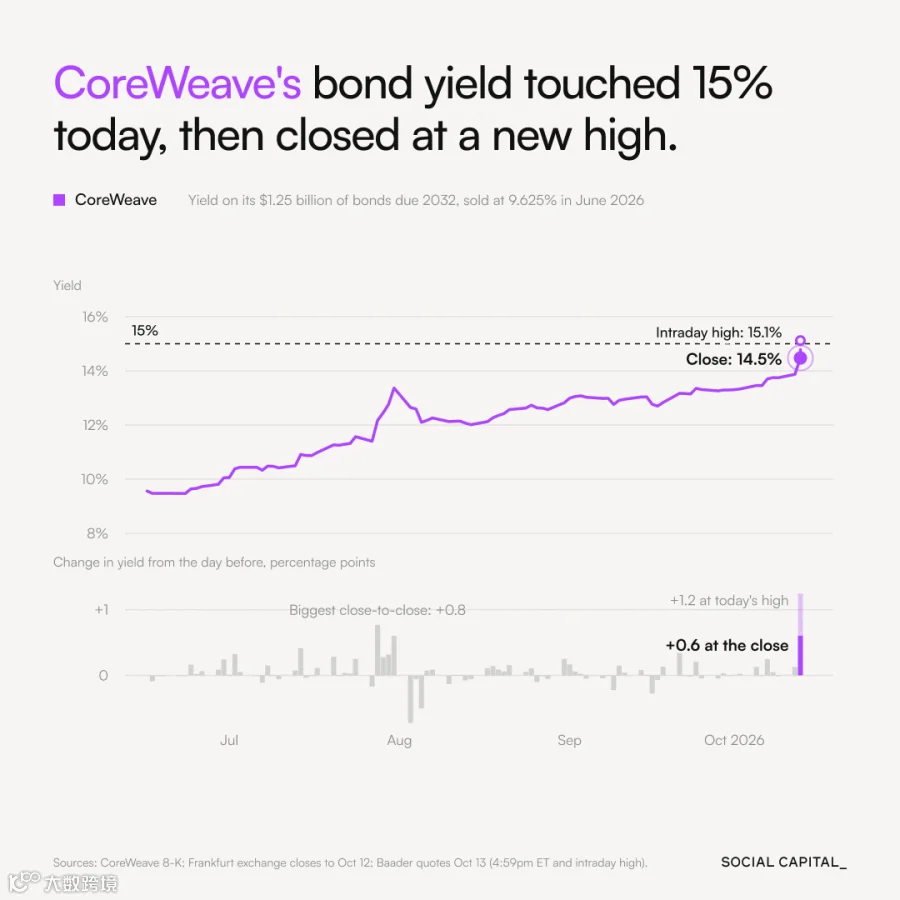
收益率飙升也反映了市场对其风险的担忧。CoreWeave2032年到期债券近期盘中收益率一度冲至15.1%,远高于发行时的票面利率9.625%。
▲CoreWeave的收益率变化图(图源:X)
这场震荡甚至波及甲骨文等大型AI云服务提供商,核心原因在于投资者对数据中心大规模扩产及Neocloud商业模式可持续性的质疑。
Gartner预测:2030年超80% Neocloud企业将终止独立运营
Neocloud应运而生,旨在填补微软、AWS等超大规模云厂商在通用业务之外,无法快速为大模型公司提供算力资源的缺口。其商业模式是通过获得长期算力框架协议,将订单和GPU作为抵押向私募信贷机构举债,锁定英伟达GPU配额并建设智算中心,最终通过租金收入覆盖成本及偿还债务。
然而,Gartner在10月15日的报告中指出,未来几年企业收入将不足以支撑规划中的AI资本支出。预计2027年至2030年间,AI基础设施额外投资将达6万亿美元。若要实现收支平衡及12%的投入资本回报率(ROIC),算力运营商需在2030年累计实现8.5万亿美元收入。
但实际上,同期企业和消费者的AI总收入预计不超过3.6万亿美元。考虑到大多数AI原生企业采用轻资产模式,算力运营商分得的收入可能不足一半。若投资态势不变,到2032年将有超4万亿美元资产面临减记风险,ROIC最早也要到2032年底才能达标。
相较于拥有多元化收入来源的超大规模云服务商,Neocloud企业必须尽快从IaaS及相关平台中获得回报。多位高管预测,目前数百家筹备中的Neocloud企业,未来仅会剩下7到10家,行业整合不可避免。
黄仁勋公开站台,华尔街认为恐慌过剩
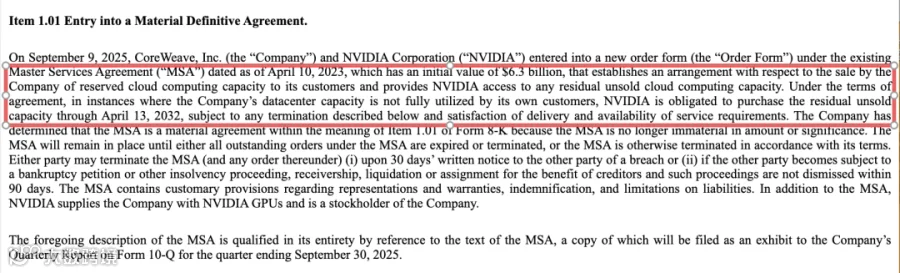
Neocloud危机将英伟达推向焦点。10月15日,黄仁勋在接受采访时表态,CoreWeave已不需要英伟达提供进一步信贷支持。此前,英伟达已同意在CoreWeave无法转租GPU算力时租回对应产能,涉及约63亿美元租赁收入。
▲CoreWeave向SEC提交的文件(图源:SEC)
据悉,英伟达团队正协助Neocloud企业寻找电力场地,并可能提供额外的股权投资、芯片配额等资源。若资本市场显著恶化,英伟达大概率会迅速出手帮扶。
与此同时,高盛、美国银行、杰富瑞、德意志银行等华尔街机构重申买入或上调评级,认为投资者恐慌过剩。摩根大通分析师指出,CoreWeave依托长期照付不议合同锁定需求,业务依然稳健,现金消耗和债务抬升是主动扩张带来的阶段性现象。
大模型厂商签下超额订单,警惕算力供需错位
除债务危机外,Neocloud还面临新建数据中心项目的投机属性风险。知情人士透露,Nscale正与Anthropic洽谈价值约450亿美元的算力供应合作。有投资者指出,Anthropic刻意签下超出实际需求的租约,以规避设备、人力、供电瓶颈及政策不确定性。
伯恩斯坦分析师测算,北美已宣布的数据中心产能中,仅35%最终会建成。但若所有项目落地,行业可能建成远超真实需求的算力产能。Neocloud企业未来或将承受债务压力与供需预期错位的双重考验。
结语:算力缺口催生的Neocloud走到整合前夜
Neocloud诞生于传统云厂商无法满足大模型集群需求的供给缺口,但其举债扩张模式终究要接受现金流、融资成本及供需周期的考验。随着赛道成熟,行业将走向整合,少数具备软件栈、电力资源及稳定客户结构的企业将留存下来,与超大规模云厂商形成互补。算力竞赛下半场,比拼的关键在于谁能将重资产投入转化为可持续的资本回报。
来源:Gartner、路透社、彭博社、The Information