


导读:最新数据显示,美国30年期固定抵押贷款平均利率维持在7.4%的高位,创下2023年11月以来最高纪录。在高利率与历史高房价的双重夹击下,美国房地产市场正步入冰冻期。本文深度解析当前美国住房市场的核心痛点与未来趋势。
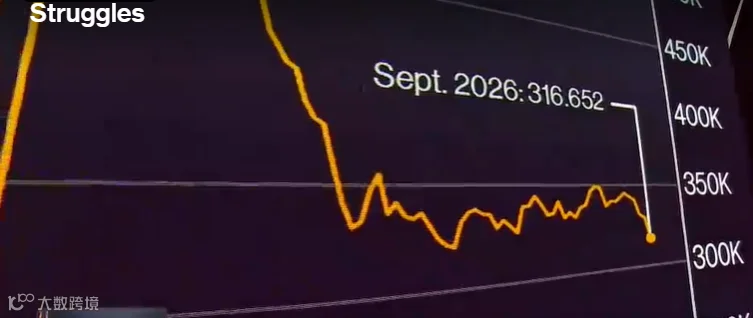
核心数据速览:高利率常态化,买卖双方双双“被劝退”
根据房地美(Freddie Mac)发布的最新声明,美国房地产市场近期面临严峻挑战:
- 30年期固定利率:稳定在7.4%,连续八周未见下降,创下2021年以来持续时间最长的横盘纪录。
- 同比历史数据:一年前同期利率仅为6.27%,当前水平已远超过去45年7.16%的历史平均水平。
- 市场供应萎缩:据经纪公司Redfin统计,9月份待售房屋数量环比下降4%,为三年多来最大降幅,降至2014年(除2020年疫情初期外)的最低谷。
深度解析:7.4%利率为何对房市打击致命?
尽管当前7.4%的利率远低于1981年超18%的历史极值,但经济学家指出,本轮危机的根源并非绝对利率高低,而是由以下两个结构性因素叠加所致:
利率飙升速度过快
30年期固定利率在短短八周内猛涨75个基点,涨幅远超2021年同期的45个基点。这种急剧变化令买卖双方措手不及,严重扰乱了市场预期。
薪资增长被利息成本完全对冲
第一美国金融公司(First American Financial)副首席经济学家奥德塔·库什(Odeta Kosh)表示,虽然美国居民收入增速整体超过房价涨幅,但这一积极效应正被不断攀升的抵押贷款利率彻底吞噬,导致实际购房能力不升反降。
行业预测:2026年秋季房市迎大变局
受通胀加剧、消费者信心疲软及借贷成本高企影响,多位专家对今年秋季及未来房地产走势做出研判:
- 二手房销量或跌破400万套:Bright MLS首席经济学家丽莎·斯特蒂文特(Lisa Sturtevant)预测,今年美国二手房销售量可能自上世纪90年代以来首次跌破400万套。
- 市场活动全面放缓:秋季传统购房旺季因购买力下降而遇冷,潜在买家大规模观望,迫使部分卖家主动降价以促成交易。
总结与展望
当前,美国住房市场正处于“历史高房价”与“7.4%高利率”的艰难十字路口。对购房者而言,可负担性已降至冰点;从宏观经济视角看,房地产市场的持续低迷或对整体经济增长产生深远拖累。
(本文数据参考自彭博社相关报道,原文标题:《US Mortgage Rates Unchanged at 7.4% as Housing Market Struggles》)