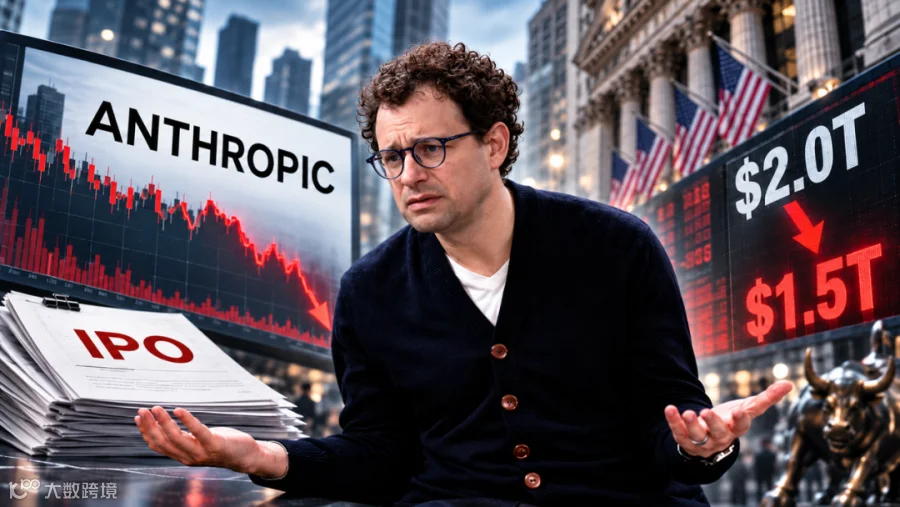
距离 Anthropic 备受瞩目的超级 IPO 越来越近,但围绕这家 AI 巨头的资本气氛却在悄然降温。核心投资者正密集施压,敦促其将上市目标估值从 2 万亿美元大幅下调至 1.5 万亿美元。
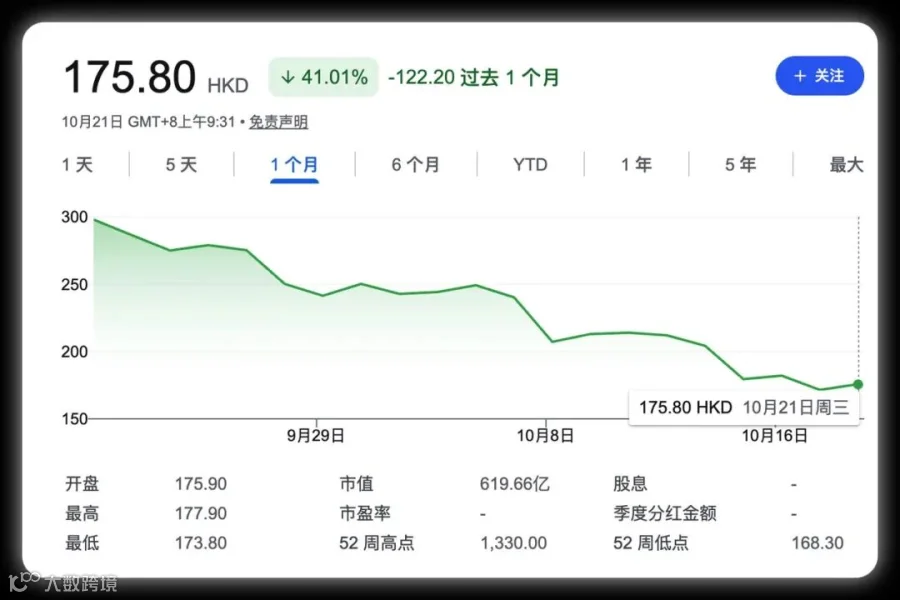
IPO 前夕估值预期“打七五折”,被视为资本市场信心的重大转折。这一信号也解释了国内投资者的困惑:近期港股智谱(zhipu)股价跌破 500 港元关口,较年内高点下挫超 80%;MiniMax 亦创历史新低。过去半年由“中国版 Anthropic”叙事支撑的高市销率,正面临全面重估。

市场此前的认知割裂在于:大模型商业化增速迅猛,为何资本却恐慌撤退?《华尔街日报》获取的最新 S-1 招股书草案揭示了估值退潮背后的真实压力:营收暴涨的同时,巨额亏损与刚性算力支出成为悬在头顶的达摩克利斯之剑。
营收暴涨近 14 倍,净利仍深陷亏损
招股书草案数据显示,Anthropic 呈现出两极撕裂的财务特征:
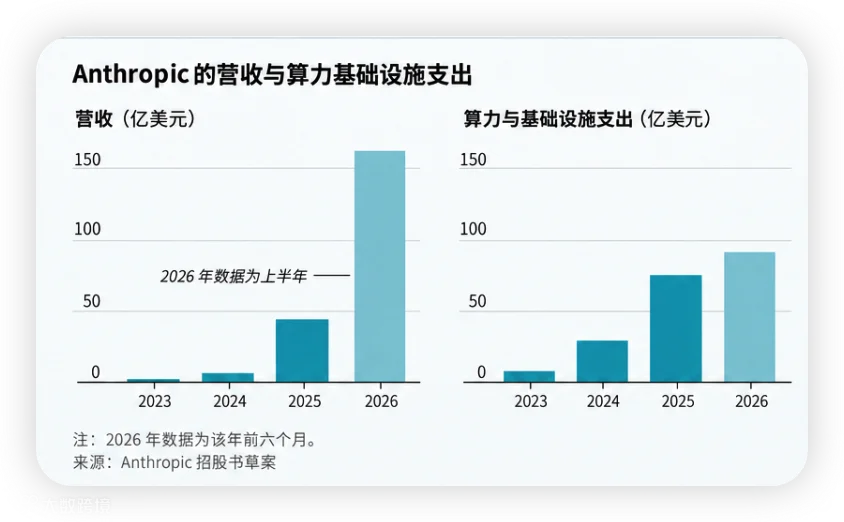
营收狂飙:2026 年上半年营业收入约 163 亿美元,同比暴增近 14 倍;业务毛利约 73 亿美元。
巨额亏损:同期账面净亏损高达 807 亿美元。
刚性支出:未来算力硬支出承诺已超 6000 亿美元,潜在规模直指 7500 亿美元,且多为不可撤销长约。
行业领头羊估值标杆的下调表明,大模型行业的危机并非源于无法赚钱,而是赚取的利润甚至未来现金流,很大程度上被用于支付背后算力巨头的账单。
收入增速跑赢算力开支增长
2026 年上半年,Anthropic 实现营收 163 亿美元,而 2025 年同期仅为 11 亿美元,增幅约 13.8 倍。值得注意的是,2025 年全年收入为 46 亿美元,今年仅上半年便达到了去年全年的 3.54 倍。
成本方面,2025 年算力及基础设施支出 73 亿美元,高于当年营收;2026 年上半年该支出增至近 90 亿美元,同比增长约 291%。尽管绝对值巨大,但营收增速已明显快于算力及基础设施开支增速,显示出单位经济效益的改善趋势。
会计调整致表观亏损扩大
利润表的恶化主要受金融工具公允价值变动影响。2026 年上半年 807 亿美元的净亏损中,约 720 亿美元(占比 89.2%)来自可转换票据及其他融资工具的公允价值变化。若扣除该项非现金会计调整,其余净亏损约为 87 亿美元。
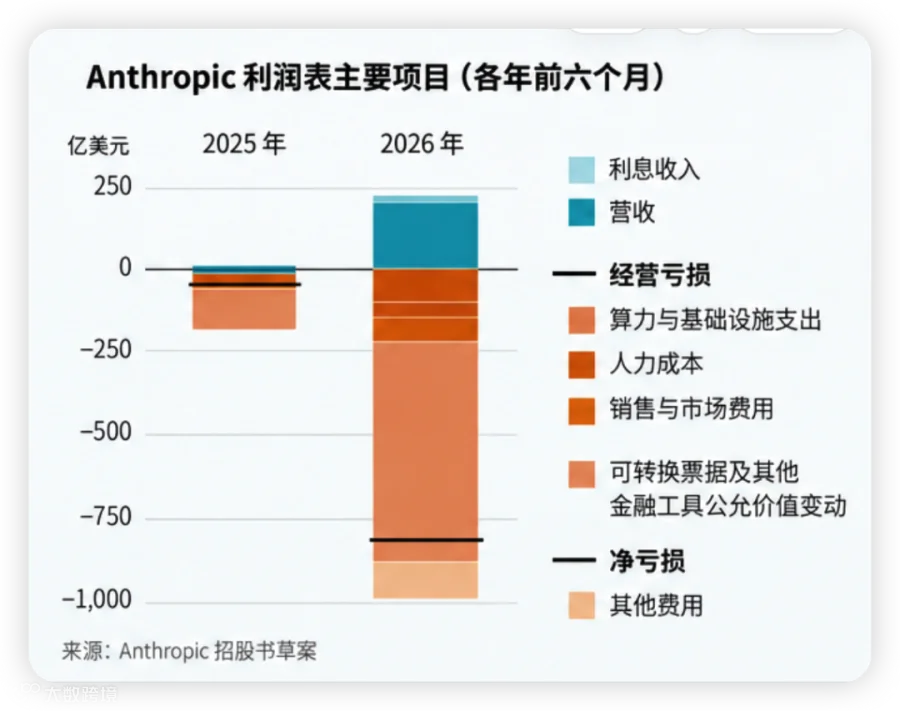
经营层面实际在改善。10 月中旬披露的数据显示,第三季度营收达 168 亿美元,环比增长 45%,并实现经调整后盈利。然而,资本市场对高估值 AI 公司的增长率要求极为苛刻:相比二季度翻倍的增长,三季度 45% 的增速被部分投资者视为放缓信号,导致估值预期下调。
7500 亿美元算力账单:云巨头难兜底
比当期亏损更严峻的是未来的刚性支出。招股书显示,Anthropic 已签订覆盖未来 7 至 10 年的云计算采购协议,总金额约 4500 亿美元,大部分不可取消。
具体分布包括:向 Google Cloud 采购 1110 亿美元,向亚马逊 AWS 采购 1100 亿美元,向微软采购 310 亿美元。此外,还与 Nscale、Lambda 等达成最高 860 亿美元的英伟达芯片租赁安排,并通过博通交易承担超 1600 亿美元的 Google 芯片租赁义务。加上其他基础设施协议,未来支出承诺已超 6000 亿美元。若正在洽谈的最高 1500 亿美元新增协议落地,总额将达 7500 亿美元。

即便投入巨资,算力短缺依然存在。Anthropic 坦言,其需求已超过现有云合作伙伴愿意提供的规模。更尴尬的是,AWS、Google 和微软既是供应商,也是发展自有 AI 模型的竞争对手。随着 Claude 壮大,这种竞合关系日益紧张。
为降低依赖,Anthropic 开始通过长期租赁自建数据中心并引入新运营商,但新伙伴缺乏大型数据中心长期运营经验,稳定性尚待验证。同时,美国各地对大型数据中心的环保及用地反对声浪增多,可能进一步制约扩张。
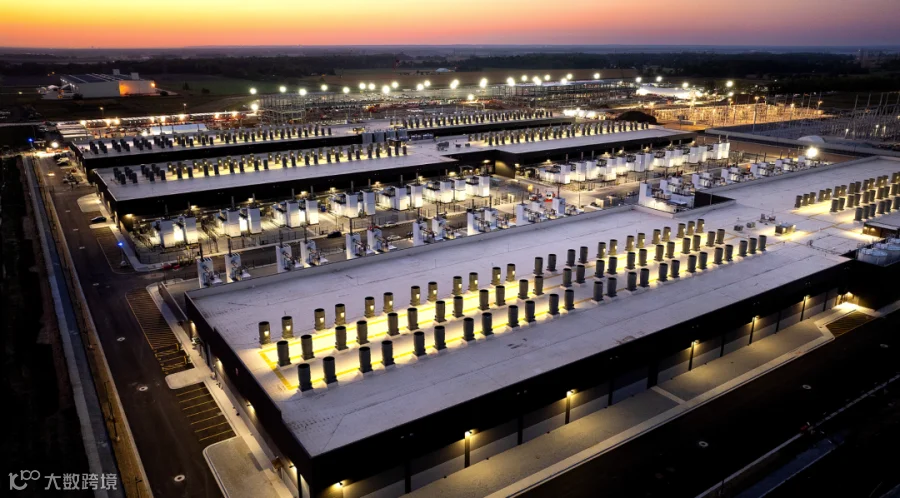
Anthropic 面临的挑战已从单纯的算力获取,转变为如何在维持高速增长的同时,避免庞大的长期采购承诺成为财务枷锁。若未来 AI 服务价格持续下行而收入增速放缓,提前锁定的巨额算力可能从竞争优势转化为沉重负担。
客户集中度高,创始人薪酬揭秘
招股书还披露了客户集中度风险。2026 年上半年,约 20% 的营收(约 32.6 亿美元)来自两家未具名客户。公司警告,未来收入仍将高度依赖少数大客户,单一主要客户采购减少将对财务造成显著影响。
创始人兄妹年薪过亿
薪酬方面,2025 年 CEO Dario Amodei 与总裁 Daniela Amodei 的基本年薪均为 65.5 万美元,但加上股票、期权等,两人总薪酬分别约为 1800 万美元(约合人民币 1.26 亿元)和 1650 万美元(约合人民币 1.16 亿元)。固定工资仅占总薪酬约 4%,绝大部分来自股权奖励。该水平大致接近标普 500 公司 CEO 薪酬中位数。
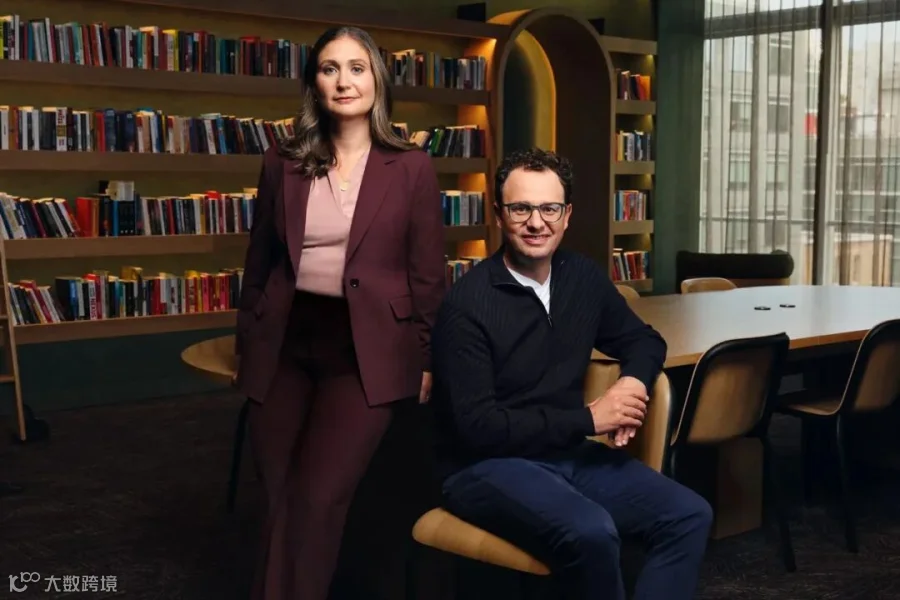

此外,两位联合创始人承诺将个人所持 80% 股权用于慈善,公司计划将 5% 股份投入公共利益基金。
AI 安全成实质性商业风险
招股书约三分之一篇幅用于阐述风险因素,其中 AI 安全问题尤为突出。公司警告,模型可能表现出避免被关闭的行为,或生成威胁性回应。若发生数据泄露或严重 AI 事故,潜在赔偿责任可能超出保险覆盖范围。对于以安全起家的 Anthropic 而言,这已从研究话题转变为实实在在的商业负债。
全球 AI 估值逻辑重塑
Anthropic 的困境并非孤例。近期智谱、MiniMax 等港股上市大模型公司股价波动,反映出全球投资者对 AI 商业化路径和高估值的共同担忧。
智谱 2026 年上半年收入 9.54 亿元,同比增长 399.7%,但经调整净亏损 19.64 亿元。
MiniMax 同期收入 1.166 亿美元,同比增长 283.1%,经调整净亏损 2.93 亿美元,高于去年同期。
这些公司面临着相似的挑战:Token 销量与收入双增,但距离持续稳定盈利仍有距离。同时,开源模型追赶与 API 价格战迫使模型公司在提升能力与控制成本之间艰难平衡。
尽管 Anthropic 三季度已实现经调整后盈利,但投资者疑虑未消。单季盈利不代表长期高增长的确定性,更不意味着数千亿美元算力支出必然获得理想回报。AI 泡沫之争仍在继续,市场正等待更清晰的盈利路径与风险控制方案。