

本期要点:当前AI算力投资并非泡沫,但时滞效应可能引发未来某轮投资的过剩风险。
近期,美国AI领域出现恐慌情绪。截至10月16日,费城半导体指数连续8个交易日收跌,整体跌幅超10%。市场担忧科技巨头在AI数据中心上的巨额投入是否已形成泡沫。
然而数据显示,今年上半年北美八个主要数据中心市场空置率仅为1.4%,创历史新低,且大量新建项目未交付即被提前签约。资本市场担心投资过热,而现实却是算力供不应求。
我们认为,真正值得警惕的并非当下的“泡沫”,而是当前的紧缺状态可能导致几年后某一轮投资出现严重过剩。
一、投资时滞:从“啤酒游戏”看算力周期
为何当下合理的投资会在未来变成过度建设?核心在于“时滞”。
Meta CEO扎克伯格指出,其路易斯安那州规划规模达5吉瓦的Hyperion大型AI算力集群,早在2023或2024年便开始规划,预计2026年陆续上线,部分设施甚至需更久才能建成。决策初期,相关AI产品尚未列入规划,未来用户量与算力消耗均无法精确预估。
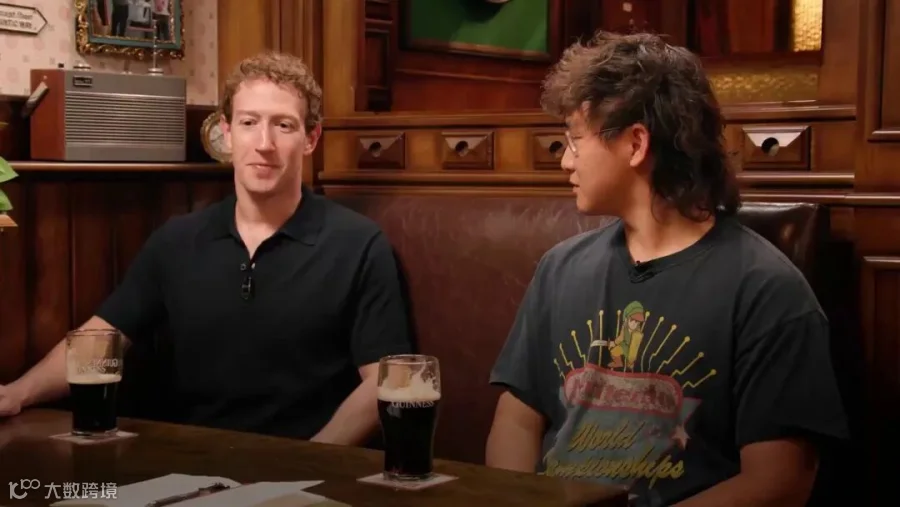
Meta首席AI官亚历山大·王强调,超大型数据中心无法像普通创业公司那样“先验证需求再投入”。若等确认新产品成功再解决土地、电力、厂房等问题,将落后竞争对手数年。因此,超前投资是抢占先机的必要手段。
然而,投资与交付之间的时间差极易导致误判。管理学经典案例“啤酒游戏”揭示了这一逻辑:商店因缺货追加订单,但因物流延时,当货物集中到达时,库存已严重积压。
关键点在于:订单未能及时反映在当下供应中,延时越久,决策者越容易因信息滞后而误判,导致最终供给远超需求。
算力建设同理。企业今年投资,明年发现市场仍缺算力(因新设施未建成),于是追加投资或新玩家入场。待数年后项目集中交付,行业可能才发现供给已严重过剩。
二、加速度效应:盈利预期推高建设速度
相比“啤酒游戏”,AI投资的复杂性在于早期参与者的高额回报改变了市场预期。
据仲量联行(JLL)预测,全球数据中心容量将从2025年的约103吉瓦增长至2030年的约200吉瓦。虽然增速迅猛,但随着AI编程、个人Agent及企业应用的普及,Token消耗量快速增长,新增算力有望被迅速吸收。
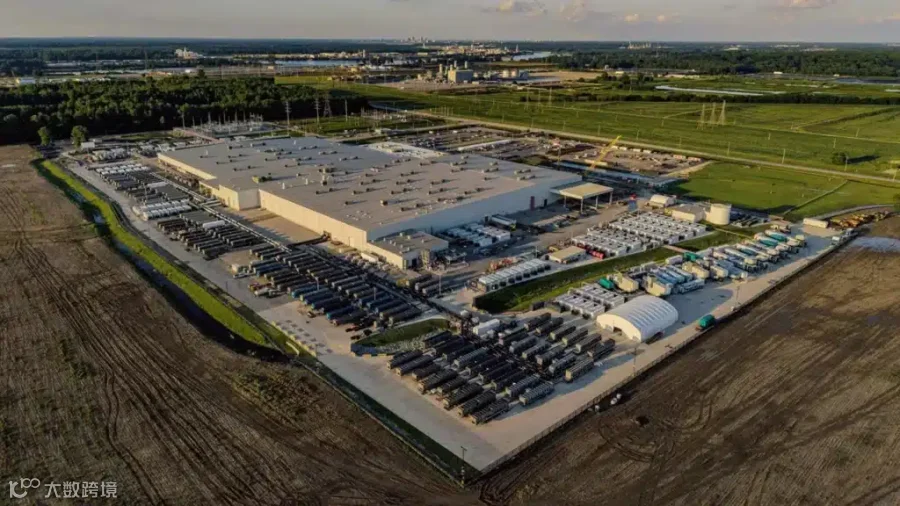
首轮投资者的获利使后来者确信这是一门好生意。即便知晓竞争激烈,为抢占未来市场、锁定电力与客户,各方仍会选择加入。同时,电网扩建、芯片产能增加及工程经验积累,使得未来算力交付速度越来越快。
只要存在投建时延且决策分散,“盈利→扩大投资→加速建设”的正反馈循环将不断加速,最终导致某轮新增产能超越实际需求,引发租金下跌、设备闲置及投资亏损。
这一结果几乎必然发生,变量仅在于时间点。
三、速度致胜:交付能力决定生存底线
一旦供过于求,谁受冲击最大?答案取决于建设与交付速度。
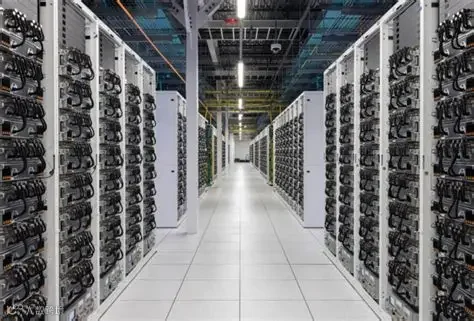
xAI Colossus 1
马斯克旗下的xAI展示了极致速度:2024年在孟菲斯利用既有厂房,仅用122天建成配备10万张GPU的Colossus集群;从服务器进场到开始训练模型仅耗时19天。
反观微软,因英国当地电网接入需拖至2030年,近期退出了当地一个数据中心项目。
这是一场速度致胜的游戏。谁能更早投入运营,谁就能在算力紧缺、租金高企时获取丰厚回报。
英伟达CEO黄仁勋表示,建设一座1吉瓦规模的AI算力中心需投入约500亿至600亿美元。按当前市价,其年收入可达约500亿美元,投资回收期约一年。即便如CoreWeave披露的2.5年回收期,在科技基建领域也已极具吸引力。
然而,一旦过剩来临,算力价格大跌,那些交付慢、成本高且无稳定客户的项目将首当其冲,甚至可能在刚投入运营时便陷入困境。
综上,当前AI算力虽紧缺,但不代表未来无泡沫风险。关键在于泡沫出现在哪一轮。需密切关注数据中心建设周期缩短情况、未来实际交付算力规模,以及AI应用需求能否消化新增供给。
王煜全要闻评论,我们明天见。
· · ·