


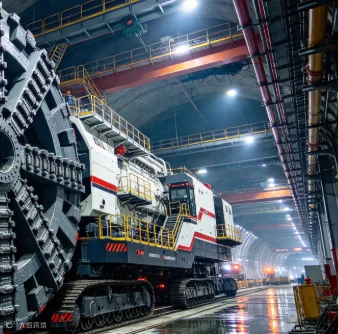
2026年10月15日,河内市城市铁路管理委员会与越南首富范日旺旗下Vinhomes、SGC联合体正式签约,获得河内5条地铁线路总承包权。为确保工期,总包方计划投入100台盾构机(TBM)同步施工。这一规模远超全球纪录:莫斯科地铁吉尼斯纪录为23台,多哈地铁峰值21台,伦敦Crossrail仅8台,巴黎快线最多29台。
越南何以有此底气?其背后不仅是基建野心,更是一场复杂的供应链博弈。
采购策略暗藏议价算计
项目签约后,越方对设备来源含糊其辞,仅称采购“全球顶尖设备”。这实则是一套成熟的跨国采购议价套路。当前全球盾构机市场高度集中,中国市场份额超70%,产销量稳居世界第一;德国海瑞克、日本川崎等海外品牌产能有限,难以承接百台级大单。
越方意图明确:以百亿订单为筹码,利用海瑞克、川崎的报价向中企压价,同时以国产低价向欧美厂商施压,通过多头比价争取最低成本。此前越南南北高铁项目采购28台中国盾构机时,已熟练运用此手段。
然而,这一策略遭遇政策变数。10月19日,即签约后4天,中国商务部、海关总署发布2026年第50号公告,将盾构机及核心零部件纳入两用物项出口管制清单,新规于11月18日正式实施。
三重硬约束堵死压价空间
此次出口管制并非针对越南,但时间节点的重合客观上打乱了其采购布局。管制涵盖土压平衡、泥水平衡盾构及岩石掘进机等全品类整机,以及刀盘、主驱动等核心零部件,实行差异化许可审批。即便抛开审批门槛,越南的百台采购计划仍面临三重无法破解的现实约束:
预算成本难以承受西方高价
德国海瑞克盾构机售价是国产同型号的2—3倍。若100台全部采购欧美设备,仅采购款就需多支出数十亿美元。在350亿美元的总投资中,还需分摊土建、车辆、信号及征地拆迁等巨额开支,设备端大幅超支将直接击穿项目预算结构。
海外厂商产能无法承接大单
海瑞克生产线高度依赖中国配套,其广州工厂承担大量制造任务。即便越方将订单全部交给海瑞克,德中两地工厂也难以在短周期内完成百台设备排产。更重要的是,整机出厂仍需遵守中国出口管制审批,绕不开中国制造与合规审查。
后期运维供应链受制于人
盾构机属长周期装备,工期内需频繁更换刀具、维修主驱动。即便购买欧美整机,绝大多数耗材与核心备件仍产自中国。一旦核心零部件出口审批收紧,越方将陷入“买得起设备,供不起维保”的困境,项目面临停工风险。
多重限制下,越南无法再将国产设备报价作为议价武器。高端工程装备出口已从单纯的市场竞价,转变为叠加合规成本的贸易博弈。
出口管制折射产业深层变革
此次盾构机出口管制是中国新一轮两用物项管控的一环。短短4天内,国内连续发布5份公告,除工程装备外,人工智能、生物医药、光伏等40项前沿技术同步纳入清单。这一政策调整折射出四大深层变化:
第一,产业竞争从低价内卷转向技术价值。出口管制抬高门槛,倒逼企业放弃价格战,聚焦核心技术迭代,推动高端装备高质量发展。
第二,技术合规成为出海标配。随着大国重器走向海外,出口合规审查常态化,企业需搭建完整合规体系,应对两用物项风险评估。
第三,全球科技博弈常态化。中国掌握盾构机等军民两用装备的全产业链优势,拥有制定技术贸易规则的主动权。出口管制、知识产权、技术标准将成为产业竞争的常规工具。
第四,开放交流并未止步。管控仅针对商用装备与技术出口,学术论文、开源技术不在管制范畴,产业自主创新与国际学术交流并行不悖。
基建雄心需匹配产业链实力
越南急于复制东亚经济增长奇迹,大举上马地铁基建。但地下隧道工程高度依赖装备制造、施工技术及维保供应链。在缺乏本土盾构机产业的情况下,完全依赖外部采购极易因供应链收紧导致工期延误和成本失控。基建大项目不仅要看投资规模,更要守住产业链安全底线。
此外,单一采购议价模式在产业链高度集中的领域已然失效。越南低估了中国盾构机全产业链的不可替代性及出口管制的政策变量。未来海外采购大国重器,供应链稳定性与出口政策风险将成为比价格更重要的考量因素。
从二十年前被德日垄断、处处受制于人,到如今拿下全球七成市场份额、掌握出口主动权,国产盾构机的崛起印证了产业自主的重要性。此次出口管制并非贸易壁垒,而是规范技术外流、守住产业安全的常规操作。只有将核心装备与技术牢牢掌握在自己手中,才能在全球贸易博弈中掌握规则制定权。
随着东南亚多国开启大规模轨道交通建设,盾构机订单迎来爆发期。中国高端工程装备出口合规体系的完善,将重塑该地区装备贸易规则。未来,出口许可、技术溯源及后期维保供应链将成为贸易谈判的关键条件。河内百台盾构机蓝图与出口管制新规的相遇,看似偶然,实则是产业实力此消彼长下的必然结果。
图片消息来源于网络