赛道日益拥挤……
文丨杨培钰
编辑丨何洋
在近期落幕的IFA展会上,中国智能割草机器人厂商将展会变成了“新品发布会”。ANTHBOT、追觅、九号、库犸科技、白马科技等企业集中亮相,展示了从家庭庭院到商用草坪的全场景智能割草方案。
与此同时,新玩家不断涌入。电动工具品牌Litheli于年初CES首秀,推动产品从电动化向智能化升级;全球商用服务机器人龙头普渡机器人推出三款割草机器人,进军户外园林场景;泳池清洁机器人品牌Beatbot也在德国GaLaBau展出了首款割草机器人。
资本市场同样热度不减。乐动机器人5月在港交所上市,认购热度位居年内港股新股第三;白马科技、目心智能、汉阳科技等企业今年接连获得亿元级别融资。
为何各类玩家扎堆布局?在日益拥挤的赛道中,各方亮出何种底牌?谁更具长期竞争力?
无边界时代开启,行业呈现“三分天下”格局
自九号公司2021年推出全球首批商业化无边界割草机器人以来,行业迅速进入智能化快车道。作为先行者,九号量产规模已突破百万台。随后,追觅启动该项目,松灵机器人孵化子品牌库犸科技(Mammotion),技术路线也从单一的RTK(实时动态差分定位)向多技术融合方案升级。
注:无边界指无需预埋线设定工作范围,利用导航、雷达、视觉等定位技术,自主识别障碍物和规划路径
IDC数据显示,2025年全球割草机器人出货量达199.2万台,同比增长63.8%,是智能机器人子类别中增长最快的赛道。其中,无边界机型出货量同比暴涨182.4%至131.8万台,占比达66.2%。

相较于埋线割草机,无边界机型效率更高且降低了人工成本,替代效应显著。巨大的市场空间吸引了三类主要玩家:跨界选手迁移技术、初创企业灵活跟进、传统品牌转型升级,行业呈现“三分天下”之势。
1. 传统园林工具企业:“老资格”的追赶与转型
在埋线式割草机时代,传统企业凭借供应链和渠道优势占据市场主导。以宝时得为例,其深耕海外市场近30年,是全球第二大割草机企业。然而,面对无边界技术的冲击,若不快速转型,面临洗牌风险。
传统企业在无边界产品上并未实现先发制人,首发时间多滞后于九号至少两年。宝时得、白马科技于2023年上市首款无边界产品;格力博、中坚科技、三锋实业于2024年跟进;泉峰控股、大叶科技则于2025年推出。
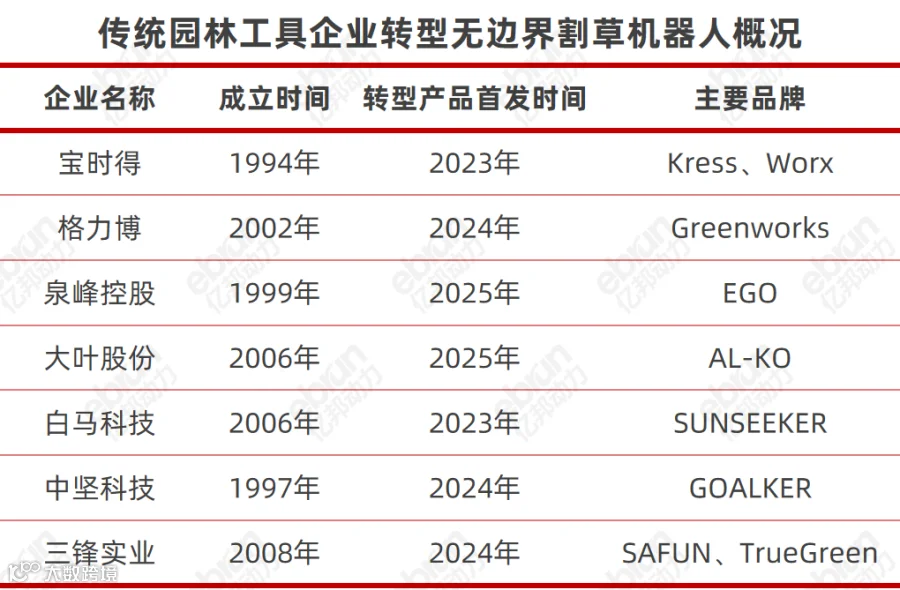
转型路径各异:大叶股份通过收购德国老牌企业AL-KO获取技术与品牌资源;中坚科技新建机器人公司聚焦研发;白马科技和三锋实业则依托原有三电技术优势渐进式转型。
2. 跨界玩家:技术复用与大众市场渗透
九号、追觅、科沃斯、石头科技等跨界企业表现活跃。它们并非白手起家,而是将感知、定位、移动等底层技术从扫地机等成熟产品迁移至割草机器人研发中。
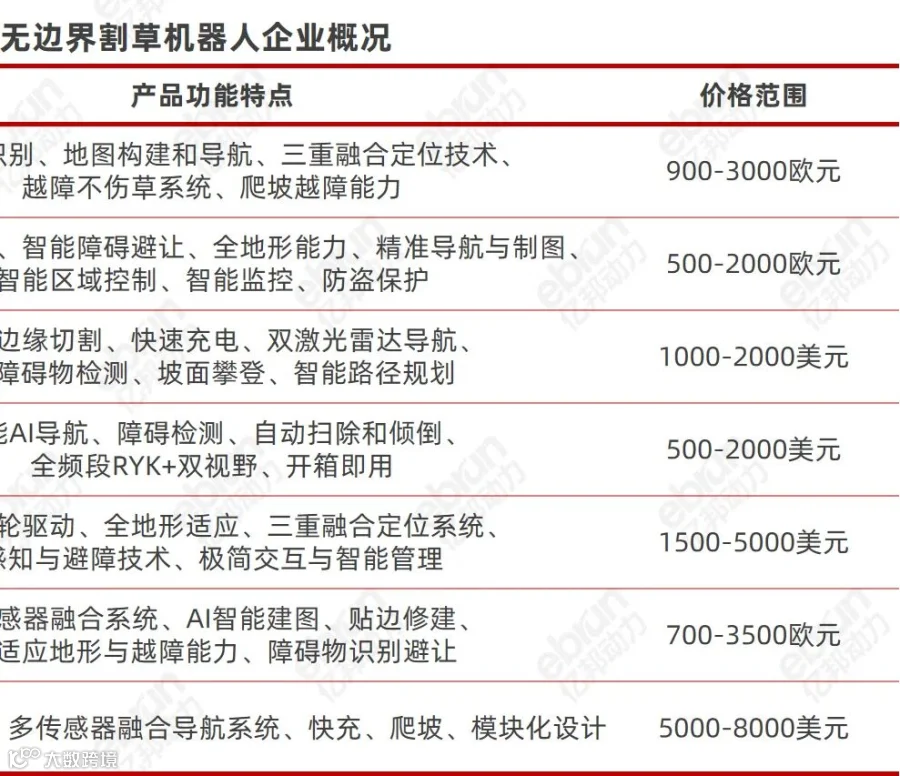
凭借技术积累,跨界玩家避开与传统埋线型产品的正面交锋,以创新击中需求。追觅户外庭院割草机器人出货量突破50万台,正向百万台冲刺;库犸动力曾在亚马逊多国站点类目登顶;汉阳科技凭借模块化设计,新品众筹6小时斩获千万元。
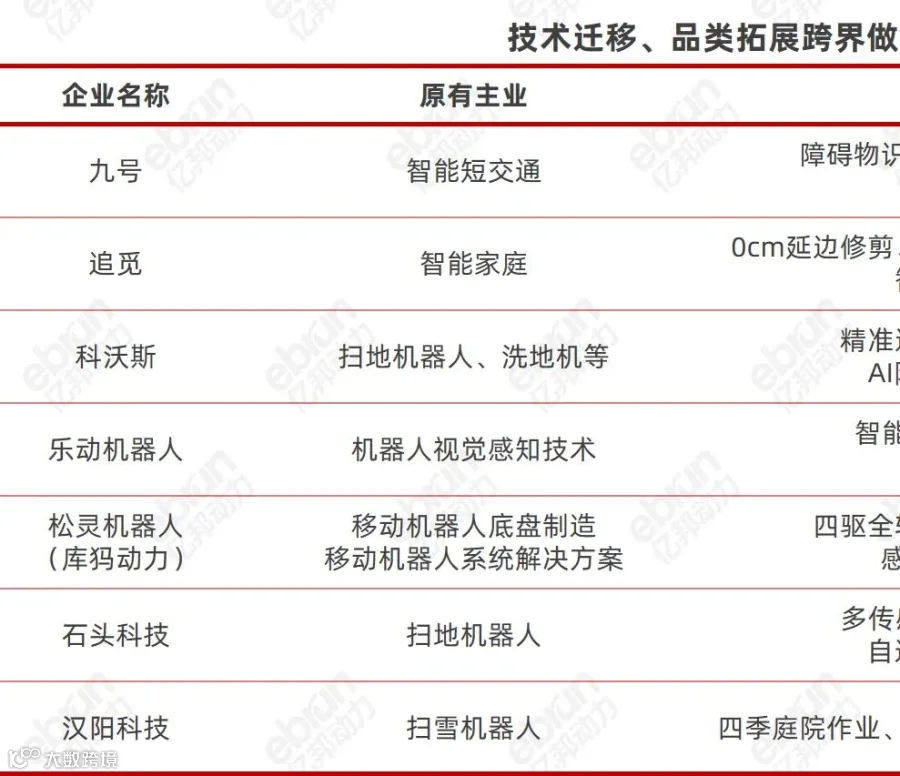
左右滑动查看完整内容
跨界玩家产品价格带覆盖全面,随着技术优化和成本下降,不到一千欧元即可体验头部产品,加速了向大众市场的渗透。
3. 初创企业:差异化突围与生死考验
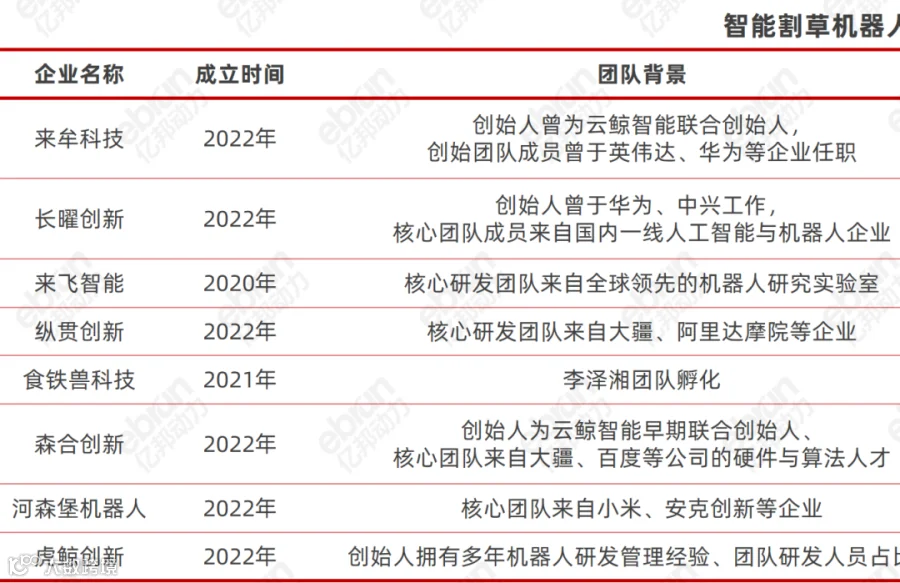
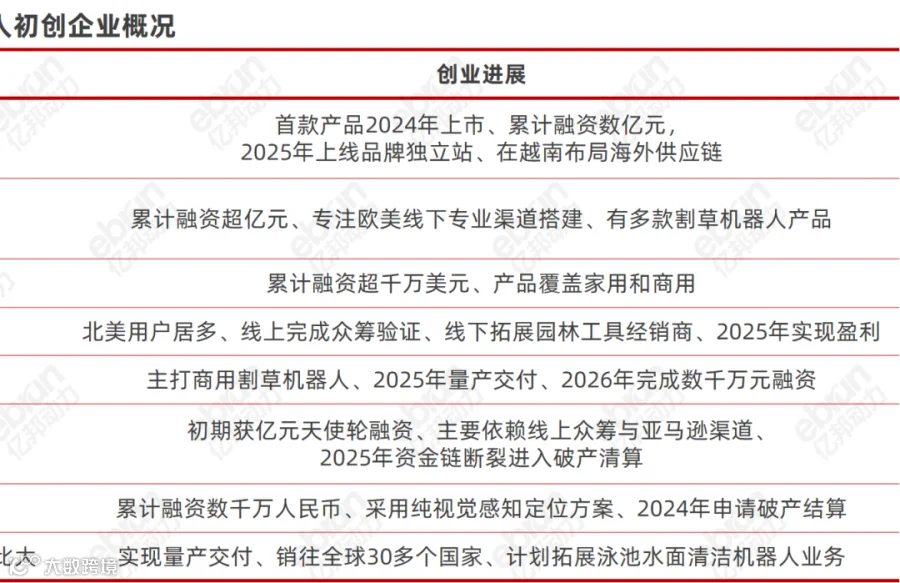
初创团队多来自消费电子与互联网行业,为与资深对手竞争,往往选择差异化路线。例如长曜创新采用纯视觉方案和四轮独立驱动系统,区别于行业主流的RTK加激光雷达方案。
左右滑动查看完整内容
初创企业缺乏渠道和品牌基础,常通过众筹冷启动。但研发、量产及交付环节对资金依赖度高,容错率低。虎鲸创新因融资断裂面临困境,森合创新因忽视成本导致资金耗尽而破产清算,显示出该赛道的残酷性。
技术红利变现,支撑行业“吸金”逻辑
海外拥有2.5亿私人花园,欧美占比72%,草坪养护需求巨大且人力成本高。环保政策收紧推动设备电动化,而无边界割草机器人凭借“开箱即用”、零排放、高效率等优势,满足了用户对“好用”的追求。
技术体验的提升预计带动全球约3倍的销量增长。此外,富世华等海外大厂转型迟缓,为中国品牌提供了弯道超车机会。
五年间,技术方案从RTK自建基站演进至“RTK+激光雷达+AI双目视觉”多传感器融合,定位精度与避障能力显著提升。边缘修剪成为新竞争点,九号、追觅计划引入机械臂,安克探索内置修边配件。
上游零部件成本大幅下降,激光雷达从上万美元降至百元级,RTK模组降至几十美元,促使整机价格下探。平衡成本与利润成为关键考核项。追觅户外庭院坚持价值优先定价,以实现良性盈利并反哺研发。
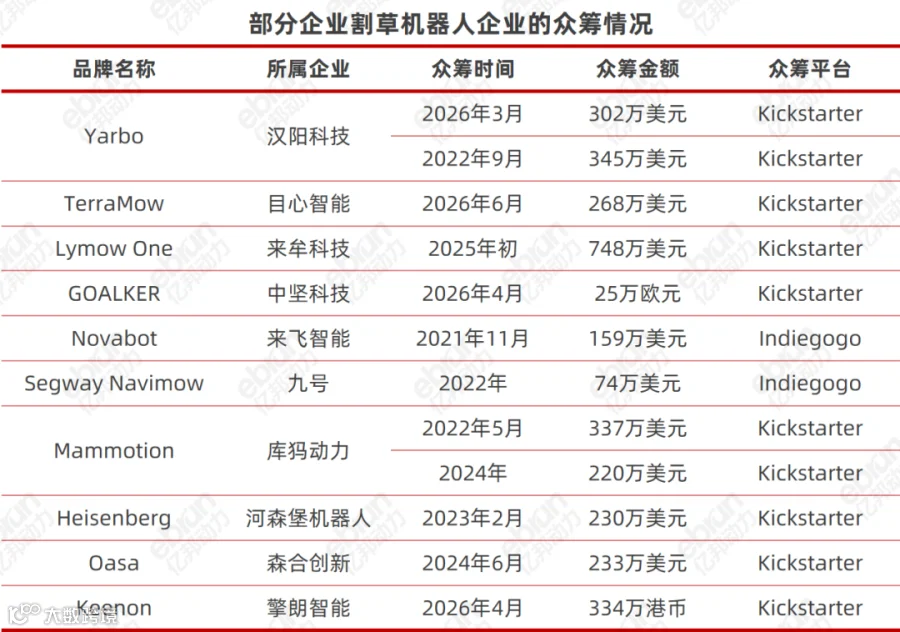
割草机器人是庭院工具领域最受资本关注的品类。早期企业如莱牟科技融资轮次多、速度快;经市场验证的企业如汉阳科技、目心智能单轮融资金额破亿。
财务数据显示,九号公司服务机器人板块营收增速超104%,毛利率高达52.35%,远超公司综合水平。对于主业趋近饱和的企业,高客单价、面向海外的割草机器人成为第二增长曲线。
众筹曾是热门启动方式,但随着头部玩家现货供应充足,后来者需具备真正值得用户等待的创新点,仅靠参数或低价已难吸引消费者。
欧洲存量替换 VS 北美增量培育,出海策略分化
欧洲是全球最大存量市场,占全球出货量45%-52%,主要逻辑为传统机型替换,消费者对高品质体验付费意愿强。北美市场草坪面积大,渗透率低,处于产品培育期,偏好大功率、长续航产品。
多数企业将欧洲视为基本盘。追觅认为欧洲复杂的工况(陡坡、积水等)有助于锤炼技术和算法,从而在其他市场保持竞争优势。部分企业如莱牟科技、汉阳科技侧重北美,而原本主攻北美的格力博也开始全面登陆欧洲。
面对地缘政治和政策挑战,建立不可替代的优势至关重要。追觅强调户外场景感知、AI算法及本地化服务能力,并通过线上线下双向驱动渠道建设。朗翰科技指出,除了产品本身,还需通过内容建立信任,完善交付与服务,消除用户对品牌存续和零配件供应的顾虑。
中国割草机器人厂商的海外竞速,不仅是产品的输出,更是技术、服务与品牌口碑的系统性落地。只有兑现承诺,才能做成长期生意。
END