



马斯克全家去火星,快要成为现实。

SpaceX首季盈利:AI营收反超航天,星链仍是利润支柱
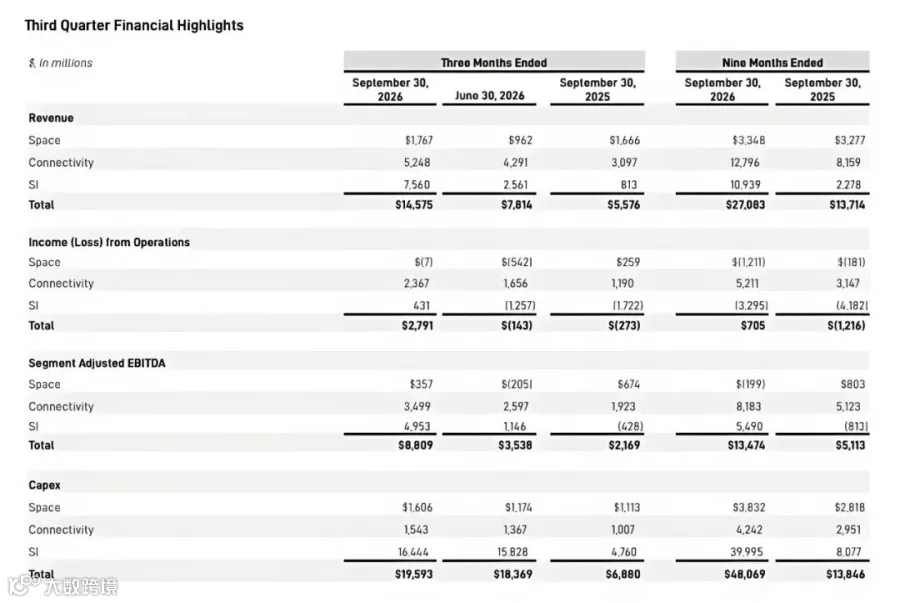
SpaceX公布2026年第三季度财报:营收约146亿美元,同比增长161%;净利润约44亿美元。
自上市以来,这家倾注了马斯克大量心血的太空探索技术公司,首次实现盈利。然而,驱动盈利的核心已非传统的火箭发射。财报显示,AI业务已跃居收入首位,取代了以往的市场印象。
AI业务暴增830%,贡献了最大的收入份额;星链营业利润23.7亿美元,仍是核心利润支柱。
图源:SpaceX财报
星链:高利润背后的隐忧
尽管AI业务规模迅速扩张,但星链依然是SpaceX最赚钱的业务。财报数据显示:
- 业务收入:52.48亿美元,同比增长69%;
- 营业利润:23.67亿美元;
- 利润率:约45%,贡献集团约85%的营业利润。
SpaceX的盈利底气,很大程度上来自卫星网络的持续订阅费。与按任务结算的火箭发射不同,网络服务提供了稳定的现金流。
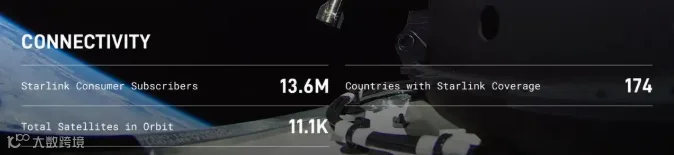
然而,星链也面临挑战。媒体称其消费用户达1360万,但月均单用户收入(ARPU)从2023年的99美元降至本季度的69美元。这是向更多地区扩张、推出低价套餐导致的必然结果,即用户规模增长与客单价下降并存。
企业和政府客户成为新的增长点,该部分收入同比增长91%。值得注意的是,本季度连接业务毛利率受到关税退款等一次性因素提振。未来,星链需证明在扩大覆盖后,长期收入与成本能保持良性关系。
图源:SpaceX
AI业务:爆发式增长与算力豪赌
AI业务呈现出更猛烈的增长态势。三季度,超级智能业务(SI)表现如下:
- 收入:75.6亿美元(上季度为25.61亿美元);
- 利润:从亏损12.57亿美元转为盈利4.31亿美元;
- 占比:AI收入占比从约33%跃升至52%,成为公司主要收入来源。
增长动力包括新增云服务合同、Cursor并表及Grok的使用。其中,Cursor在本季度贡献了约6.08亿美元收入。
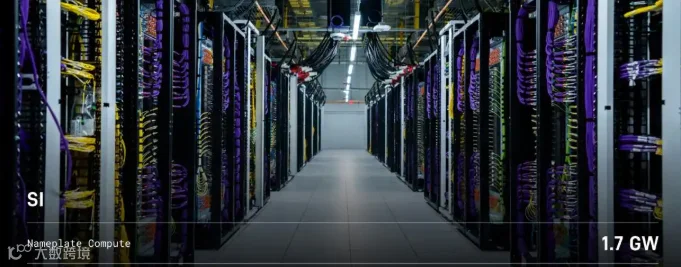
AI业务包含算力出租、模型应用及收购收入。前者考验基础设施运营能力,后者考验产品付费意愿。马斯克在电话会上透露,倾向于采用短期算力合同,以捕捉价格上涨收益,但这也会导致未来营收波动较大。
图源:SpaceX
航天业务:战略基石接近盈亏平衡
作为SpaceX最知名的板块,太空业务本季度收入约17.67亿美元,营业亏损仅700万美元,已接近盈亏平衡。
虽然其在收入表中排名靠后,但战略意义显著。发射成本、可靠性和部署效率直接决定卫星网络建设进度及远期空间算力计划。评价该业务,需结合其对其他业务的成本降低作用来看。
当前SpaceX的业务结构可总结为:星链撑利润,AI拉收入,航天能力支撑基础设施部署。
万亿营收愿景与特斯拉合并猜想
尽管前三季度经营活动现金净流入约131亿美元,但购建固定资产支出高达481亿美元,资金缺口约350亿美元。高强度的资本开支是SpaceX当前的财务特征。
图源:微博
市场规模重估:AI想象空间远超预期
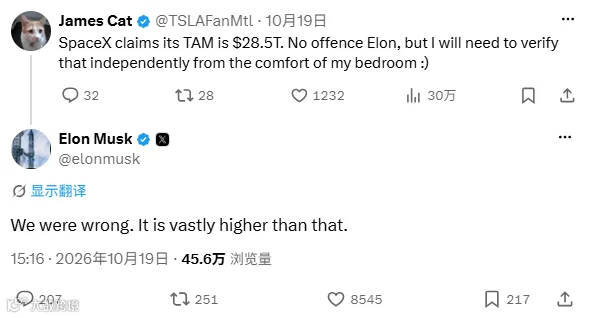
此前IPO文件预估潜在市场规模约为28.5万亿美元,其中AI占26.5万亿美元。马斯克近期表示,这一估算保守了,真实市场规模“远高于此”。
马斯克将SpaceX的未来与AI发展深度绑定:AI发展越迅猛,SpaceX的算力租赁及应用业务就越赚钱。他在社交平台上宣称,到2028年,SpaceX的收入规模有机会达到万亿美元水准。
图源:X
然而,现实差距巨大。以三季度收入年化计算,目前规模约583亿美元,距离1万亿美元仍有17倍差距。即便连续两年每年增长200%,规模也仅约5247亿美元。管理层给出的2027年一季度收入展望为330亿至370亿美元,这才是更务实的检验指标。
特斯拉合并:通往万亿的关键变量?
为实现激进目标,马斯克已表示特斯拉与SpaceX成立独立董事特别委员会,探讨潜在合并可能性。
图源:微博
合并逻辑在于互补:SpaceX拥有网络、算力和AI,特斯拉拥有汽车、机器人和能源业务。双方结合可统一芯片研发、基础设施投入,扩大应用场景,进而冲击万亿营收目标。
但合并涉及复杂的股东利益分配、换股比例及风险分担。对竞争者而言,合并后的集团资源协调能力更强;对股东而言,多业务同时扩张可能集中资金压力。
SpaceX此次盈利证明了其商业模式的可行性,但下一轮投入需要更可持续的回报。特斯拉与SpaceX是否合并,将决定这个商业版图的最终形状。而能否让外部客户持续买单,才是衡量其分量的唯一标准。
火箭可以把梦想送上天,账本终究要在地面上结。
脚踏实地,才能仰望星空。