“香港公司离岸豁免”能否成立,不能仅凭注册地、银行账户位置或有无办公室简单判定。香港利得税遵循地域来源原则,税务局将依据个案事实,重点审查“产生利润的关键运作发生地”。跨境卖家需梳理合同签署、采购、订单处理、物流及收款等全流程,准确判断香港税务处理方式,并独立核对其他相关税区的纳税义务。
业界常误将“离岸豁免”视为一种自动获得的公司资质,实则这是企业在报税时针对特定利润提出的申索。它并非注册即得的“免税牌”,也不能仅因客户在境外或款项收付在境外就直接认定免税。
一、利润来源不取决于公司注册地
香港采用地域来源征税原则,仅对在香港产生或得自香港的应评税利润征收利得税。根据香港税务局《地域来源征税原则简介》,利润来源需基于事实判断,不存在适用于所有业务的通用公式。
因此,“香港注册公司”、“海外客户”或“境外账户”均不能单独作为判定利润来源的依据。缺乏香港办公室或员工并不自动证明利润源自境外;反之,境外注册或无实体办公室也不能直接确认利润非香港来源。
核心判断标准在于企业具体执行了哪些促成利润的关键运作,以及这些运作发生的地点。税务局关注纳税人自身的获利活动,而非集团内其他公司的行为。日常决策地、办公场所及一般员工情况虽为背景事实,但不能替代对获利交易本身的深入分析。
二、税务局聚焦产生利润的关键运作
对于贸易业务,买卖合同的达成地是重要参考,但“达成”不仅指签字地点。税务局指引强调,需综合考量合同商议与订立过程、货物采购与存储、订单处理、销售招徕、货物发运以及融资付款安排等环节。
这对跨境电商尤为关键。消费者位于境外、平台设在境外,并不代表香港公司在利润形成过程中未参与香港境内的运作。例如,需明确谁决定售价和交易条件?谁在何处接受或处理订单?香港公司是实际买卖主体还是仅提供服务?这些问题需结合合同、流程记录及实际履行情况进行核实。
即使订单通过互联网处理,也不能仅看服务器或消费者所在地。若相关人员在香港通过电话或互联网达成买卖合同,该合同可能被视为在香港达成。针对平台交易,必须核实具体由谁、在何地完成了相关运作,避免简单地将所有线上订单归结为香港交易或非香港交易。
三、申报离岸利润不等于获批免税
纳税人可在报税表中提出离岸利润申索,但评税主任将审视整体事实,可能要求补充资料后决定是否接纳。企业应准备能清晰解释利润产生过程的材料,而非仅仅提供“无香港办公室”的说明。
需注意,香港利润来源的判断与其他国家或地区是否征税是两个独立事项。提出香港离岸利润申索不会自动免除其他地区的申报义务;同样,他在地的纳税义务也不能单独决定香港的利润来源。
此外,需区分另一套规则:外地收入豁免征税机制(FSIE)。该机制针对在香港收取的特定外地收入(如利息、股息、知识产权收入等),不同类别有各自的适用条件。税务局明确指出,FSIO下的经济实质要求与利润来源地判断是两个独立测试,不可混淆,更不能简单概括为“所有跨境电商销售收入均适用FSIE”。
若境内居民企业参与控制境外企业并留存利润,还需单独核对中国企业所得税规则。《企业所得税法》第四十五条针对特定低税负境外企业、控制关系及非合理经营需要而不分配利润等情况作出了规定。是否适用需依据主体、控制权及留存理由等事实判定,不能扩大解释为所有香港公司或个人股东均自动按未分红纳税。
四、香港公司离岸利润自查要点
建议正在使用香港公司承接跨境销售、采购或平台收入的企业负责人及财务团队,先行开展初步核对:
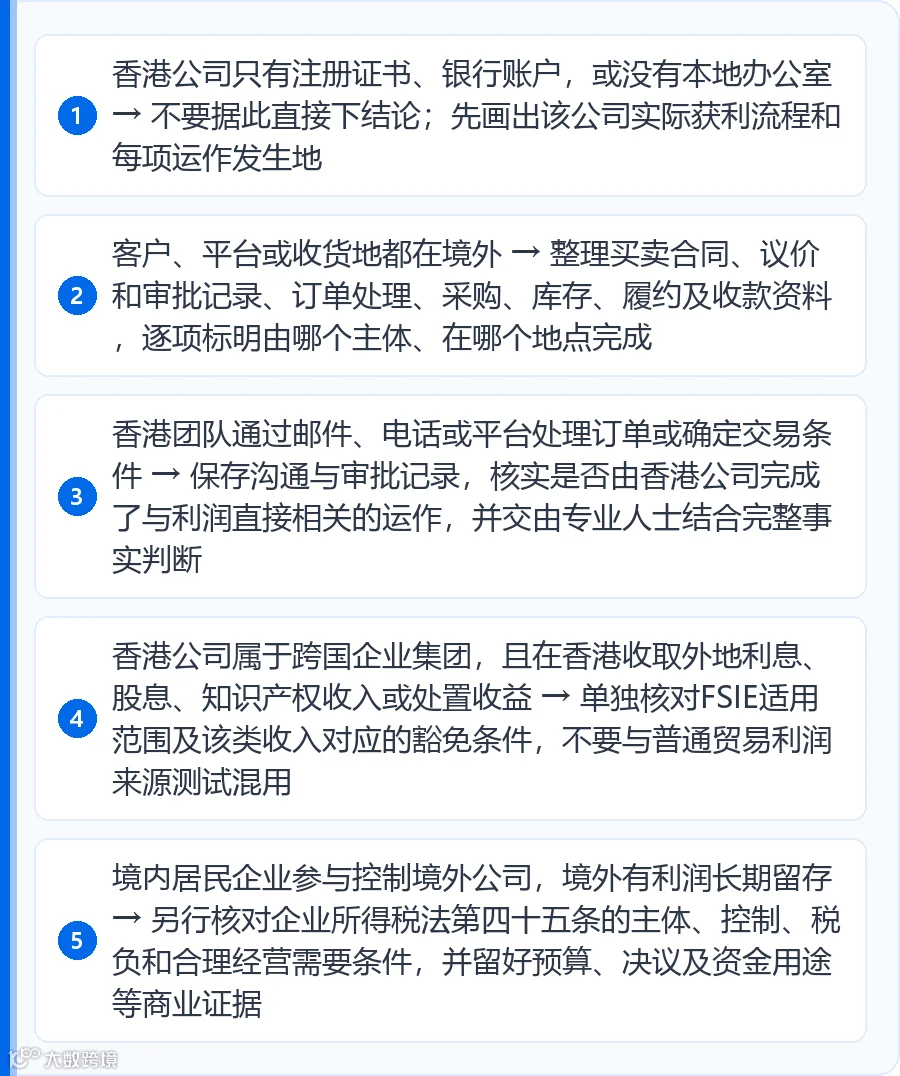
核心问题并非“香港能否申请离岸豁免”,而是“该香港公司依靠何种运作赚取利润,这些运作发生在哪里,证据链是否完整”。若正在梳理跨境电商的香港公司架构,建议按主体拆分业务职能、交易证据和资金路径,分别列出香港来源判断及其他地区税务待核事项。可将此自查逻辑转达给财务和业务负责人,对照实际流程进行验证。
免责声明:本文仅基于公开税务法规与实操经验进行解读,不构成税务法律意见或正式办税依据。具体涉税处理请以主管税务机关执行口径为准,建议结合自身情况咨询专业税务顾问。