


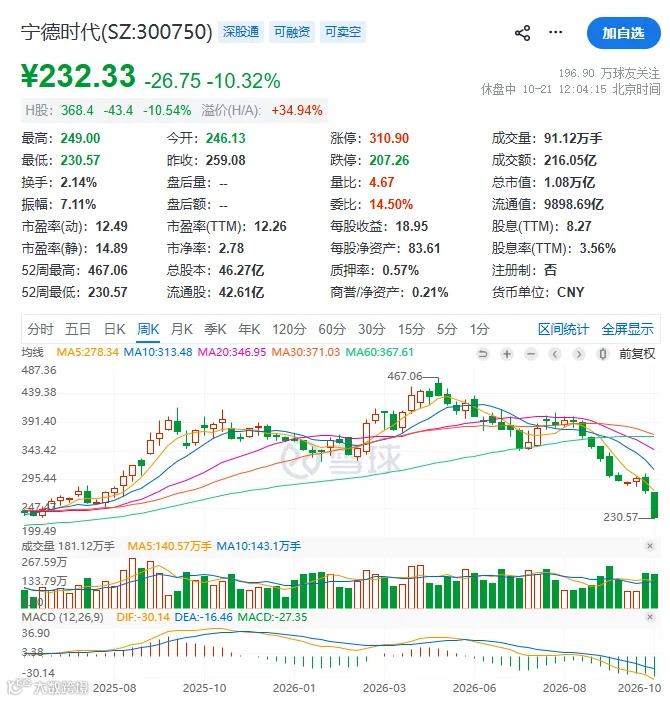
10月21日,宁德时代股价大幅下挫。A股盘中跌超10%,H股跌超9%,A+H股总市值降至1.1万亿元,成交额超160亿元。公司股价自2026年5月7日创出历史高点以来,累计回落已超50%。
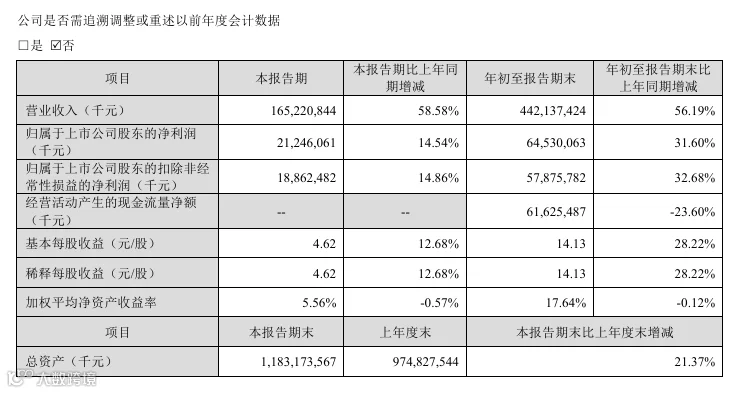
此前一日,宁德时代披露三季报:前三季度营收4421.37亿元,同比增长56.19%;归母净利润645.30亿元,同比增长31.60%。但第三季度单季净利润同比增速仅14.54%,低于营收增速,经营性现金流同比下降23.60%,引发市场担忧。
利润增速放缓与现金流承压
尽管营收保持高增长,但宁德时代利润端表现明显转弱。前三季度营收合计4421亿元,同比增长56%;其中第三季度营收1652亿元,同比大增58.6%。
然而,前三季度归母净利润645亿元,同比增长31.6%;第三季度归母净利润212.5亿元,增速仅为14.5%。回顾今年前两个季度,归母净利润同比增速分别为48.6%和36.4%,盈利增速呈现持续回落态势。
营收与利润增速的剪刀差,主要源于毛利率下滑。第三季度毛利率降至20.7%附近,较上季度下降约2.5个百分点,创下2022年第四季度以来新低。
现金流状况同样引发关注。前三季度净利润增长逾三成,但经营活动现金流反而缩水近24%。资产负债表显示,应收账款增加近一半,预付款增长逾八成,存货上涨五成以上,表明部分利润仍停留在账面而非实际落袋。
对此,宁德时代解释称,鉴于锂电供应链上游企业面临较大现金流压力,公司从第三季度起主动调整对供应商的付款安排,包括缩短账期、支付预付款及提供研发资金支持等,以优先支持具备研发能力和创新精神的合作伙伴。公司表示,此举虽对经营性现金流造成阶段性影响,但从长远看有利于产业链健康发展,未来现金盈利能力将回归正常水平。
多重利空累积:去宁德化与政策变化
此次股价大跌也是前期多重利空因素累积的结果。
首先是车企“去宁德化”趋势加剧。理想汽车宣布全系搭载自研电池,小米最新两款车型转而采用中创新航、欣旺达的电芯。这些举措虽未立即大幅侵蚀宁德时代当期利润,但改变了市场对其未来估值逻辑的预期:
- 宁德时代从“必选供应商”转变为“重要可选项”;
- 随着车企掌握电池系统定义权,宁德时代的议价能力边际走弱;
- 市场重新评估其未来3至5年的单位盈利、毛利率及海外扩张的高估值逻辑。
这一转变促使市场愿意给予宁德时代的市盈率(PE)从“稀缺龙头”向“强周期制造龙头”切换。“去宁德化”影响的是未来盈利模型,而非仅仅局限于当季利润。
其次是政策与筹码层面的压力。自9月1日起,电池消费税正式落地,锂离子电池征税2%,2027年9月起升至4%;而钠电、固态电池免税至2028年底。这标志着锂离子电池被官方界定为“成熟产品”,不再享受新兴产业的政策呵护。
此外,宁德时代于7月推出的200亿至400亿元回购方案,截至9月30日仅累计回购约33亿元。“雷声大雨点小”的执行进度进一步消磨了投资者耐心。
官方回应:需求依旧可期,产能维持高位
针对市场疑虑,宁德时代于10月21日上午密集作出回应,强调行业需求并未如市场预期般悲观,接下来产能利用率仍将处于较高水平。
需求展望:2027年仍具潜力
针对明年新能源行业需求的担忧,宁德时代表示:“从公司角度看,2027年行业需求依旧可以期待。”
公司对各细分市场进行分析指出:
- 国内乘用车:虽然整体销量有所下降,但电动化率快速提升,单车带电量持续增长,国内新能源乘用车动力电池增速实现正增长;
- 国内商用车:新能源商用车电动化率同样在快速提升;
- 欧洲市场:电动化趋势具有连续性,持续有竞争力的新车型推出;
- 其他市场:电动化潜力可能被市场低估。
在储能方面,国内外均保持不错增速,特别是海外部分市场需求旺盛。公司总结认为,全球动力及储能电池的市场需求仍有不错的增长潜力。
产能利用率:状态健康
关于产能利用率,宁德时代表示上半年处于“非常饱和”状态。随着今年新产能陆续投产,紧张程度有所缓解,但鉴于市场需求持续增长,整体产能利用率仍将保持在较高且健康的水平。
经营现金流:主动支持供应链
对于三季度经营性现金流同比下降23.60%的核心关切,宁德时代重申这是主动调整供应商付款所致,旨在推动产业链更健康、可持续的发展。公司明确表示,这对现金盈利能力仅有阶段性影响,长期来看不会造成负面影响。
存货增加:发出商品为主,周转正常
针对存货环比增加的问题,宁德时代解释称,这是业务规模发展的自然结果。近几个季度公司存货周转天数保持稳定,不存在销售或出货不畅情况。
从结构上看,存货增长主要为发出商品,未来将逐渐转化为收入。此外,随着储能业务从销售电芯向提供交流侧和系统产品延伸,交付和确认收入周期相应延长,也是导致存货阶段性增加的原因之一。