


SK hynix(SKHY)将于10月28日公布第三季度业绩。鉴于当前数据中心繁荣周期下多家存储厂商同期发布财报,本文旨在梳理市场预期、核心关注点及持仓策略调整。
自今年8月首次覆盖以来,SK hynix股价回调约10%。对于这家保持惊人增速且未来数年高增长逻辑未变的公司而言,当前的估值调整反而为投资者提供了更优的介入时机。
财报前瞻与业绩预期
分析师预计SKHY三季度调整后EPS和GAAP EPS分别约为6.25美元和6.12美元,营收约746亿美元。这意味着营收环比增长约37%,同比增长高达336%(去年同期约171亿美元)。这一爆发式增长符合行业趋势,同属存储巨头的Micron(MU)同比营收增长近400%,Sandisk(SNDK)亦处于类似区间。
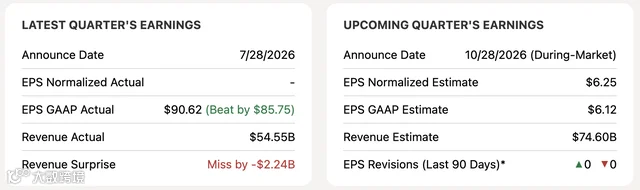
尽管管理层在二季度财报会上未给出明确的三季度指引,但透露了积极信号:预计DRAM bit出货量环比增长约10%,NAND bit出货量实现低个位数环比增长;包括HBM4放量在内的高价值产品将支撑综合平均售价(ASP)上行,改善下半年盈利表现。
需注意,分析师预测往往存在偏差。上季度SKHY实际营收比预期低逾22亿美元,因此本次业绩兑现度值得关注。总体而言,预计公司将交出出色成绩单。但受市场对AI板块情绪影响,即便业绩超预期,股价也可能面临波动或短期承压,此前MU公布优异财报后股价滞涨即为前车之鉴。
核心关注点与行业逻辑
AI需求持续性与产能瓶颈
预计管理层对AI需求表述仍将乐观。台积电(TSM)最新财报显示其2027年产能已预订完毕,订单可见度延伸至2028年,表明AI相关需求短期内不会放缓。超大规模云服务商作为“卖铲人”的核心客户,其资本开支方向决定了SKHY等上游厂商的需求持续性。在当前阶段,投资基础设施供应商比直接参与应用层竞争更具确定性。
供应受限仍是核心主题。晶圆厂建设周期长达一年以上,短期内无法缓解产能紧张。SKHY目前订单积压严重, backlog预计将持续维持。考虑到云服务商资金雄厚且急于锁定AI数据中心所需存储资源,HBM不仅销量将显著增长,价格也有望进一步上调。SKHY作为制造业企业,其盈利能力已接近甚至超越部分SaaS公司,且存储价格上涨趋势因供应链瓶颈暂未改变。
产品多元化与企业级SSD表现
除HBM外,企业级SSD同样实现显著增长,这有助于降低公司对单一产品的依赖。需重点关注三季度企业客户需求的具体进展及管理层对该业务未来的展望。
扩产节奏与周期风险
针对市场担忧的过度投资导致价格崩跌问题,管理层已明确表示扩产基于客户需求沟通及可见度,且采取分阶段爬坡策略,意在尽可能延长高价周期。虽然存储周期下行不可避免,但当下一轮调整到来时,SKHY和MU等公司已通过本轮高额利润积累了更稳健的财务状况。
定价权与利润率展望
需观察二季度延后交付的高价值产品在第三季度的实际执行情况。若管理层此前表态属实,下半年出货量及综合ASP应有所改善。市场焦点将更多集中在四季度展望及定价支撑力度上。部分分析师(如摩根大通)预计四季度DRAM价格将上涨10%-15%。若SKHY议价能力持续增强,营业利润率有望突破80%。
韩国市场投机情绪风险
韩国股市围绕AI股的高杠杆投机可能导致股价剧烈波动。若业绩略低于预期,杠杆资金抛售可能引发连锁下跌。即使三季度财报亮眼,若市场过度聚焦2027年定价不确定性,股价也未必能立即企稳。
投资建议与估值判断
维持对SKHY的看好观点。回顾8月建立的估值模型,核心假设未发生变化,合理价值目标仍维持在276美元左右。随着股价较8月进一步回调,当前安全边际更高,部分原有假设甚至显得保守。已趁本轮调整加仓,并计划长期持有。