


01市场全景:194.6万亿流水与结构性增长
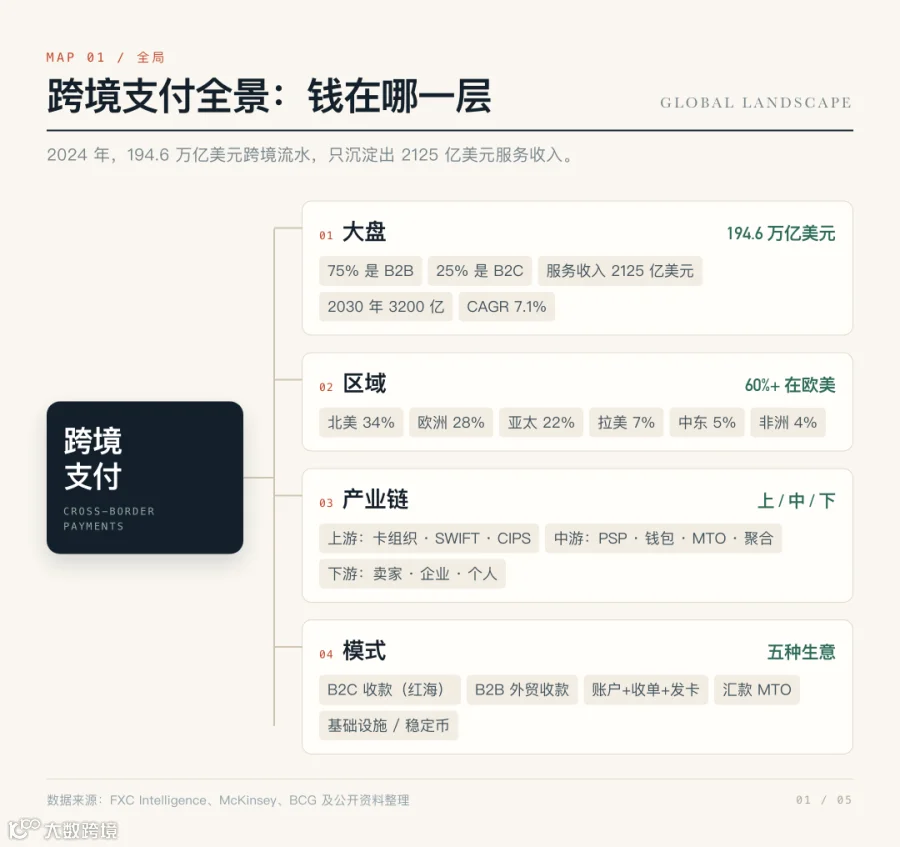
据FXC Intelligence数据,2024年全球跨境支付总流水超194.6万亿美元。其中75%为B2B业务(贸易结算与财资管理),25%为B2C业务(电商、留学、汇款等)。
收入方面,麦肯锡与BCG数据显示,2024年全球支付行业总收入约2.5万亿美元,其中跨境服务收入约2125亿美元,预计2030年将突破3200亿美元,年复合增长率达7.1%。
尽管7.1%的增速看似平稳,但背后释放两个关键信号:
第一,全球支付行业整体增速放缓。受利率见顶、A2A转账及数字钱包挤压卡组织利润、合规成本上升等因素影响,行业增速从2023年的12%降至2024年的4%。
第二,跨境支付是少数保持结构性增长的细分赛道。随着国内市场竞争加剧,支付机构加速出海;同时,全球贸易摩擦促使本地化收款、本币结算、多通道备份等原本属于跨国公司的需求,下沉至中小出海企业,推动了需求的扩散与增长。
02区域格局:欧美守存量,亚非拉抢增量
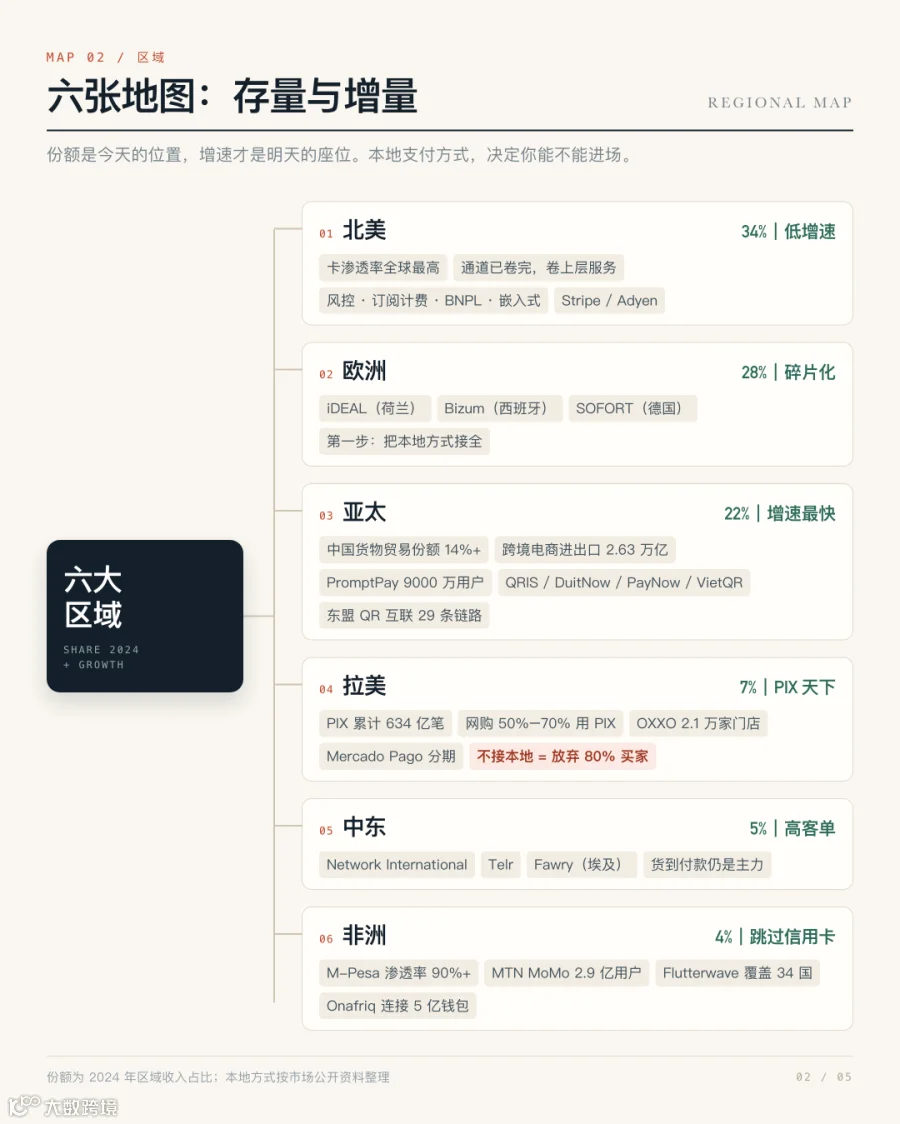
2024年区域市场份额分布为:北美34%、欧洲28%、亚太22%、拉美7%、中东5%、非洲4%。未来五至十年,亚太地区增速最快,拉美和非洲紧随其后。
北美与欧洲:高利润下的存量竞争
欧美市场占比超60%,但增速长期处于低位。信用卡渗透率高,Visa和Mastercard清算网络覆盖广泛,竞争焦点转向欺诈识别、订阅计费、B2B大额支付及嵌入式金融等上层服务。
欧洲市场尤为碎片化,荷兰iDEAL、西班牙Bizum、德国SOFORT等本地支付方式盛行。因此,全面接入本地支付方式是进入欧洲市场的首要条件。
亚太:政府主导的实时支付网络互联
亚太是过去十年最热门区域。中国跨境电商2024年进出口规模达2.63万亿元。东南亚各国政府主导建立实时支付网络,如泰国PromptPay、印尼QRIS、马来西亚DuitNow等,并通过东盟QR互联逐步打通。截至2025年底,已建立29条跨境链路。
拉美:PIX与现金支付的二元结构
巴西央行推出的PIX即时支付系统发展迅猛,2024年累计处理交易634亿笔,规模超越Visa和Mastercard在巴西的总和,占据网购支付50%-70%份额。墨西哥仍有34%网购通过OXXO便利店线下现金支付。结合阿根廷Mercado Pago的分期习惯,拉美形成“PIX+OXXO+Mercado Pago”格局。未接入本地支付方式意味着放弃大部分买家。
非洲:移动钱包原生基础设施
非洲跳过信用卡阶段,直接以移动钱包为核心。肯尼亚M-Pesa渗透率超90%,MTN MoMo覆盖16国,Flutterwave接入34国。在非洲,移动钱包并非替代品,而是基础金融设施。
03产业链结构:规则、服务与成本
上游:规则制定者
包括Visa、Mastercard等卡组织及SWIFT、CIPS等清算系统。卡组织正向下延伸,如Visa收购Currencycloud,Mastercard成立跨境部门,意图成为企业级跨境全栈服务商。SWIFT gpi已实现48%跨境支付30分钟内到账,CIPS参与者数量持续增加。
中游:服务提供商
竞争最为激烈,涵盖收单/PSP(Stripe、Adyen、连连、PingPong)、账户钱包(Wise、Airwallex)、汇款MTO(西联、Remitly)、聚合平台及B2B财资管理等角色。
下游:成本承担者
包括跨境卖家、进出口企业、留学生及出海务工人员等,产业链各层利润最终来源于此。

04玩家阵营:三种出身,三种打法
中资/华人背景:深耕中国卖家
代表企业包括连连、PingPong、万里汇、Airwallex、XTransfer等。此类企业持有大量全球牌照,主打低费率、优体验及深度链路,占据中国跨境电商收款71%份额。短板在于国际化品牌信任度及离本地商户较远。
欧美全球巨头:侧重企业级服务
代表企业包括Stripe、Adyen、PayPal、Wise。优势在于全球网络、开发者生态及品牌信任;劣势在于对中国主体入驻门槛高,且在新兴市场本地化程度较浅。
区域本土玩家:强化监管协同
包括拉美dLocal、东南亚GrabPay、非洲Flutterwave、印度Razorpay等。其在本地化及监管协同方面具备极强优势,但跨区域扩张能力有限。

05商业模式:五种赛道的前景判断
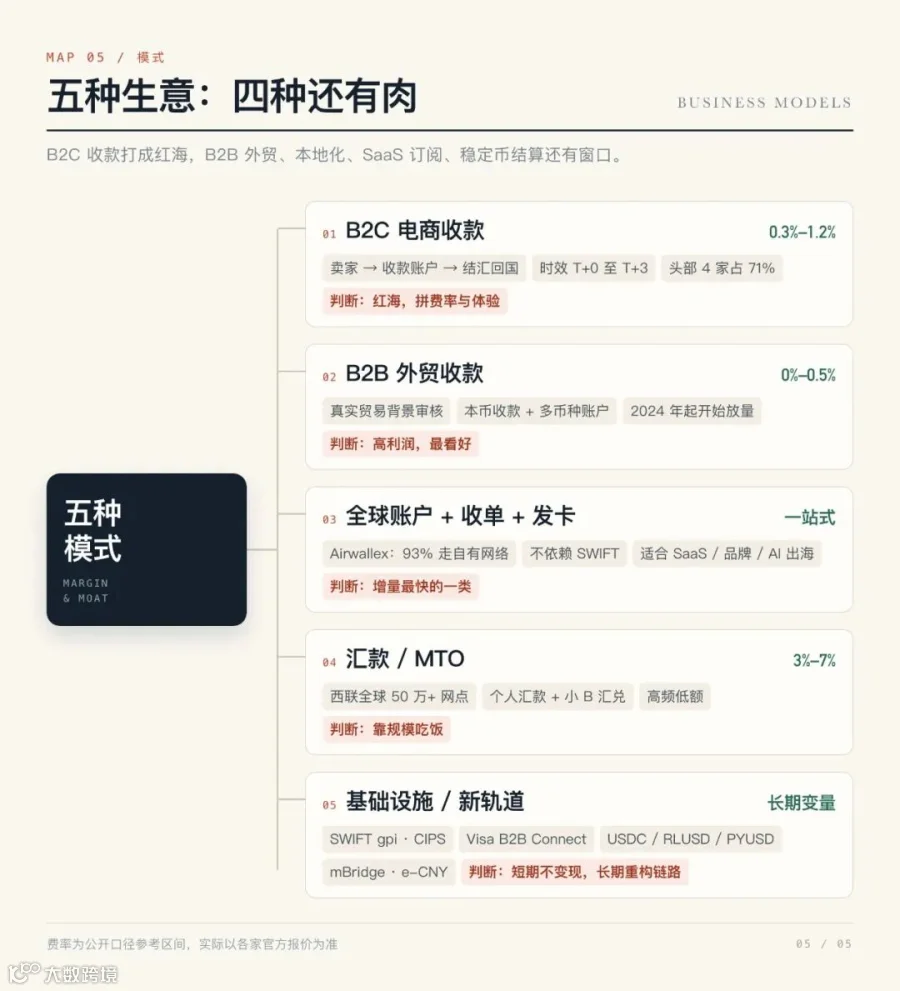
- B2C电商收款:代表企业PingPong、连连等。费率0.3%-1.2%,头部四家占据71%份额,属红海市场。
- B2B外贸收款:代表企业XTransfer等。提供真实贸易背景审核及本币收款,费率0%-0.5%,是高利润赛道。
- 全球账户+收单+发卡一站式:代表企业Airwallex。适合SaaS及品牌出海,不依赖SWIFT,属最快增量市场。
- 汇款/MTO:代表企业西联、Remitly。费率3%-7%,依靠高频低额交易的规模效应。
- 基础设施与新轨道:包括SWIFT gpi、CIPS及稳定币、CBDC。短期难以变现,但长期可能重构底层链路。
综合判断,B2C收款已进入红海,未来三年增量空间主要集中在B2B外贸收款、新兴市场本地化、跨境SaaS订阅计费及稳定币B2B结算。
06结语:跨境支付的复杂度即壁垒
国内支付链路简短,而跨境支付涉及用户习惯、支付网络、收单路径、结算汇率、失败排查、风控合规六个维度,整体复杂度约为国内的2.25倍。这种复杂度构成了行业壁垒,能够消化复杂度的产品设计即为护城河。
对从业者而言,建议关注以下三点:
- 本地支付方式是入场券:尤其在拉美等市场,缺失本地支付手段将丢失大部分客源。
- 聚焦B2B与新兴市场:避免在2C费率战中内卷,关注B2B外贸收款及新兴市场本地化机会。
- 理性看待稳定币:虽不必急于全面投入,但需建立认知,因其有望重构高利润的结算环节。
数据说明:本文数据来自FXC Intelligence、McKinsey、BCG及各公司公开披露,口径与时效可能存在差异,仅作行业研究参考,不构成投资建议。
AIRSECURECARD
Airsecurecard — Global payment infrastructure for cross-border businesses.