2026年三季度,广州甲级写字楼市场需求表现平稳,维持在常态化区间。新兴市场租赁需求保持活力,但市场两极分化格局延续。受新增供应入市影响,全市空置率小幅上行,租金持续承压,整体呈现“量稳价跌”特征。
需求端维持在常态化区间
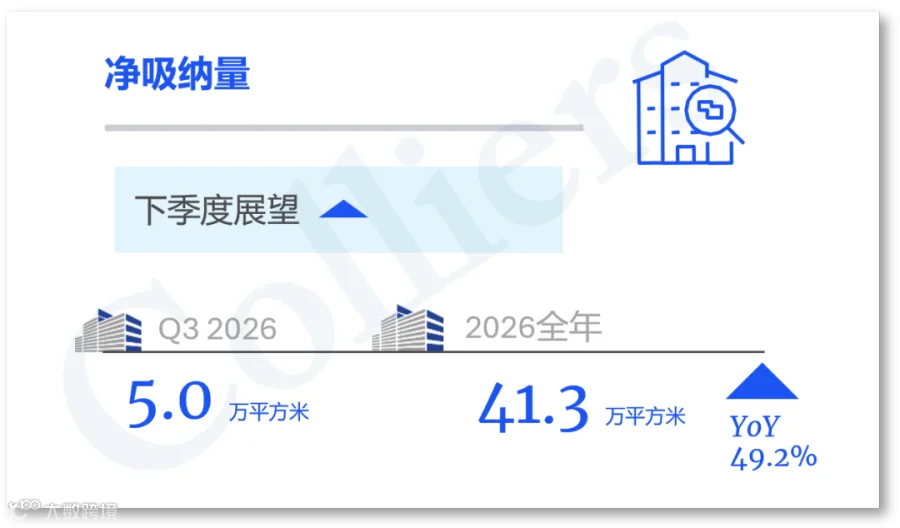
本季度,广州甲级写字楼净吸纳量为5万平方米。今年前三季度累计净吸纳约15万平方米,同比下降约20%,反映出市场整体表现趋于平静。
季内共有3个项目入市,新增供应合计约19万平方米,分布于琶洲、番禺和荔湾板块。至此,广州甲级写字楼存量规模突破800万平方米。受新供应影响,全市空置率环比上升0.8个百分点,同比下降0.7个百分点至21.1%。
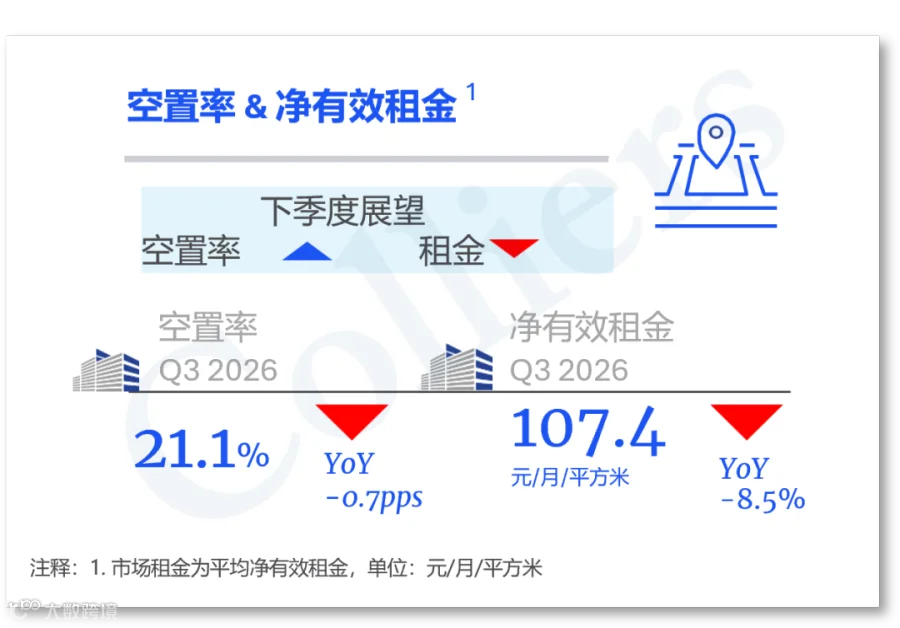
截至2026年三季度末,全市甲级写字楼净有效租金为107.4元/平方米/月,环比下降2.3%,同比下降8.5%。
互联网科技租赁需求持续领跑
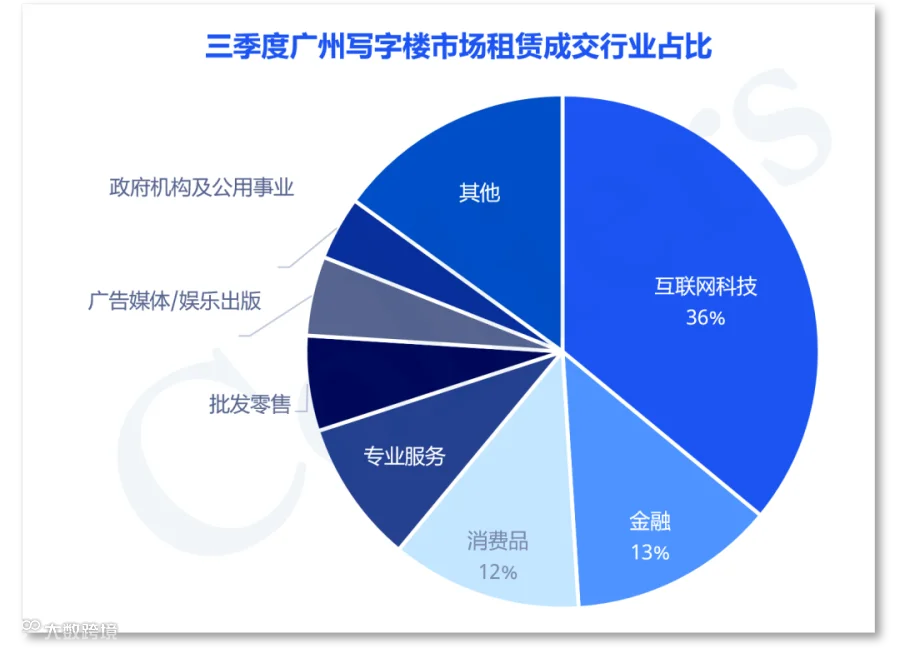
行业需求方面,以游戏、人工智能、短视频及电商服务为代表的互联网科技企业,成为支撑广州办公租赁市场的主力。在产业集聚效应驱动下,此类企业优先选址琶洲及国际金融城,有效拉动了新兴板块的租赁需求。相比之下,金融及消费品行业的需求主要集中在成熟板块,但整体动能偏弱。
市场延续两极分化格局
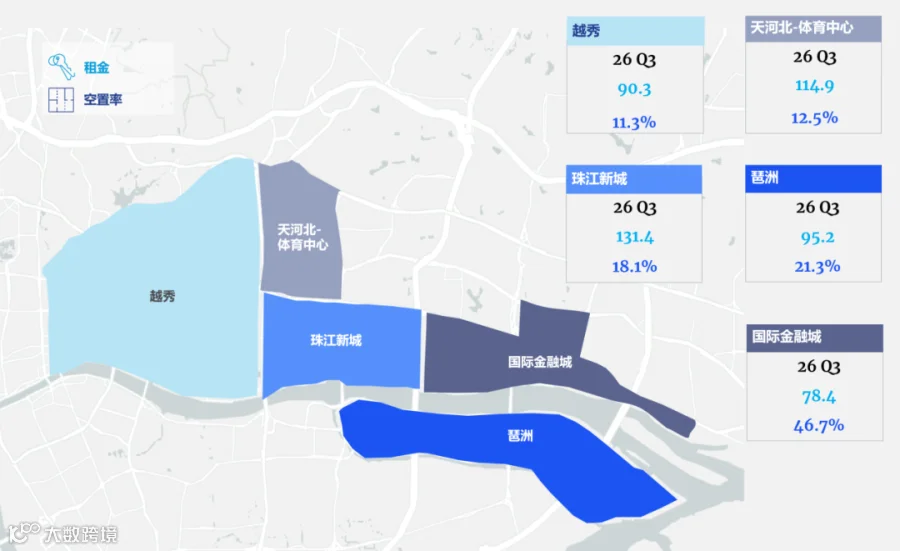
季内,三个成熟板块净吸纳量均为负值,市场分化态势明显。值得关注的是,珠江新城净吸纳量已连续三个季度未实现正向增长,年内空置率累计上升2.6个百分点。
未来展望:供需再平衡仍需时日
广州已确立“中国游戏第一城”地位。据《2025年广州游戏产业发展报告》,全市集聚游戏企业超3000家,营收占全国近42.8%。依托产业基础与租金优势,琶洲和国际金融城持续吸引相关企业置换升级办公空间,成为市场主要增长极。
四季度预计仍有近50万平方米供应入市,主要来自琶洲和国际金融城。若如期交付,2026年全年新增供应将达76万平方米,创近五年新高。鉴于部分项目为总部大厦(含自用面积)且前期预招商效果良好,一定程度上缓解了去化压力。
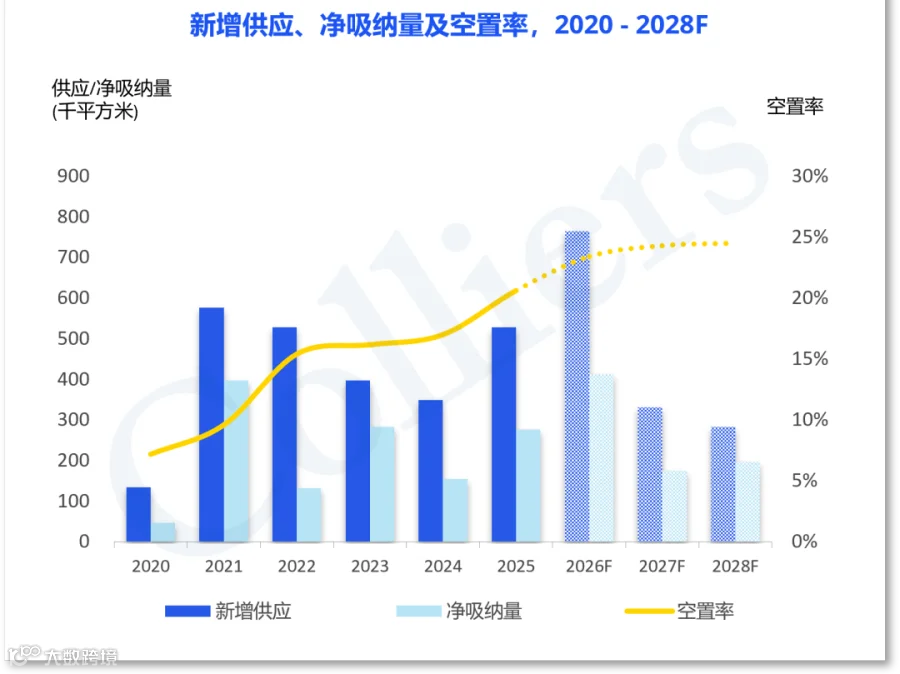
当前新兴板块“供需两旺”,而成熟板块需求偏弱,市场回归供需平衡尚需时日。短期内,空置率预计将维持小幅上行趋势,保持在20%以上。为刺激租赁需求,业主方普遍推出长租专享价、租金递增延后等灵活方案,并优先稳定优质租户。在让利背景下,短期租金仍将承压。
高力国际凭借全球化资源平台及深耕本地的专业团队,对写字楼市场拥有深入洞察。我们以前瞻性视角制定创新地产解决方案,通过与业主、租户及投资者紧密合作,定制化提供办公室租赁及选址服务,助力实现物业价值最大化。
高力国际始终秉持“以客户为先、突破创新”的服务理念,致力于用诚信和专业换取长期价值,加速客户成功。
欢迎洽询,获取更多信息