


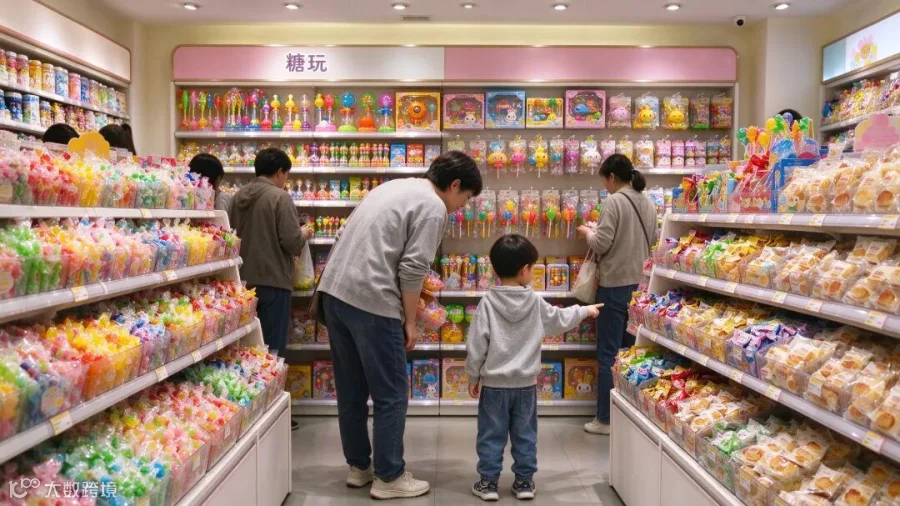
在量贩零食店中,家长购买“糖玩”(糖果加玩具)的场景屡见不鲜:孩子选中印有动画角色的产品,家长查看低廉的价签后迅速放入购物篮。这一看似简单的消费行为,折射出零食市场正在发生的结构性变化。
“三块九”的价格标签,一端连接着狂奔的量贩零食新渠道,另一端则牵动着拥有三十年历史的玩具产业带。聚光灯正打在曾经不起眼的“糖玩”品类上。
货架重构:量贩渠道的下沉红利
量贩零食业态在过去五年实现了爆发式增长。2021年行业销售额为148亿元,至2025年已达2234亿元,五年间增长逾十四倍。头部两家企业门店总数逼近五万家,占据半数以上市场份额,且过半数门店分布于县城和乡镇。

该渠道通过去中间化、工厂直供或贴牌生产,将终端价格压至传统商超的六成左右。选品逻辑遵循“高周转、强吸引力”原则,糖果、联名商品及带玩具的零食因能精准捕获儿童注意力并带动高频复购,成为货架上的核心品类。
糖玩借由量贩渠道的下沉网络,触达了过去难以覆盖的县域及乡镇市场。部分头部IP趣玩食品企业营收已突破八亿元,甚至递交上市申请;绑定热门IP的糖果惊喜盒线上销售额亦超两亿元。
然而,货架位置的获取并非毫无代价。
利润困境:销量增长与毛利腰斩
随着渠道话语权增强,品牌方的定价权被大幅削弱。量贩渠道凭借庞大的采购体量强势压价,导致供应商利润空间急剧压缩。
数据显示,同等销售额下,传统经销渠道的品牌方毛利约为34%,而进入量贩渠道后降至不足18%,利润几近腰斩。多家上市公司财报显示,尽管营收大幅增长,净利润却微增甚至下滑,“卖得越多,赚得越少”成为行业普遍现象。
尽管利润微薄,企业仍不得不拥抱该渠道。一方面,自建下沉销售网络成本高昂;另一方面,若不进驻,原有客流将被新渠道分流,面临库存积压风险。
你不接这单,丢了量;你接了单,丢了利。
这一局面与澄海玩具产业带的历史境遇高度相似:长期处于全球塑料玩具供应链下游,虽产量占全球三分之一,但定价权缺失,平均利润率维持在个位数。过去压力来自海外品牌与贸易商,如今则转化为本土零食渠道的压价。
情绪价值:糖玩的核心竞争力
糖玩的本质并非“糖果附赠玩具”,而是“装着玩具的情绪包裹”。糖果仅是降低门槛的载体,核心在于拆包瞬间带来的惊喜与快乐。
糖玩的本质,是一个装了玩具的情绪包裹。糖果是包装纸,玩具才是心。
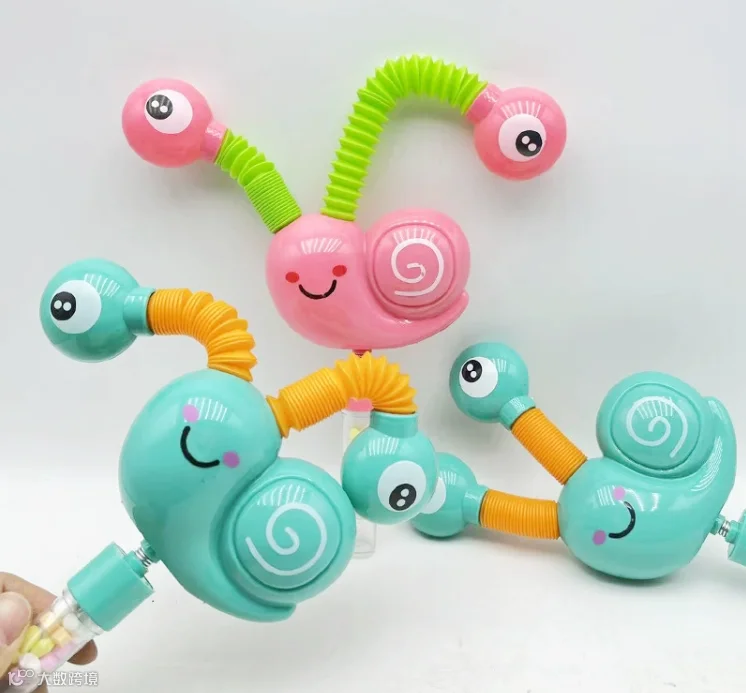
这一品类的崛起契合了“情绪消费”趋势。国内谷子经济规模已超1600亿元,IP授权商品零售总额逾1500亿元。相比高昂的盲盒手办,几元钱的糖玩以低门槛提供即时满足感,覆盖了儿童、寻求安抚的家长以及具备高复购率的成年收藏群体。
产业机遇:澄海与庵埠的协同优势
澄海拥有四十年的玩具制造积淀,具备从模具到组装的全链条能力,日均新品产出上千款;毗邻的潮州庵埠镇则是糖果产业高地,聚集八百多家食品企业,糖果出口货值连续多年居全省首位。
一个造玩,一个造糖,两地物理相邻、能力互补,构成了糖玩产业链独特的集群优势。
目前糖玩市场规模已破百亿,但头部品牌市占率仅约7%,行业格局未定。低端代工与低价渠道货竞争激烈,而10至40元价格带中,具备优质IP、内容及品牌溢价的产品存在巨大市场空白。这一层级虽对内容创作能力要求较高,却是利润最丰厚的领域。

转型路径:从代工到品牌
澄海产业带面临关键抉择:若继续依赖渠道接单,将重蹈低毛利代工覆辙,仅赚取微薄加工费;若能向产业链中游延伸,利用供应链优势培育原创IP与品牌,则有望掌握定价权。

部分本地企业已尝试将玩具与动画、潮玩结合,打造原创IP。尽管品牌建设周期长、投入大,但这是摆脱单纯制造、实现价值跃升的必经之路。
糖玩给澄海出的,是一道“站在哪儿做”的题。站在下游,它只是一单新的代工生意;往中间站一步,它可能是澄海离“卖快乐”最近的一次机会。澄海擅长制造快乐,更需学会亲手传递快乐。