


一、企业概况
以下内容基于企业公开材料、监管公示与行业媒体整理,仅供参考。
赢支付(WINTOPAY)品牌创立于2013年。中国内地以外的服务由香港公司萬盛贏通金融科技有限公司(WANSHENG YINGTONG FINANCIAL TECHNOLOGY CO., LIMITED)提供,中国内地业务由第三方合作机构承接。
WINTOPAY总部位于香港,在上海、深圳及欧洲地区设有联络与支持中心。
金钱服务经营者:中国香港海关MSO牌照
卡组织登记:列入Visa全球服务商名录,类型为收单代理(ISO-M)与第三方服务商(TPS)
支付卡数据安全:符合PCI DSS Level 1服务提供商要求,并列入Mastercard站点数据保护(SDP)合规服务商名单
服务对象以独立站商户与出海企业为主,覆盖电商零售、消费电子、数字服务、文旅出海等领域,已服务的独立站商户超过6000家。支持200+本地支付方式与支付网络、100+交易货币与30+结算货币。

二、计费结构与费用项目
采用询价制,可通过客服电话、邮件、商户注册入口或专属客户经理咨询。报价参考业务地区、所需方案与月交易额等信息。
交易处理类:单笔处理费、平台费、风控费
争议处理类:退款处理费、拒付处理费、拒付预警处理费
资金划转类:划款手续费、结算FX转换费
账户类:年费
渠道附加类:部分建站平台渠道的交易自2026年起会产生额外费用
三、全球化能力图谱
支持Visa、Mastercard、American Express、JCB、Diners Club、Discover。
国际钱包:Apple Pay、Google Pay、PayPal、Skrill、Venmo(主要面向美国市场)
中国及海外华人:支付宝、微信支付
东南亚:GrabPay、Boost Wallet、DOKU、GoPay、OVO、Touch 'n Go Digital
PIX(巴西即时支付系统)、Trustly、Przelewy24、BLIK、Bancontact(比利时借记卡支付)、PayU、Pay-easy(日本网银与ATM付款)。
Afterpay、Klarna、Zip。
Alfamart(印尼连锁便利店)、OXXO(墨西哥连锁便利店)、Konbini(日本便利店)、Paysafecard(预付券)、Boleto(巴西银行票据)、SafetyPay。
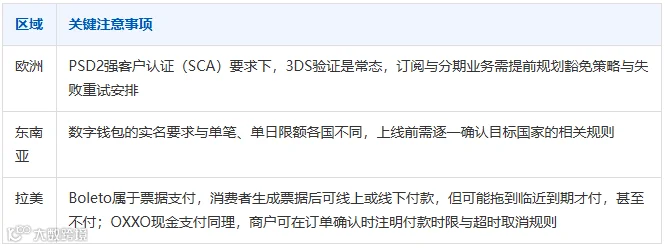
区域支付关键注意事项
交易货币包括USD、EUR、CNY、GBP、HKD、JPY等,结算货币包括USD、EUR、JPY等。
四、牌照资质与安全合规
MSO牌照由香港海关签发,许可的业务限于汇款与货币兑换两类。
MSB是向FinCEN提交的联邦层面登记,主体为萬盛贏通金融科技有限公司。
按Visa的分类,收单代理替收单机构拓展和维护商户,商户最终由收单机构审核并接入;第三方服务商受收单机构或发卡机构委托,提供交易处理、技术、运营、安全与数据等服务。这两项登记的主体同为萬盛贏通,均由Visa欧洲区的会员机构办理。
数据传输采用TLS加密,银行卡信息与支付密码以密文存储;另定期开展渗透测试与漏洞扫描。
覆盖客户身份识别(KYC)、反洗钱(AML)与反恐怖融资(CFT)审核,以及实时交易监控与可疑交易报告,对高风险商户或交易加强审查。身份核验采用生物识别与多方数据比对。
禁止接入的业务除违禁品、赌博、色情等违法业务和虚假交易、套现等违规交易外,还包括仿牌、侵权商品,以及未取得资质的保健品、金融产品、跨境食品。
五、产品线、支付优化与风控
适用于独立站与数字业务;接口还支持通过邮件发送支付链接,例如用于订单确认后的补款。
聚合各地常用的本地支付方式,可按地区推荐,并以本地币种与本地语言显示结账页。
可创建和管理订阅订单,按周、月、年等周期设置计费和自动续费,并提供用户管理中心与续费记录看板。针对扣款失败,支持智能重试、用户提醒与网络令牌化,订阅扣款时可动态触发3DS验证。
国际信用卡收单与全球本地收单可申请开通,并配套风险管理;全球收款(含连接全球电商平台的收款账户与本地化账户)标注为即将上线。企业虚拟卡(WinPro数字卡)面向广告投放、海外采购等企业支出。全球收款的实际开放情况,以及虚拟卡的开通状态、开通条件、可用币种与充值方式,均需向客户经理确认。
动态路由按地区、支付方式与交易情况实时匹配支付通道,并支持失败恢复与线路切换。国际卡交易失败后,商户可在后台对订单重试扣款;本地支付失败后,会向消费者提供二次操作指引与替代支付方式。首次支付后,消费者复购可通过令牌化免填卡号,只需输入CVV。
采用机器学习模型与自定义策略引擎,覆盖实时欺诈检测与预警、黑白名单、设备指纹、身份与行为关联分析;3DS遵循EMVCo标准,另提供3DS SDK。
支持订单跟踪、退款申诉与拒付处理,国际信用卡收单还有拒付预防功能。
六、技术对接与平台集成
按开发投入由低到高:建站平台渠道由平台完成集成,商户在后台配置即可使用;嵌入式收银台需在结账页植入前端组件,涉及少量前端改造,可配置为站内完成付款,或跳转至支付页付款后返回商城;支付API直连需要完成服务端对接、异步通知处理与对账逻辑开发。另提供多种调用方式的示例与测试环境(Sandbox),可在上线前验证支付、退款等交易。
选型提示:
如果团队没有专职后端人员,可优先评估前两条路径,待交易量与定制需求上来后再考虑直连。站内付款与跳转付款的差别主要落在结账流失率上,测试环境里看不出来,需要上线后用小流量比对。
七、商户后台与结算流程
可按待处理、成功、失败、取消等状态查看订单与失败原因,成功订单可申请退款。对账方面,可下载订单明细、结算明细、退款对账明细等报表,查看交易款结余、保证金结余、可用交易款、净结算、结算历史等,并可查询拒付记录的原因、类型与处理进度。
可新增网站、查看审核状态,为子账号分配权限,配置风险地区与黑名单,并处理投诉、提交服务工单。
首次结算前需完成账户激活,并添加经审核通过的结算银行账户。结算银行账户可以是中国内地或境外账户,收款人可以是企业、个人(限法定代表人或持股超过25%的股东)或第三方(需提交《业务款指示交付通知书》等授权材料)。
订单满足结算条件且已到账户设定的结算周期,商户才能在后台提交结算申请,支持单笔与批量两种提交方式。实际到账时间取决于审核与清算环节。保证金结算需单独手工提交,不随交易款一并结算。
需在后台上传物流单号,物流信息未填写或填写错误会影响结算进度;虚拟商品则需使用后台的虚拟交易自动填单功能。
八、开户与服务方案
中国内地与中国香港企业均可申请企业认证,注册后需在后台通过账户激活入口提交企业信息。证照方面,内地主体对应营业执照与统一社会信用代码,香港主体对应商业登记证、公司注册证书与法团成立表格等文件;材料还包括独立站运营证明、跨境业务相关资质、法定代表人身份证明与结算账户资料,并可能被要求补充材料。身份确认涉及持股25%以上的股东与实际控制人资料。网站需单独提交审核,新增站点同样需要审核。
面向新手独立站与成熟独立站提供分阶段服务方案。新手方案包含前期筹备、站点搭建、转化优化三个阶段,前期筹备包括KYC资料清单与收单账户开通;成熟独立站方案则包含专属支付通道、7×24小时技术应急响应、定期支付诊断与专项培训。
九、适配场景分析
适合使用WINTOPAY的场景
使用建站SaaS的独立站 如果您的独立站用店匠或SHOPLINE搭建,可先在店铺后台查看是否已开放WINTOPAY渠道。
多区域经营 客户分布在欧洲、东南亚、拉美等多个区域时,单靠国际卡难以适应各地的付款习惯,可评估全球本地收单所列的数字钱包、银行转账与现金支付方式能否覆盖目标市场。
订阅与周期性收费业务 如果您的收入来自周期性自动续费,可考虑订阅支付,并先问清扣款失败后的重试次数与间隔,以及提醒通过哪些渠道发送。
支付转化遇到瓶颈 国际卡支付成功率偏低,或拒付率已影响通道稳定时,可重点了解动态路由、失败重试与自定义风控策略能否按品类与客单价分别配置。
决策建议
签约主体与持牌情况 签约前可确认为您提供服务的主体名称、持牌情况与责任范围。卡收单方面,还可确认合作收单机构、商户协议的签约方与结算资金的付款方;结算到中国内地账户的,可再确认结汇方式与办理机构。
费用与结算条款 签约时可索取覆盖各项费用的书面费率附件,注明报价有效期与调价通知方式;结算周期、最低结算金额、保证金比例与释放条件、账户关闭后的资金处理,以及换汇规则,可在合同中写明;客户资金是否隔离保管,也可一并确认。
多家方案横向对比 如果业务集中在欧美市场,可同时了解Stripe(支持地区含中国香港、不含中国内地主体)、Checkout.com等方案;如果以东南亚为主,可对比2C2P、Xendit等本地化方案;如果资金需求包含第三方平台的店铺回款,可同时了解Payoneer、万里汇(WorldFirst)等侧重平台回款的方案。
重要提示与数据说明
跨境支付涉及外汇管制、区域合规及技术风险,企业决策前请以官方信息为准并咨询专业机构;
时效:本文信息截至2026年10月,含行业分析及公开数据整理,可能存在时效差异;
来源:企业官网、监管机构公示平台、行业媒体及行业报告(部分数据经脱敏处理);
声明:本文内容仅供参考,不构成任何业务建议,具体信息请以企业官方披露为准。
专 注 跨 境 支 付
解读 · 对比 · 避坑