


2026年10月20日,北京——由亚洲银行家集团银行学院主办的“北京创新之旅”进入第二日。来自多国的银行家代表先后参访字节跳动、小米集团和蚂蚁集团,分别围绕内容AI工业化、物理世界AI与场景金融、身份安全与金融智能体展开深入交流。三站参访共同揭示了一条演进路径:AI正从“生成内容”迈向“执行任务”,且越接近金融交易核心,对数据边界、合规审核及人机协同的要求越高。
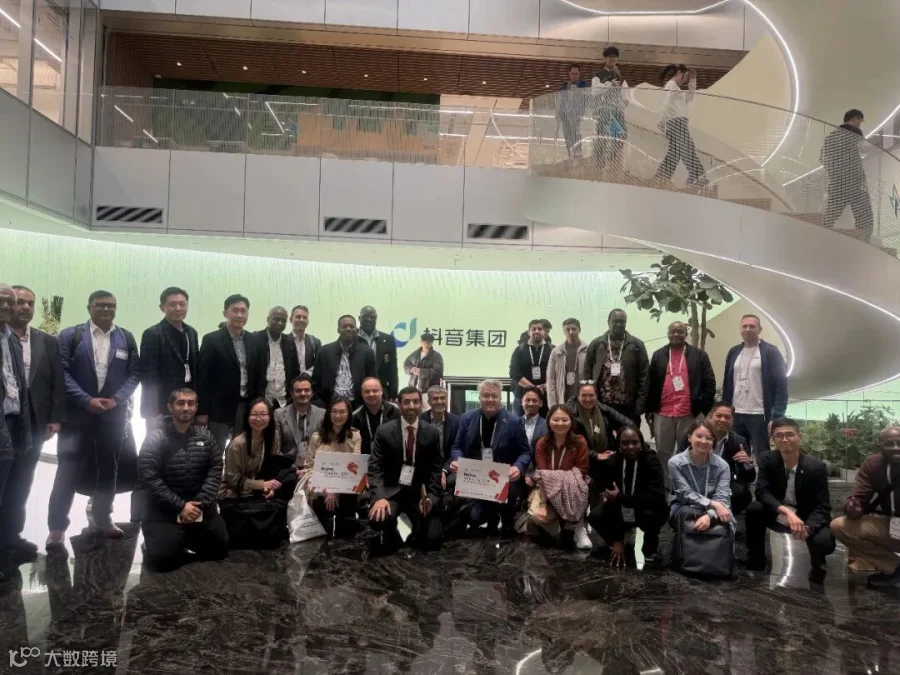
参访代表在字节跳动
字节跳动:AI内容工业化与营销效能提升
首站,参访团走进字节跳动。字节跳动的崛起并非仅靠抖音,其根基在于2013年今日头条创业时确立的“推荐算法+手机预装”双轮驱动模式。该模式将“人找信息”转变为“信息找人”,并通过标签化内容主动推荐,以约90%兴趣内容与10%广告的比例实现商业化,奠定了技术与商业基础。火山引擎作为技术输出平台,向外部企业开放支撑抖音等产品的算法、数据和云能力。
AI短剧:低成本与高内卷并存
现场演示重点展示了抖音平台的AI短剧能力。一部68集、每集约两分钟的AI短剧,最低成本约1000美元,复杂制作约4万美元,而同等真人短剧成本约为30万元人民币。AI流程涵盖剧本结构化、资产生成、白膜参考、角色替换及导演台控制。值得注意的是,真人微短剧历经5年才走完兴衰周期,而AI短剧因门槛极低、供给爆发,仅用5个月便进入极度内卷阶段。此外,现场还展示了白膜技术复刻群像舞蹈及经典影视AI改造案例,但强调内容上线仍取决于审核、版权及平台分发规则。
银行业合作:数据沙箱与ROI对赌
针对银行业关注的核心价值,字节跳动表示,约70%的中国银行机构已与火山引擎开展不同形式合作,核心在于“以更少营销成本完成KPI”。主要合作模式包括:
- 数据沙箱匹配:银行提供客户名单,平台通过沙箱与外部行为数据匹配返回倾向分数,不交换原始数据,银行保留名单处置权。
- 广告ROI对赌:广告主设定目标回报率,平台精准投放,未达标可退还广告费。
对于内容质量与网红价值的质疑,字节跳动回应称,投放内容由广告主负责,平台仅提供趋势数据;网红仍是生态一部分但非全部;数据合作严格遵循中立机构沙箱机制。
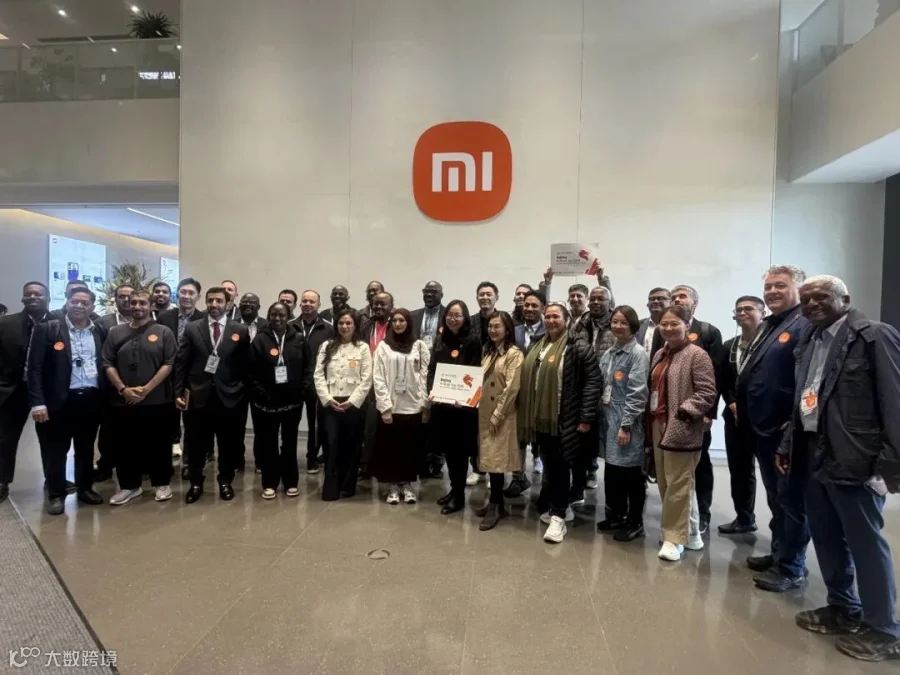
参访代表在小米集团
小米集团:物理世界AI与硬件生态闭环
第二站,参访团来到小米集团。相较于字节的数字世界AI,小米展示了物理世界AI的样本:通过手机、家电、汽车和可穿戴设备构建硬件网络,结合互联网服务与金融科技形成商业闭环。
商业模式:硬件引流,互联网盈利
小米自2010年成立至今,已发展成为全球领先的科技企业,2026年位列世界500强第232位。其商业模式概括为“硬件+软件+互联网服务”。硬件端坚持“感动人心、价格厚道”,综合净利润率不超过5%,主要依靠互联网业务获利。互联网业务部季度收入约100亿元,毛利润约80亿元,来源包括应用预装、开机广告及应用商店分发。汽车业务也复制了这一逻辑,通过开机广告、应用分发和软件订阅创造增量收入。
场景金融:基于实时交易的供应链金融
金融科技是小米变现闭环的关键一环,天星数科涵盖虚拟银行、消费金融、保险经纪及供应链金融等业务。参访代表重点关注其供应链金融模式:小米仅服务自身供应链或已投企业,利用采购订单、真实交易和生态数据进行授信验证。例如,天星数科人员驻点汽车采购部门核实供应商订单真实性后提供融资。相比传统依赖财务报表的模式,小米的优势在于掌握“交易发生”的实时信息。
数据合规与合作边界
在银行合作方面,小米坦言预装App合作因银行预算收缩而减少。数据层面,小米严格遵守GDPR合规要求,实行本地化存储,用户可一键删除数据。由于隐私认证要求差异,IoT产品SKU在国内外市场有所不同。对银行而言,小米生态提供的是场景触达而非直接数据共享,潜在合作领域集中在支付、分期、供应链金融及联合营销。

参访代表在蚂蚁集团
蚂蚁集团:身份安全与金融智能体落地
最后一站,参访团抵达蚂蚁集团北京T空间。展厅展示了蚂蚁森林、Alipay+跨境支付网络、OceanBase分布式数据库、蚂蚁链及蚂蚁密算等业务。Alipay+已链接全球56个电子钱包,实现“一个钱包走遍全球”。医疗领域则展示了基于自研大模型的健康管家及AI医生多轮问诊能力。
身份安全:从e-KYC到KYA的全面防御
蚂蚁数科重点分享了身份安全业务,已从传统人脸识别和e-KYC扩展至KYB(了解企业)和KYA(了解代理人)。面对生成式AI带来的深度伪造、3D面具等攻击,蚂蚁通过多维度活体检测、硬件结合及网络图谱技术进行防御。例如,通过历史数据构建关系网络,识别香港市场“同脸不同ID”或印尼市场“同ID不同脸”的欺诈行为。该方案助力菲律宾GCash将开户时间从5天缩短至3分钟,并为多国金融机构提供远程身份验证服务。
金融AI:智能体实现15倍产能跃升
在金融AI领域,蚂蚁数科展示了“金融智能体”的部署成效。传统模式下,一名客户经理仅能覆盖约200名客户。基于自研金融大模型和Agent平台,蚂蚁构建了面向C端的“蚂小财”、面向B端的银行员工助理及中小微企业管家。数据显示,引入AI智能体后,单名客户经理服务半径可扩大至3000人,实现15倍产能跃升。交互中,70%用于理财咨询与市场解读,30%直接指向投资产品,实现了24小时陪伴与服务门槛降低。
落地挑战与人机协同
针对金融机构引入AI面临的算力成本高、数据质量低、模型幻觉、缺乏解释性、人才短缺及技术业务语言不通六大痛点,蚂蚁数科提供从算力层到平台层的分层部署方案,支持公有云SaaS及私有化部署。同时强调“人机协同”:AI负责广泛覆盖、资料准备和标准化流程,人类客户经理聚焦判断、关系维护及复杂情景沟通。
在问答环节,蚂蚁数科明确其定位为技术供应商和“帮手”,不直接从事营销或金融业务运营。在风控与反洗钱方面,正利用AI智能体自动处理警报并生成摘要,大幅减少人工复核工作量。相关KYA产品计划于明年一季度发布。
总结:AI从“生成”走向“执行”的思考
从字节跳动的AI内容工厂,到小米的硬件网络与场景金融,再到蚂蚁数科的身份安全与金融智能体,第二日参访呈现了AI落地的三种形态。共同趋势是AI正从“能生成”走向“能执行”;差异在于,越接近金融交易,数据边界、合规审核和人机协同的要求越高。
对银行而言,比起单点效率提升的数字,更应关注三个基础问题:AI生成内容能否通过品牌与合规审核;数据合作能否在不交换原始数据的前提下证明增量价值;AI执行任务时,责任边界和人机分工是否清晰。接下来的行程,参访代表将继续走进更多中国科技与金融机构。