


客必发财税 · 凤姐说
9810海外仓「离境即退税」操作指南与合规要点
海关与税务权威解读,助力跨境卖家厘清政策红利与风险
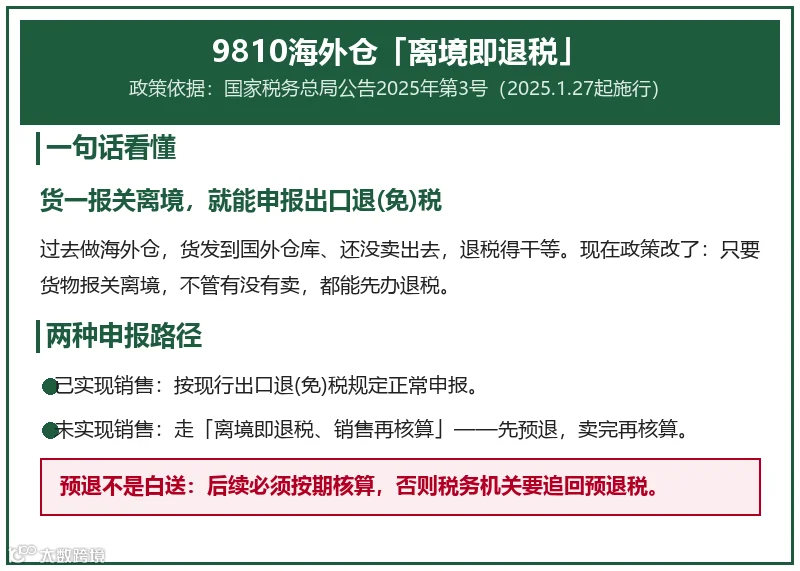
核心结论:自2025年1月27日起,采用「9810」监管方式将货物发送至海外仓,报关离境即可申报出口退(免)税。即便货物尚未实际销售,也可先行办理退税,即「离境即退税、销售再核算」。这是国家税务总局2025年第3号公告赋予跨境卖家的重大利好,但企业需严格履行后续核算义务。
一、政策解读:什么是9810「离境即退税」?
9810为海关跨境电商出口海外仓监管方式代码。此前,发往海外仓的货物需待境外实际销售后,国内方可办理退税,导致资金占用周期长、现金流压力大。
2025年第3号公告优化了该流程:货物报关离境时,退税资格即刻确立。后续货物的销售或退回情况属于「核算」范畴,不影响前期的退税申请。这一调整显著提前了退税时点,有效缓解企业资金压力。
二、操作流程:未售货物如何退税?
新政策允许货物在未销售状态下退税,具体分为两种情形:
1. 已实现销售:按照现行出口退(免)税规定正常申报。
2. 未实现销售:适用「离境即退税、销售再核算」模式。先按预退税流程办理,待货物在海外实际销售后,再进行账务核算。已售部分予以确认,未售、退回或销毁部分进行冲减。
风险提示:预退税本质是税务机关的资金垫付,并非最终免税。若后续核算不符,税款可能被追回。企业切勿将预退税视为「落袋为安」,务必重视后续核算环节。
三、申报实务:关键字段与分类管理
财务人员在申报时需特别注意以下细节,以确保合规:
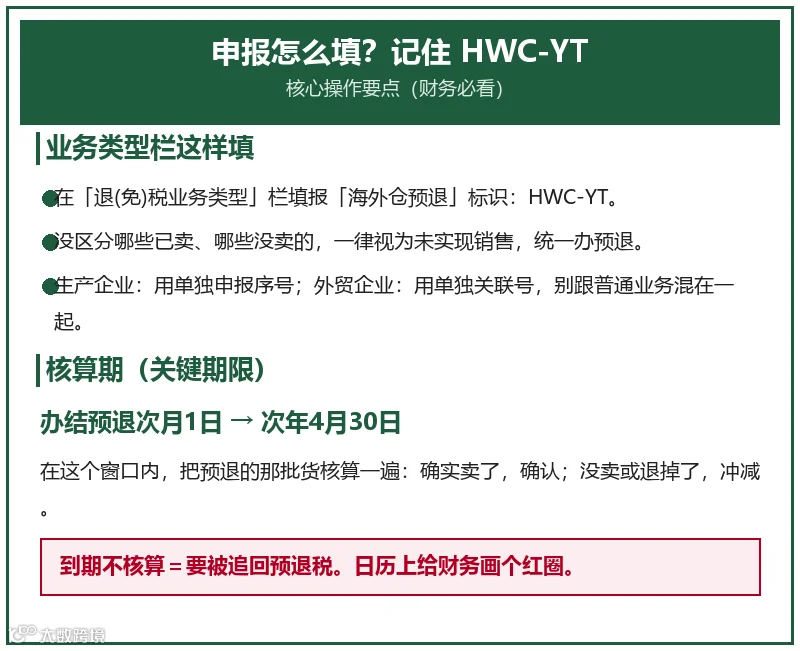
1. 必填标识:在申报表「退(免)税业务类型」栏中,必须填报「海外仓预退」标识,代码为 HWC-YT。
2. 销售状态区分:若企业未能清晰区分已销售和未销售货物,税务机关将统一按「未实现销售」处理,全部办理预退。建议企业尽量做到精细区分,以便后续管理。
3. 序号隔离:生产企业应使用单独的申报序号,外贸企业应使用单独的关联号。严禁将此类业务与普通出口业务混合申报,以免后期核算混乱。
四、合规红线:核算期限与后果
预退税后的核算是政策执行的关键环节,企业需严格遵守时限要求。
1. 核算期限:自税务机关办结预退税的次月1日起,至次年4月30日止。
2. 核算内容:在此期间,财务需对预退税货物逐票核实。已销售的确认收入并结算;未销售、退回或销毁的,需办理冲减手续。
3. 违规后果:若逾期未完成核算,税务机关将直接追回预退税款。这不仅影响现金流,还可能产生滞纳金。建议企业在日历中明确标记截止日期,避免被动。
五、配套政策:备案简化与单证管理
1. 海关备案取消
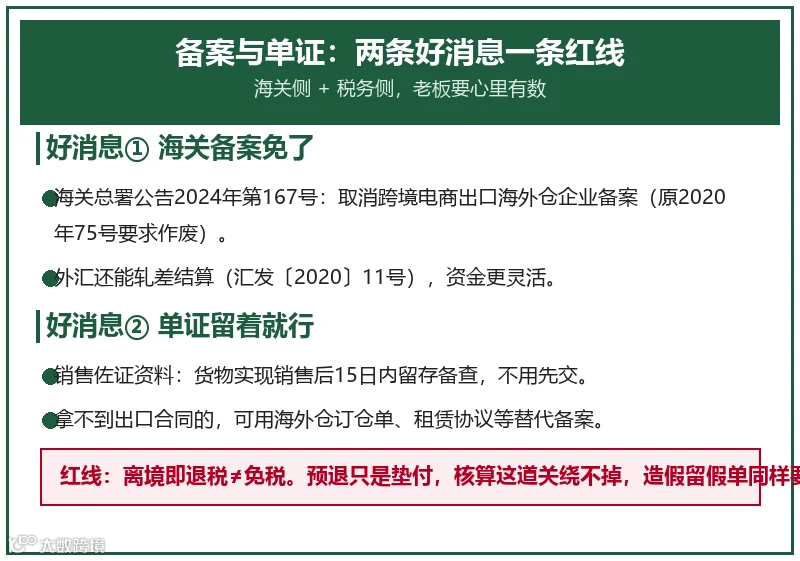
根据海关总署2024年第167号公告,跨境电商出口海外仓企业备案已取消。此前依据2020年第75号公告要求的备案门槛已被移除。结合外汇局轧差结算政策,资金进出更加灵活便捷。
2. 单证留存备查
退税资料实行「留存备查」制,无需在申报时提交。
- 销售佐证:货物实现销售后15日内整理好相关资料留存备查即可。
- 合同替代:针对海外仓业务常缺乏正规出口合同的情况,政策允许使用海外仓订仓单、仓库租赁协议等文件作为备案替代材料。企业不应因缺少传统合同而放弃退税权益。
六、总结与建议
对于计划或正在开展海外仓业务的跨境卖家,需牢记以下三点:
① 预退非免税:预退税是垫付性质,核算不通过将面临退税追缴。
② 严守死线:务必在次年4月30日前完成所有预退税货物的核算工作。
③ 真实留存:虽然无需前置提交单证,但订仓单、租赁协议等资料必须真实、完整保存,以备稽查。
建议企业从第一笔报关开始建立完善的退税台账,避免因忽视核算期而导致资金损失及税务风险。各地执行口径可能存在差异,具体操作请以当地主管税务机关及海关要求为准。
#9810海外仓 #离境即退税 #跨境电商 #出口退税 #税务合规 #海关备案 #跨境卖家 #出口退免税 #税务稽查 #客必发财税事务所