10月21日,港股上市公司阜博集团(03738.HK)披露一项新的资本融资计划。
公司拟发行本金总额5.3亿港元的可换股债券,年利率3.75%,2027年到期。
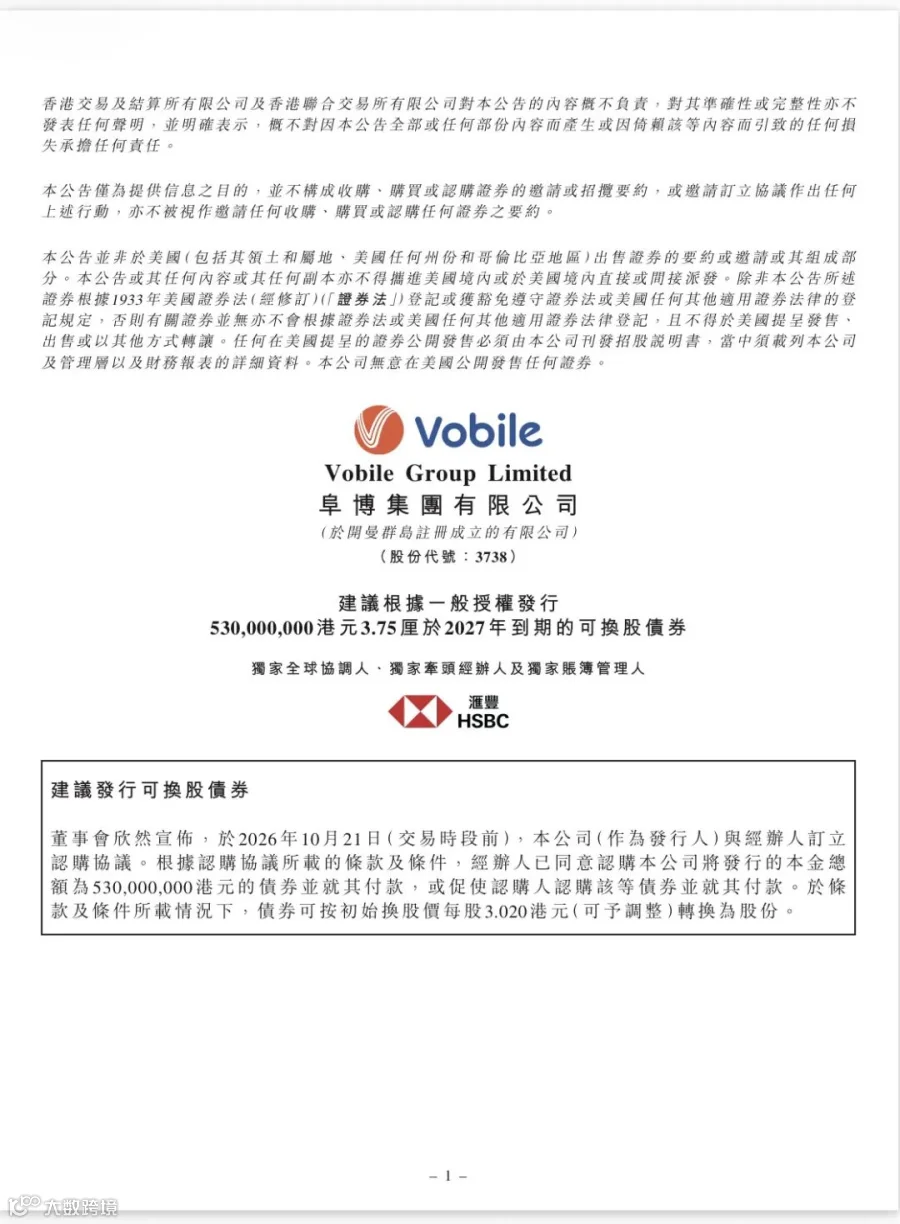
这笔交易有一个值得关注的特点:
公司不是直接折价发行新股,而是先发行债券,并允许投资者未来按照约定价格转换成股票。
对上市公司来说,这种融资方式究竟有什么吸引力?对原有股东又意味着什么?
一、5.3亿港元融资,交易结构是什么?
根据阜博集团披露的条款,本次拟发行的可换股债券主要涉及以下数据:
项目 |
交易条款 |
|---|---|
债券本金 |
5.3亿港元 |
年利率 |
3.75% |
到期日 |
2027年10月25日 |
初始换股价 |
每股3.02港元 |
相对前收市价 |
溢价约10% |
全部转换股份 |
约1.75亿股 |
扩大后股本占比 |
约6.29% |
预计融资净额 |
约5.193亿港元 |
此次初始换股价3.02港元,高于10月20日2.745港元的收市价。也就是说,投资者并不是以低于当时市价的价格立即认购新股,而是取得一项未来按约定条件转换股份的权利。但需要强调,债券转换并非必然发生,具体取决于条款、股价表现和持有人选择。
二、为什么不直接配股?
对于港股上市公司,配售新股和发行可换股债券,是两种常见但不同的融资工具。直接配售新股,投资者认购股份,公司取得资金,新增股份通常随发行完成而产生。
可换股债券则不同。公司先获得债务融资,投资者在持有债券期间享有约定的债权,同时拥有未来按条款转换股份的权利。这种安排可能帮助上市公司在融资时减少立即发行新股带来的股权稀释。但它并不意味着融资没有成本。公司需要承担债券利息,以及未转换债券到期时的偿还义务。因此,可转债本质上是在债务成本、未来股权稀释和融资灵活性之间进行安排。
三、3.75%的利息,真的便宜吗?
按照5.3亿港元本金和3.75%的年票息简单计算:一年对应的票面利息约为1,987.5万港元。
不过,这只是按本金计算的年化票息金额,不等于债券存续期间实际支付的全部利息,也不等于公司的综合融资成本。实际成本还要考虑发行费用、债券期限、会计处理,以及到期偿还或转换等情况。对于可换股债券投资者来说,除了债券利息,还拥有潜在的股票转换价值。这也是为什么不能直接把3.75%的票息与普通银行贷款利率进行简单比较。
四、如果全部转股,老股东会受到什么影响?
根据披露,假设债券按照初始换股价全部转换,将产生约1.75亿股新股份,约占转换后扩大股本的6.29%。这意味着,在其他条件不变的情况下,原有股东的持股比例将受到稀释。
但如果债券最终没有转换,公司则需要按照债券条款处理偿还义务。所以,原有股东需要关注两种不同情形:转股,意味着未来股本扩大;不转股,则需要关注债务偿还压力。两种结果都存在资本成本,只是表现形式不同。
五、这笔钱准备用在哪里?
根据公告,阜博集团预计获得约5.193亿港元净融资。公司计划将资金用于偿还现有债务及一般营运资金。这一点尤其重要。如果一家上市公司通过发行新债券偿还既有债务,资本市场需要关注的不只是新增融资规模,还包括债务期限、融资成本和整体资本结构是否改善。
阜博集团此前也曾发行可换股债券,并于2026年9月披露全数赎回相关债券的公告。因此,这次新融资值得放在公司持续的资本结构管理背景下观察。不过,不能仅凭新债券的发行,就断言公司出现资金危机,也不能直接认定这笔交易必然降低整体融资成本。
六、宏博财策观察:上市公司融资,不只是找钱
从资本市场交易的角度,一笔融资至少需要回答四个问题:
第一,融资主体是谁?是上市公司发行证券,还是原有股东出售股份?
第二,资金从哪里来?是机构认购新股、购买债券,还是其他融资安排?
第三,资金成本是多少?除了票面利率,还需要看发行费用、折让或溢价、潜在稀释,以及偿还条件。
第四,融资之后的资本结构会怎样变化?新增债务是否改善期限安排?未来转股是否稀释原股东?资金能否有效用于经营?
阜博集团这笔5.3亿港元可转债,正好提供了一个观察港股上市公司融资结构的案例。对于企业而言,能否融到钱很重要。但融资工具怎么选择、资金成本怎么控制、原有股东权益如何安排,同样重要。资本市场真正考验的,不只是融资能力,更是设计合理交易结构的能力。
本文基于2026年10月21日公开披露资料进行资本市场研究,不构成证券投资建议。拟发行事项的完成情况及最终条款,以公司后续公告为准。