


10月8日,美国海关与边境保护局(CBP)在联邦公报刊出关于低价值货物入境的拟议规则。该规则将2,500美元以下非正式入境货物的申报时点从“到港后15个日历天”调整为“到港当日或之前”,并新增“最终交付方”申报要求及强制电子申报规定。
尽管目前仍处于征求意见阶段(截至2026年12月7日),但这一变化直接影响海派、空派等主流货物渠道,而非仅限于邮政小包。对于跨境电商卖家而言,核心挑战在于申报缓冲期的消失以及数据链路的完善。本文基于现行法规与拟议规则,梳理关键变化及应对策略。
一、规则核心变动:从“宽限期”到“即时申报”
此次拟议规则主要涉及三个维度的调整,其中申报时点的改变对物流操作影响最为深远。
| 项目 | 现行规则 (19 CFR 141.5) | 拟议规则 |
|---|---|---|
| 申报时点 | 到港后 15 个日历天内 | 到港当日或之前 |
| 申报方式 | 纸质或电子均可 | 仅限电子申报 (Type 11) |
| 数据项 | 无特定要求 | 必填“最终交付方”及其地址 |
关于申报方式,数据显示纸质申报占比极低。2025年9月至2026年5月期间,超过5200万票Type 11报关单中,纸质仅占0.14%。因此,“强制电子申报”对大多数企业而言无需额外调整,真正的痛点在于申报时点的提前和数据项的增加。
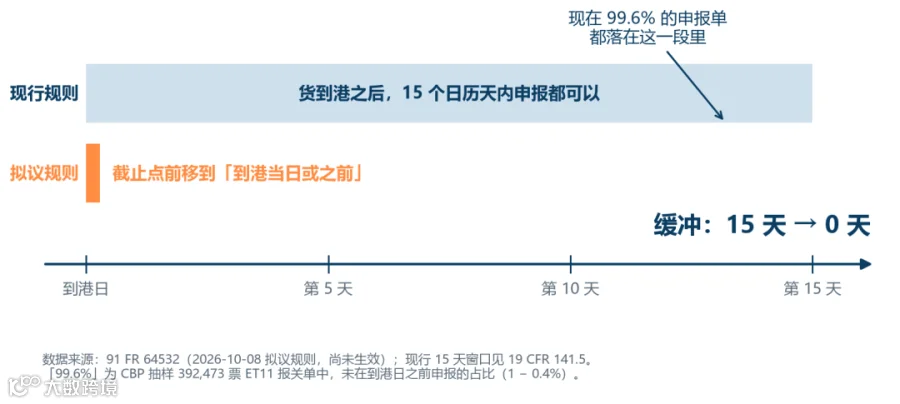
现行15天申报窗口与拟议截止点的对照示意图
二、数据洞察:半数企业仅需微调截单时间
CBP对39.2万票Type 11报关单的抽样分析显示,规则实施后的适应难度因企业现有操作效率而异。
抽样结果显示:0.4%的报关单在到港前申报,26.6%在到港当天申报,25.0%在次日申报,其余48.0%在第3天及以后申报。这意味着51.6%的货物只需将申报动作提前1至2天即可合规。
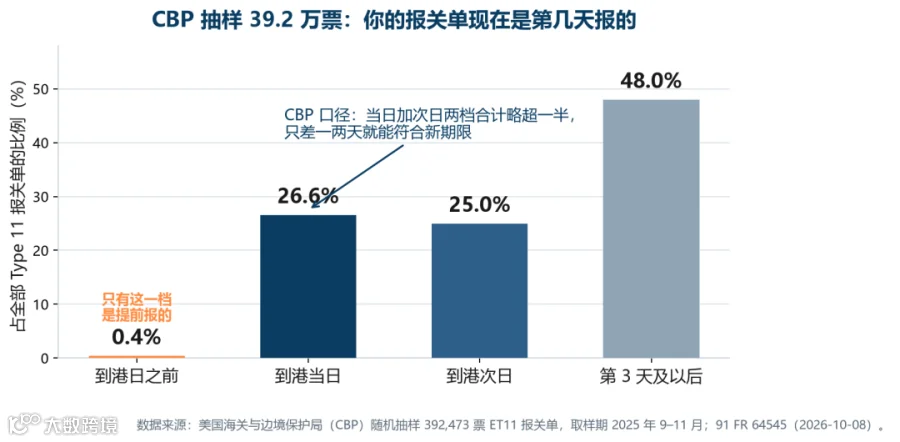
CBP抽样显示的Type 11报关单申报时点分布
对于这部分企业,问题主要在于内部流程节奏,如工厂装箱单流转速度等。然而,对于剩余48%依赖较长缓冲期处理资料或等待第三方文件的企业,则需要重构整个资料收集与传输链路。据估算,受影响的Type 11年均报关量约7000万票,其中邮政渠道约3200万票,涉及范围广泛。
三、难点解析:“最终交付方”对备货模式的挑战
新规要求填报“最终交付方”(Final Deliver To Party),即货物最终送达的主体。若该主体与报关单上的收货人不同,则必须填写包含地址在内的详细信息,且需依据申报时已知的信息填报。
不同发货模式面临的合规难度差异显著:
| 发货模式 | 申报时交付方状态 | 调整重点 |
|---|---|---|
| 直发消费者 (直邮小包) | 已知 (买家即为交付方) | 截单时间前移1-2天 |
| 海外仓一件代发 | 未知 (出库时才确定买家) | 需重构数据链路,难度最大 |
| 进平台仓 (如FBA) | 已知 (仓库地址即为交付地) | 基本无需重大调整 |
其中,“海外仓一件代发”模式面临最大挑战。货物整柜出运时报关,但具体终端消费者需在数月后订单产生时才能确定。虽然规则允许填报“申报时已知”信息,但对于“未知”情况的后续补充机制尚不明确。这是企业在12月7日前提出反馈意见的关键点。
四、合规成本:保证金门槛大幅提高
除申报流程外,新规还强化了财务担保要求。所有Type 11和Type 13申报人必须持有基本的进口与入境保证金(Basic Importation and Entry Bond)。
更为关键的是违约赔偿底线的提升:单次保证金最低额从现行的100美元提高至“货物价值或1,000美元中的较高者”。这意味着一次申报错误可能面临至少1,000美元的赔偿风险。CBP评估认为,缺乏合规保证金将直接导致货物无法放行。
单据填报与系统录入工作场景示意
五、企业应对建议:三步自查法
面对拟议规则,建议企业立即采取以下行动进行风险评估与准备:
第一步:分类自查。提取最近一个月的报关数据,计算“申报日”与“到港日”的时间差。差距在0-2天的,重点优化截单时间;差距在3天以上的,需重点梳理资料流转链路。
第二步:技术对接。咨询报关行或技术服务商,确认EDI报文中是否已具备“最终交付方”数据元接口,并规划开发时间表。
第三步:保证金评估。核查当前持有的连续保证金额度是否覆盖非正式入境业务,确保满足新的最低赔偿标准要求。
港口岸桥与集装箱船作业场景

美国联邦公报原文首页截图
总体而言,报关正从单纯的物流操作转变为前置的数据管理动作。企业的订单系统若能提前获取并传递收件方信息,将在新规则下占据主动。
关键参数一览
| 环节 | 现行规则 | 拟议规则 | 原文依据 |
|---|---|---|---|
| 申报时点 | 到港后15个日历天内 | 到港当日或之前 | 91 FR 64532; 19 CFR 141.5 |
| 申报方式 | 纸质或电子 | 仅电子申报 | 91 FR 64532 |
| 数据要求 | 无 | 最终交付方 (含地址) | 91 FR 64534–64535 |
| 保证金 | 通常不强制 | Type 11/13必须持有 | 91 FR 64536 |
| 违约赔偿 | 最低100美元 | 货值或1,000美元取高 | 91 FR 64537 |
| 规则状态 | 生效中 | 拟议中 (意见截至2026-12-07) | 91 FR 64532 |
常见问题 FAQ
Q:该规则是否已生效?
A:尚未生效。目前是2026年10月8日刊出的拟议规则(NPRM),公众意见征求截至2026年12月7日,最终规则及生效日期待定。
Q:Type 11和Type 13有什么区别?
A:Type 11适用于货物渠道的简化报关;Type 13是本次为邮件渠道新建的电子报关类型,两者要求在很大程度上保持一致。
Q:货值超过2,500美元受影响吗?
A:不受影响。超过2,500美元的货物走正式报关流程,此次调整仅针对2,500美元以下的非正式入境货物。
Q:“最终交付方”可以填海外仓地址吗?
A:视情况而定。如果货物在海外仓存储后需一件代发给消费者,仓址仅为中转节点,规则要求填报申报时已知的最终收件方。若最终消费者未知,这将是合规难点。
Q:邮政小包受影响吗?
A:受影响。邮件渠道适用新建的Type 13规则,若15天内未合规申报,邮件可能被视为自愿放弃,面临销毁或退回风险。
数据与来源
1. 规则本体:Low-Value Shipments, Proposed Rule,91 FR 64532–64563,2026-10-08刊出;Docket USCBP-2026-0298。
2. 现行窗口:19 CFR 141.5。
3. 抽样数据:CBP随机抽取392,473票ET11报关单(2025年9-11月),91 FR 64545。
4. 业务量统计:2025-09-01至2026-05-31数据,91 FR 64534、64543。
5. 保证金条款:91 FR 64536–64537。
6. 邮件渠道处置:新增19 CFR 145.6,91 FR 64536。
7. 合规成本评估:91 FR 64538。
8. 图片来源:govinfo.gov, Pexels (Photo 1624695, Photo 7731373)。
9. 口径说明:截至2026-10-21,内容为拟议规则解读,最终条款可能变动。