


摩根大通:电池行业进入利润再平衡期,宁德时代成唯一增持标的
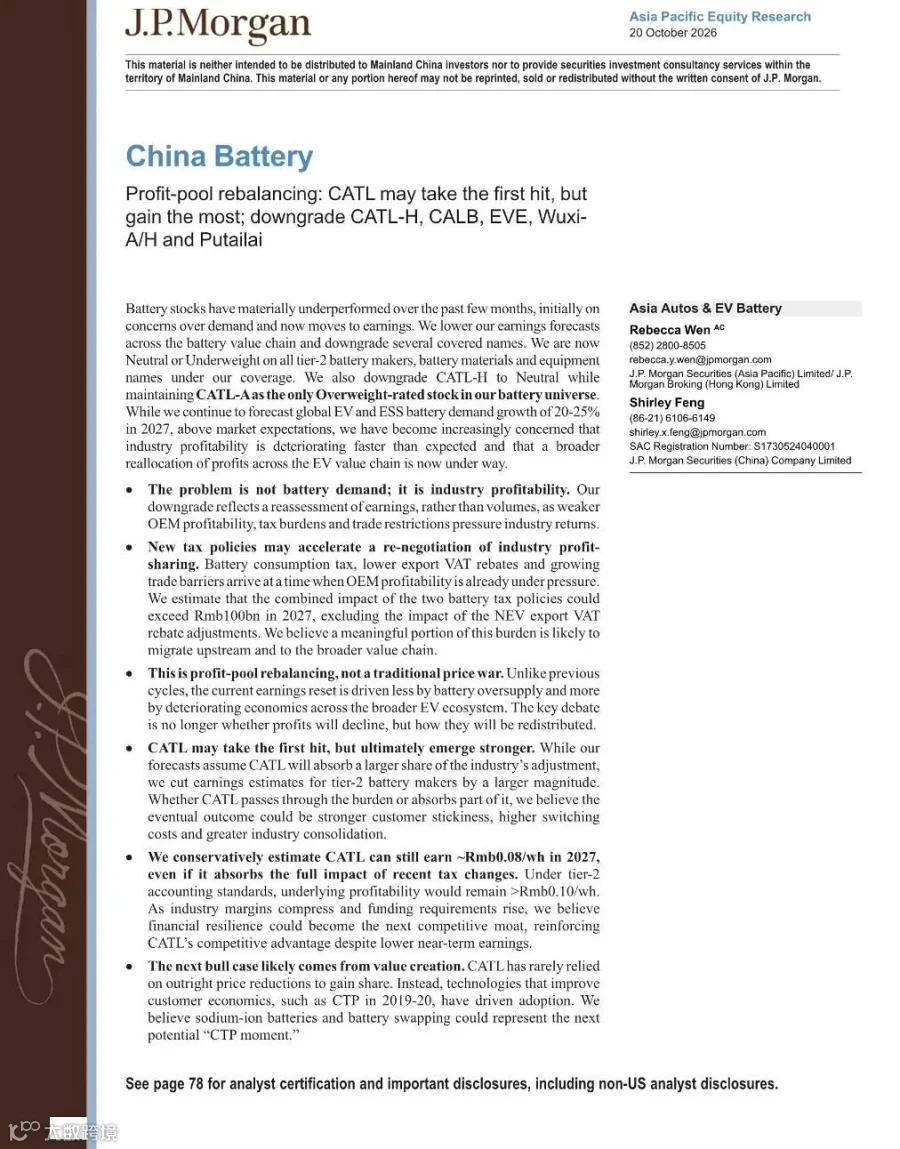
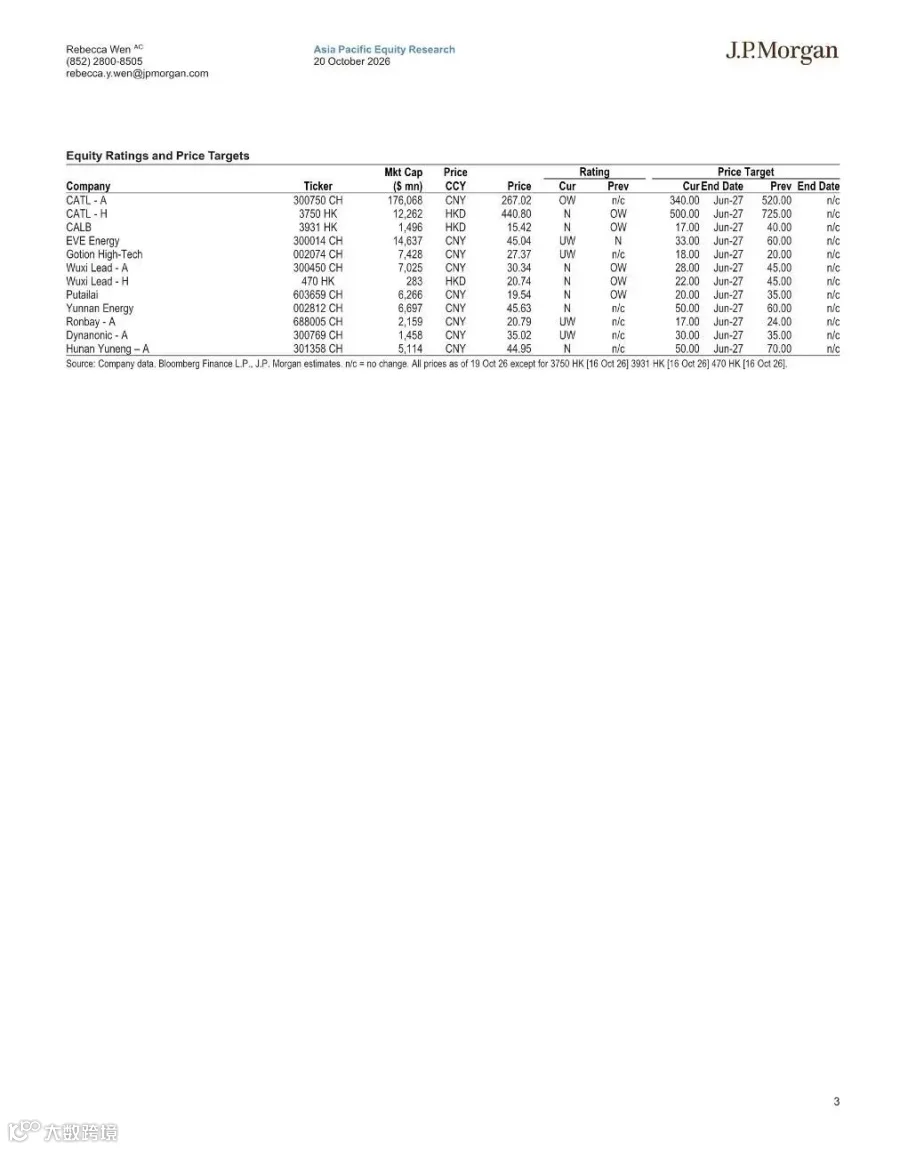
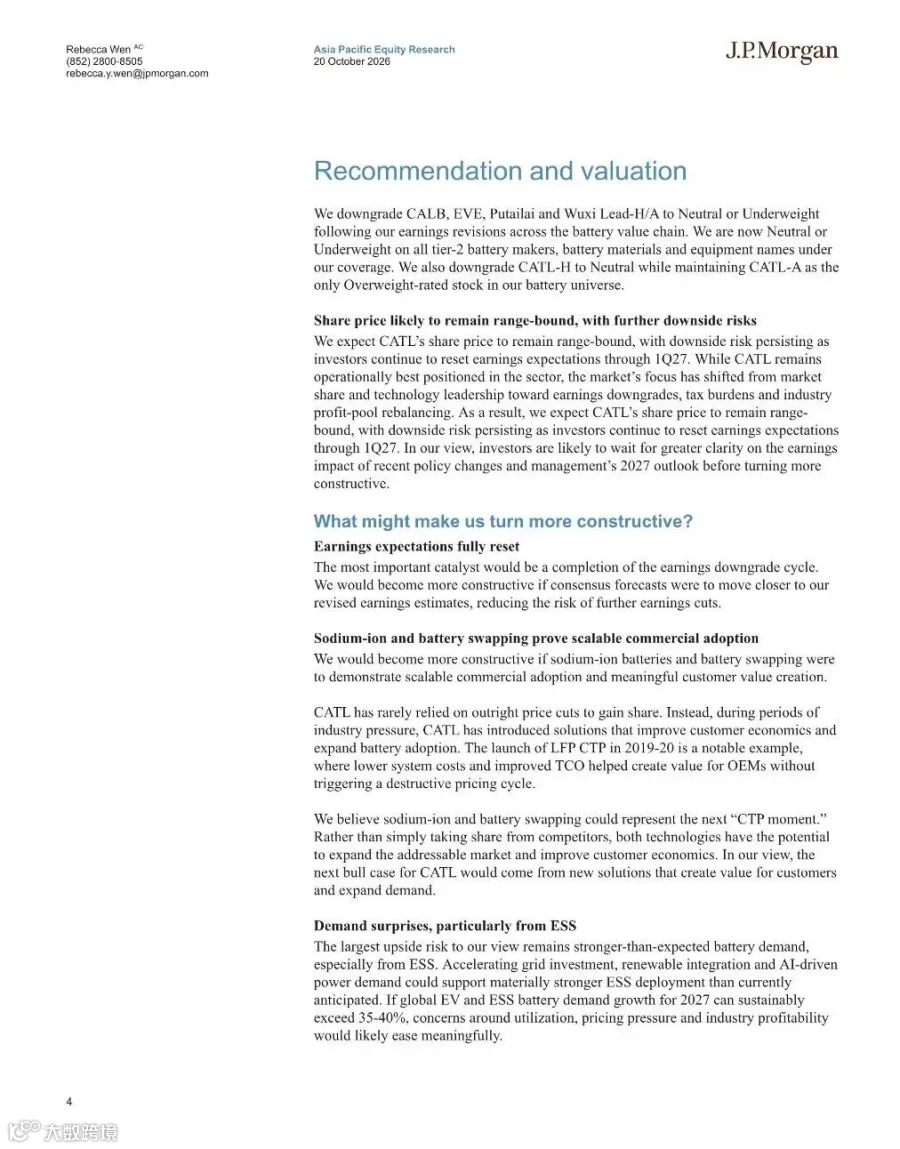
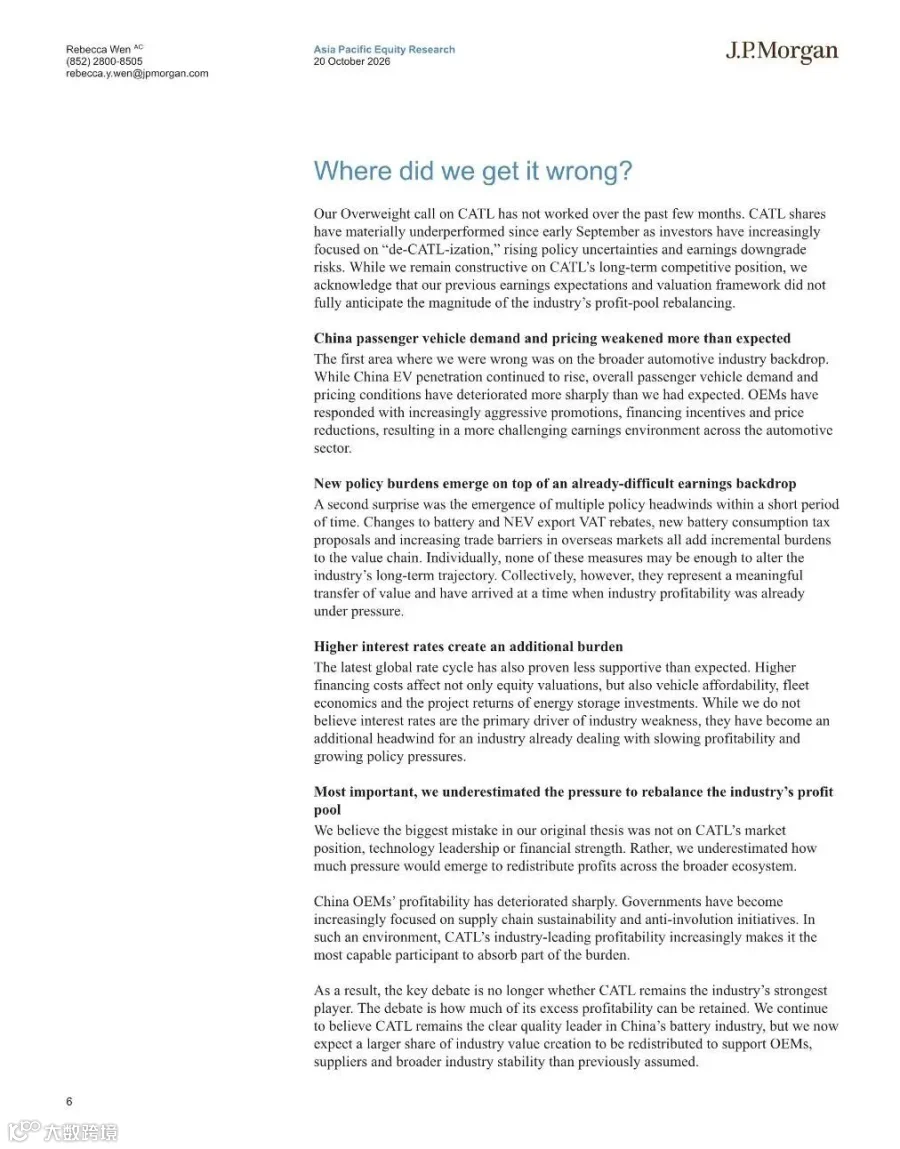
摩根大通最新研报指出,电池股近期表现大幅跑输大盘,市场关注焦点已从需求端转向盈利端。报告下调了电池价值链的盈利预测,将中创新航、亿纬锂能、璞泰来、先导智能(A/H股)评级降至中性或减持;对二线电池厂商及材料设备标的普遍转向中性或减持。在电池板块中,仅维持宁德时代A股为“增持”评级,将其H股下调至“中性”。报告承认此前对宁德时代的增持判断未完全奏效,主因并非看错其市场地位或技术实力,而是低估了行业利润池再平衡的压力。
需求预期向好,但政策与贸易壁垒挤压盈利空间
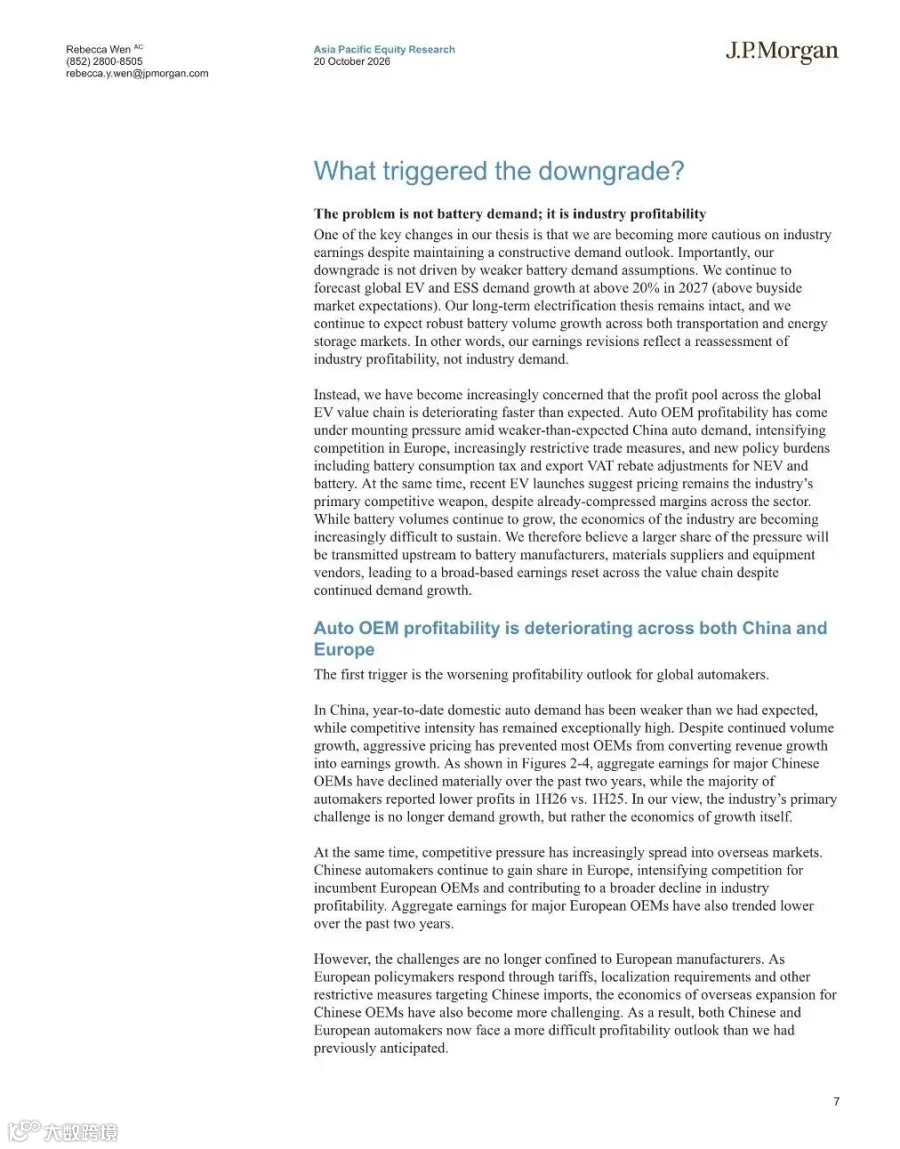
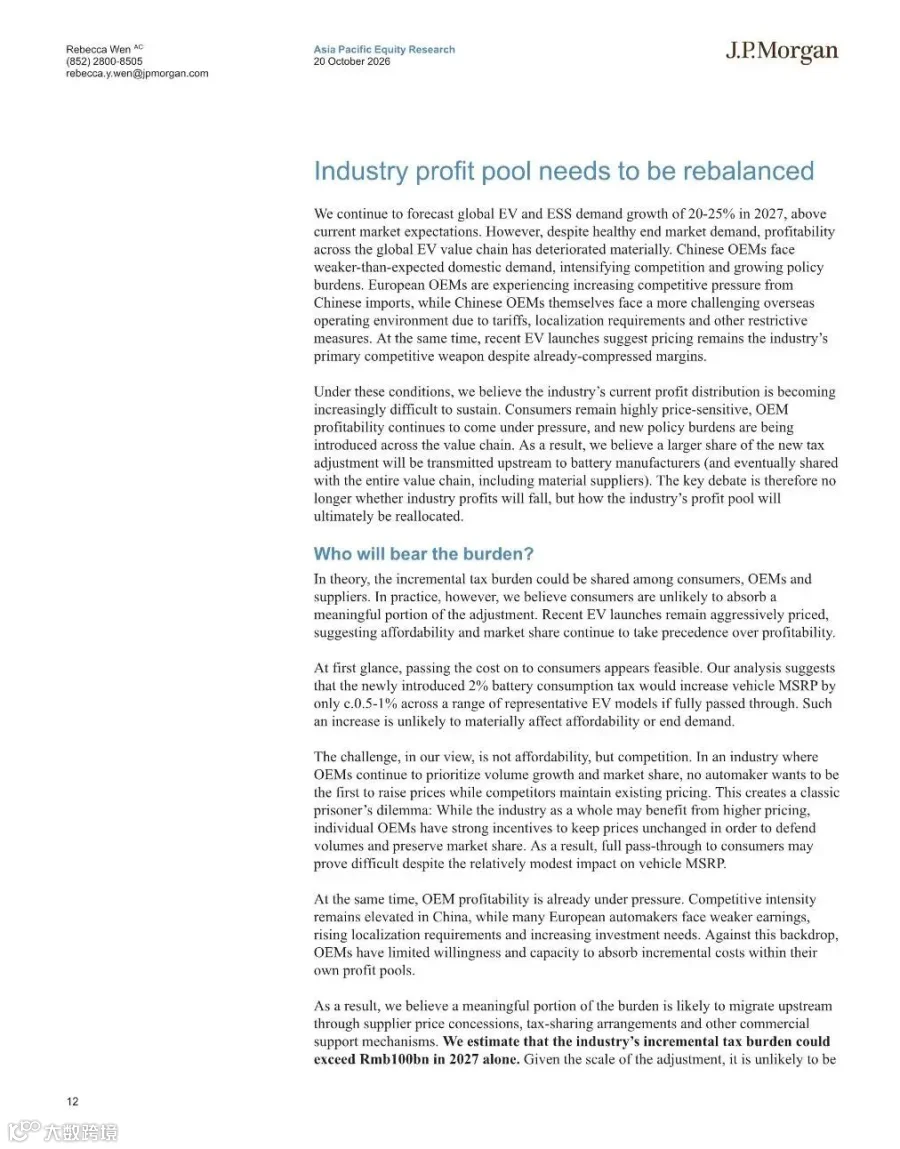
尽管报告仍将2027年全球电动汽车与储能系统电池需求增长预测维持在20%—25%,高于市场预期,但此次调整主要反映的是盈利重估而非销量下滑。
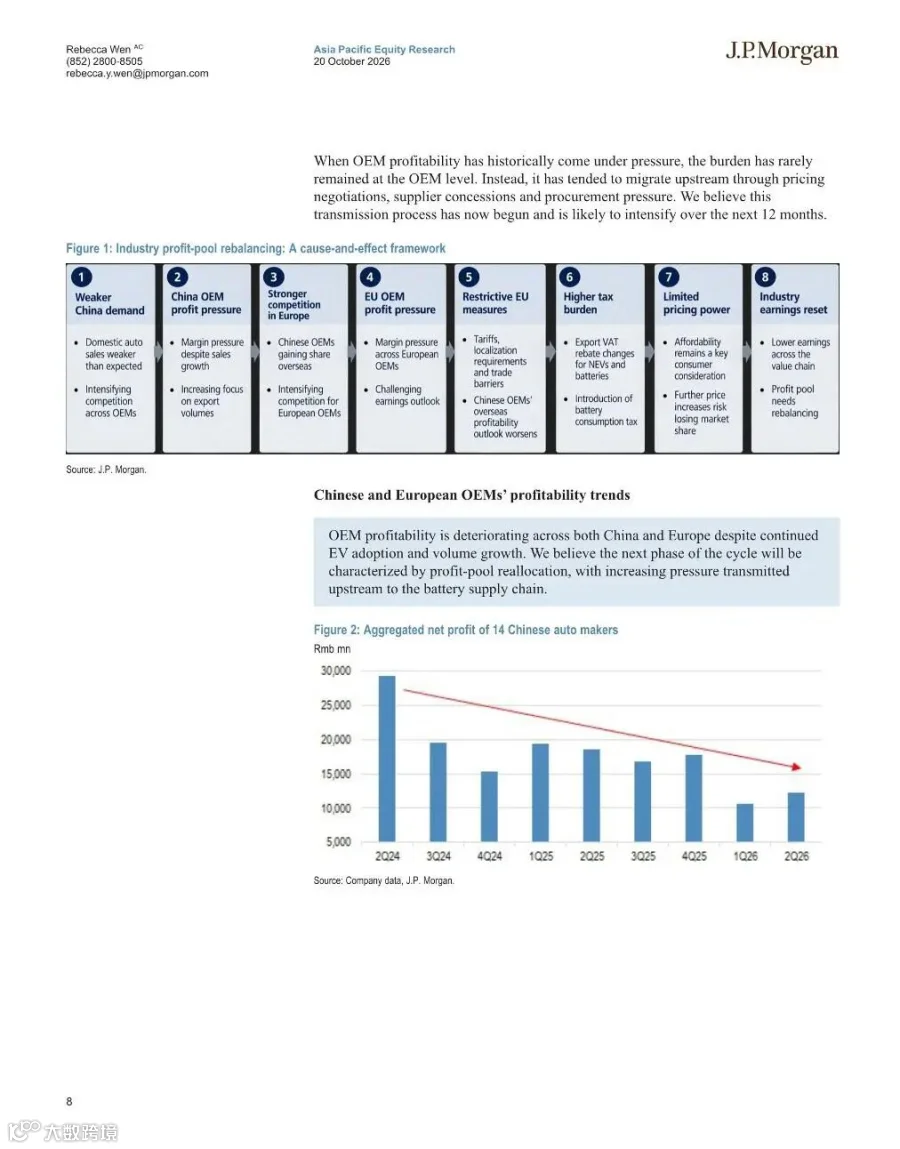
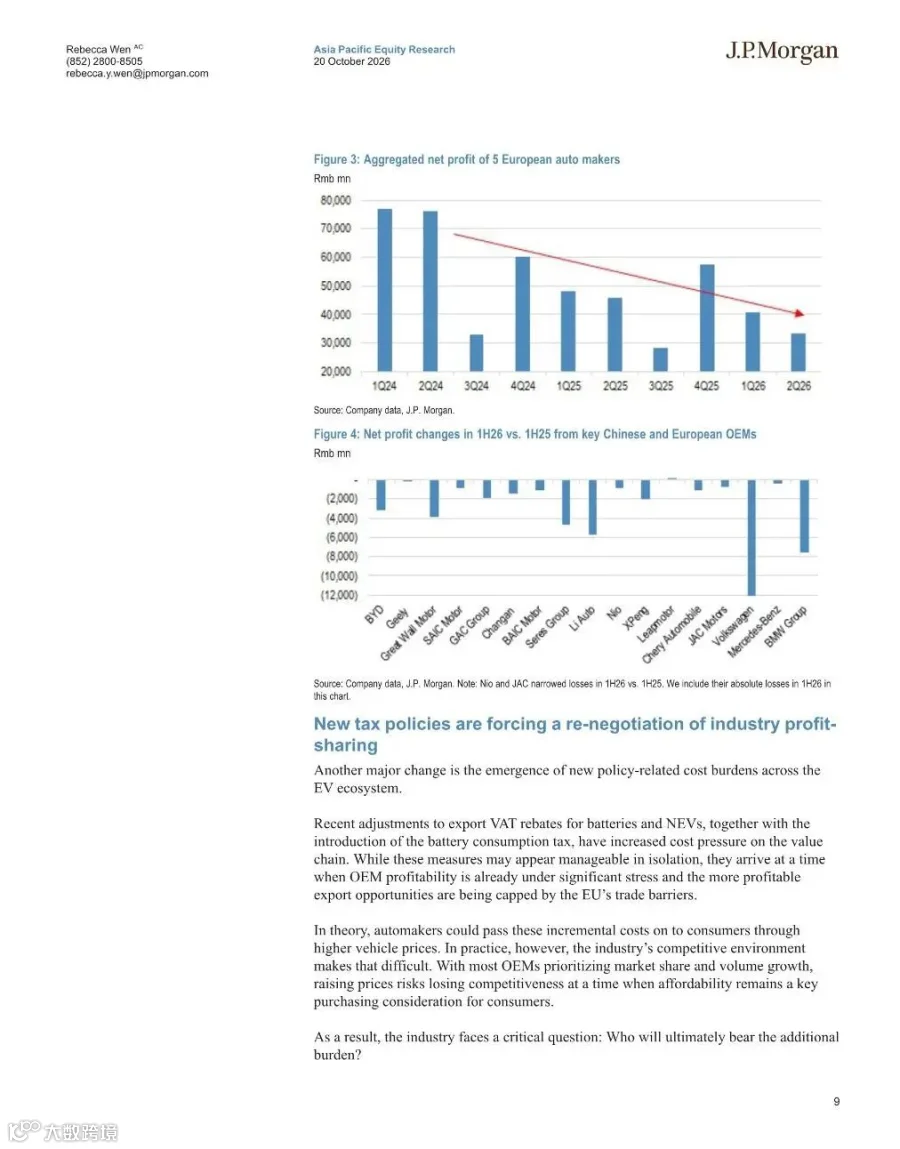
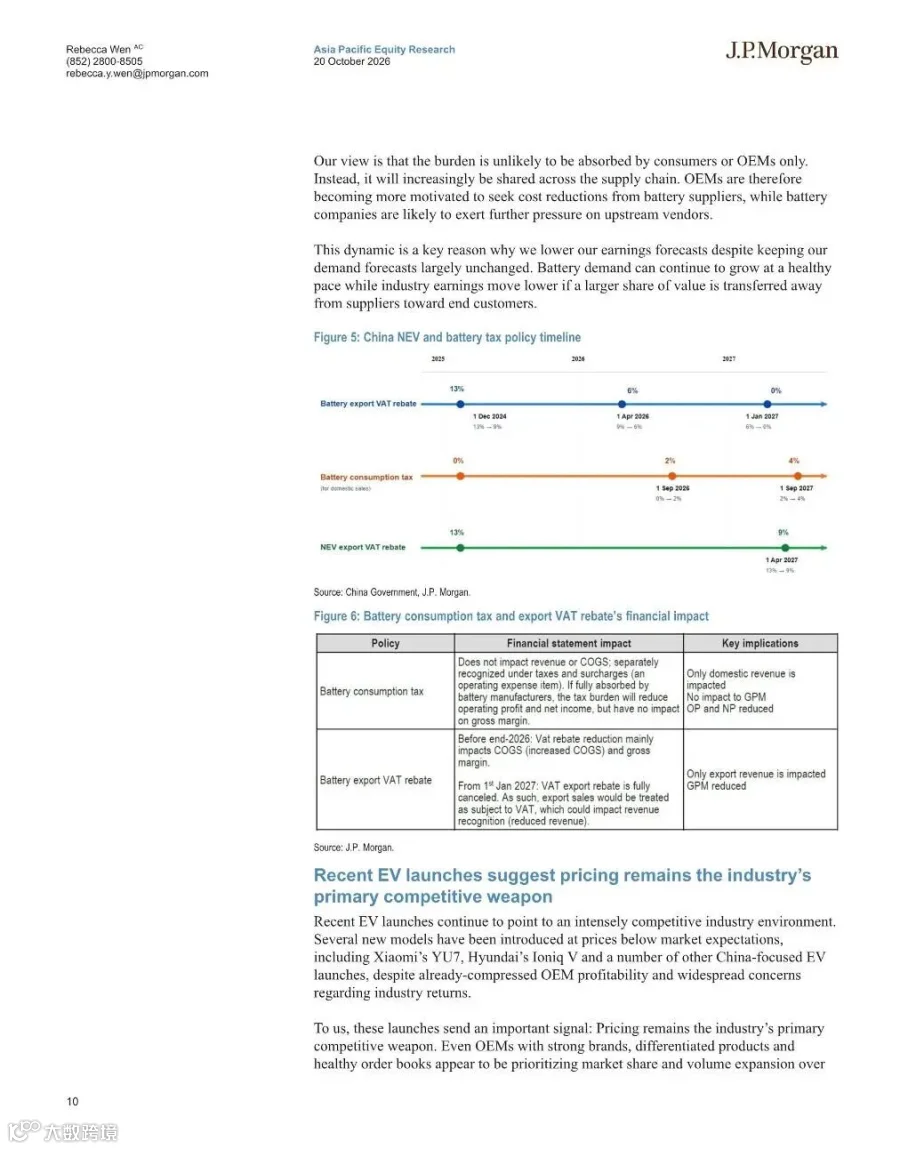
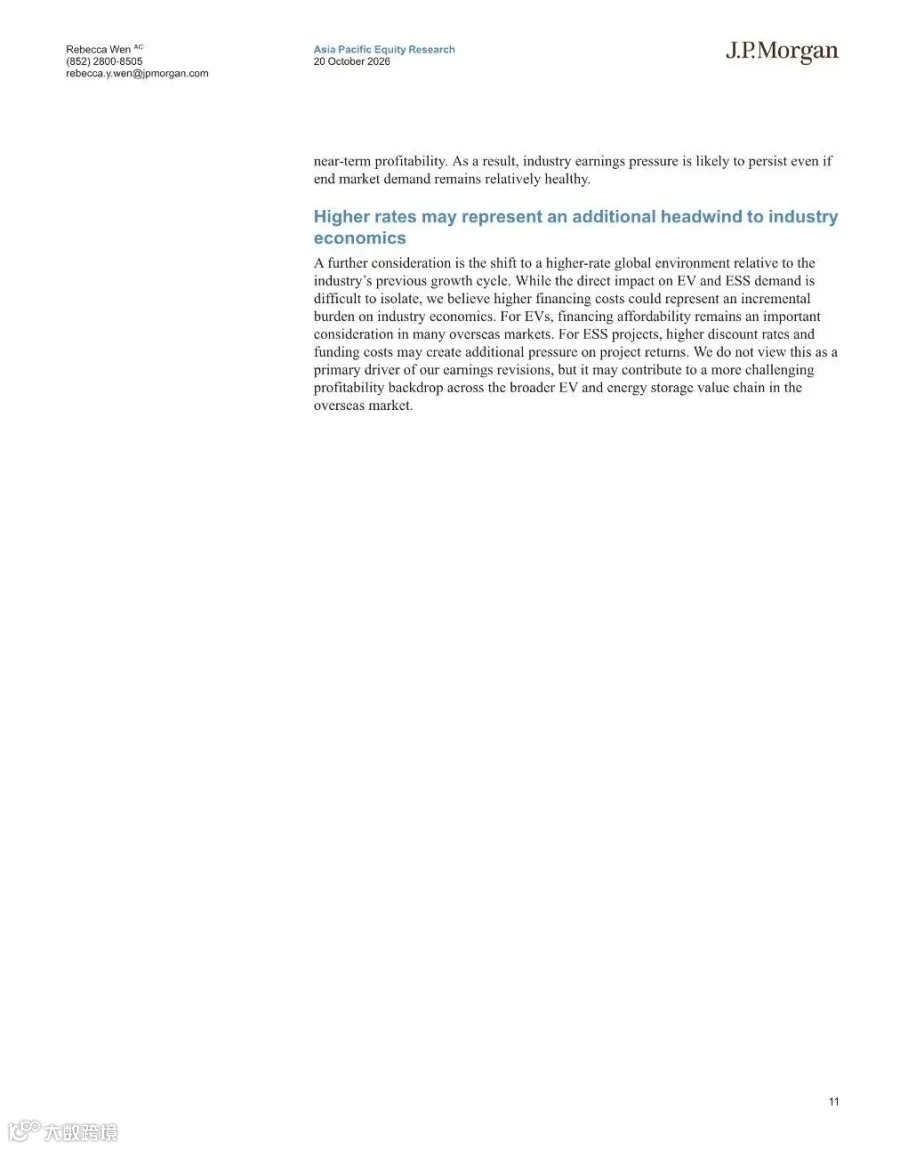
当前中国乘用车市场需求与定价环境走弱超预期,中外车企盈利双双承压。中国车企虽销量增长但利润持续下滑,欧洲车企则面临中国车企出海的激烈竞争。同时,欧盟关税、本地化要求等限制措施削弱了中国车企海外扩张的经济性。加之电池消费税开征、新能源汽车出口增值税退税下调以及贸易壁垒等多重政策负担集中到来,价格仍是行业首要竞争武器,高利率环境亦构成额外阻力。
税收成本难以转嫁,电池供应商成主要“减震器”
据估算,两项电池税收政策在2027年的合计影响可能超过1000亿元(不含新能源汽车出口增值税退税调整)。由于消费者全额承担税负难度较大,且车企在激烈竞争中不愿率先提价,自身盈利又已承压,因此负担更可能通过供应商降价、税收分担等方式向上游迁移。电池供应商将成为主要的成本“减震器”,其中强者可吸收更多短期压力,弱者受损程度将更大。
澄清误解:宁德时代盈利结构多元,财务韧性构建护城河
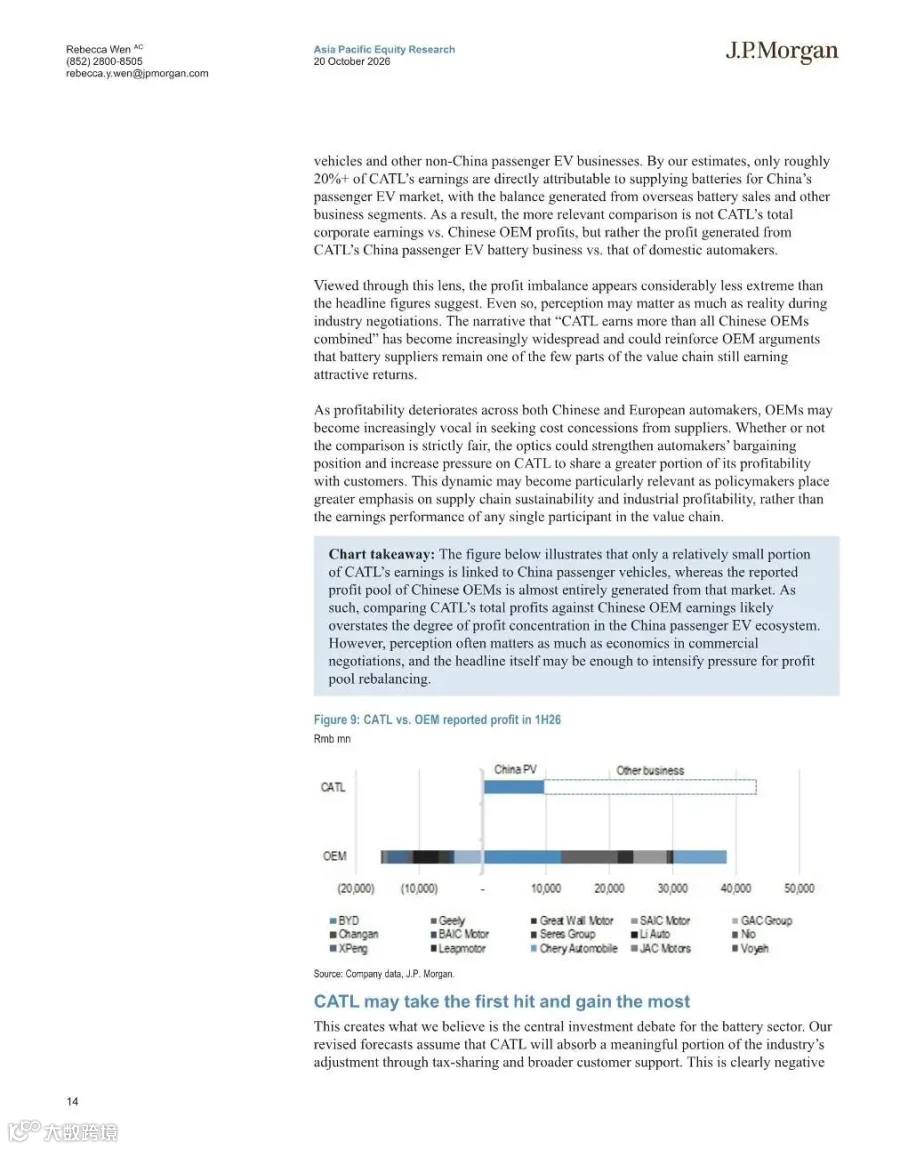
针对“宁德时代利润超过15家中国整车厂合计”的说法,报告认为具有误导性。事实上,宁德时代仅约20%以上的盈利直接来自中国乘用车电动汽车电池,其余部分来自海外市场、储能系统及商用车等领域。尽管如此,舆论压力可能强化整车厂的谈判力度。
三种情景推演与盈利能力分析
报告设定了三种情景:宁德时代转嫁税负、宁德时代吸收而二线无法跟随、宁德时代吸收且二线跟随。无论哪种情景,结果都可能强化客户粘性、提高转换成本并加速行业整合。保守假设宁德时代承担100%税收影响,其2027年单位净利仍可达约0.08元/瓦时;若按二线厂商会计标准,其基础盈利能力仍高于0.10元/瓦时。预计宁德时代2027年每股收益增长约14%,为主要电池厂中最强。相比之下,其2027年预测较彭博一致预期低约14%,而多数二线厂商低30%以上。此外,宁德时代会计政策更为保守,若采用二线厂商会计标准,其报告利润可高出30%以上;反之,若二线厂商采用宁德时代标准,其盈利将大幅下降甚至出现亏损。
从价格战到价值战:技术创新与现金流成为关键
当前行业处于利润池再平衡阶段,而非由产能过剩驱动的传统价格战。关键在于谁更能承担成本负担,而非谁降价最多。回顾历史,宁德时代在2019—2020年间并未依靠直接降价,而是通过电芯到电池包的技术提升降低客户总拥有成本,并扩大了磷酸铁锂在乘用车中的应用。
报告认为,钠离子电池与换电模式可能成为下一个“技术时刻”。钠离子电池将率先应用于储能系统,随后拓展至电动汽车,规模化后成本有望降至0.30—0.35元/Wh,理论下限为0.25—0.30元/Wh。换电模式可降低初始购车成本约30%(在10—20万元车型中约为2—3万元),尤其在注重利用率的商用车领域,宁德时代有望凭借标准制定与生态建设受益。
财务韧性将成为下一阶段的护城河。现金流创造能力而非出货增长将成为关键分野。宁德时代是全球唯一持续产生正自由现金流并保持净现金的电池厂商。随着反内卷政策缩短付款周期,营运资本融资红利将被压缩。相比之下,二线厂商现金仅能支撑约2-5个季度的消耗,未来一两年自由现金流或持续为负。财务韧性将最终决定谁是行业整合后的赢家。

报告节选图表


了解行业趋势
就上发现报告
www.fxbaogao.com
申明:报告旨在分享,版权归原作者所有。