


全球销量下滑9.2%,中国8月单月跌幅达52%,日产计划关闭7座工厂并裁员2万人。然而,其在美国的零售销量却逆势增长8.1%。这三组截然不同的数据,揭示了日产在全球市场面临的复杂局面,也为汽配行业提供了新的观察视角。
一、业绩透视:全球收缩与中国市场剧变
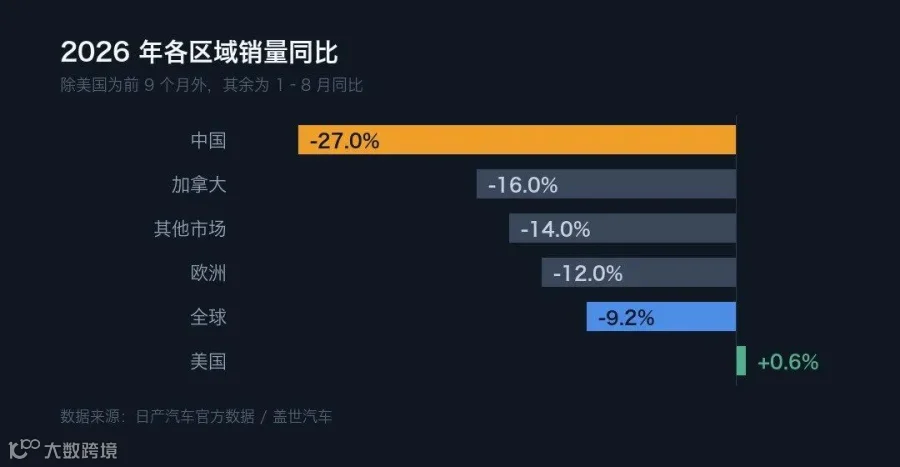
日产最新财报显示,2026年前8个月全球销量为193.28万辆,同比下滑9.2%。按此趋势,全年销量预计约为290万辆,将跌破300万辆大关,回落至2003年的水平。
中国市场成为主要拖累项。今年前8个月在华销量仅28.94万辆,同比下滑27%,其中8月单月跌幅高达52%。相比2018年150万辆的年销量,日产在中国市场流失了超过100万辆的份额,这一缺口贡献了其全球降幅的一半以上。行业分析指出,日产是在华运营的全球车企中下滑最为明显的品牌之一。
面对困境,日产CEO Ivan Espinosa推行激进转型计划:削减31亿美元成本,裁减约2万名员工(占全球员工15%),并将全球产能从350万辆逐步缩减至250万辆,其中包括关闭墨西哥等地的7座工厂。
资本市场对此反应冷淡。日产股价较2007年峰值下跌82%,市值缩水至约1万亿日元(69亿美元),仅略高于马自达。尽管表面看局势严峻,但对于售后配件行业而言,简单的“衰退论”可能掩盖了潜在的结构性机会。
二、存量逻辑:保有量与销量的背离
汽配行业常误用主机厂销量曲线来调整老车型SKU策略。事实上,车辆设计寿命通常为12至15年。虽然日产在中国的新车销量从150万辆降至45万辆,但此前销售的百万辆车辆仍在使用中。随着换车周期延长,这部分存量车辆的车龄结构老化,直接推高了维修频次和易损件更换需求。
因此,SKU管理应基于车龄结构而非单纯销量。建议保留甚至增加底盘、制动、悬挂、冷却及点火系统等长周期维修刚需件的库存;而对于仅匹配新车前三年保修期的外观、内饰及原厂专属电子件,则可适当精简。混淆销量与存量两条曲线,极易导致决策失误。
三、美国市场:零售增长背后的售后红利
美国是日产唯一实现正增长的主要市场。前9个月交付71.63万辆,同比微增0.6%,但拆解数据显示,零售销量达55.76万辆,同比增长8.1%。总量持平而零售上涨,表明日产主动削减了约19%的车队业务,战略重心转向经销商零售。
车队业务与零售业务对应完全不同的供应链逻辑:前者量大、毛利低、账期长;后者SKU多、毛利高、要求现货响应快。日产退出部分车队市场,意味着相关维修需求将流向独立售后市场(IAM)。此外,日产加大促销力度,9月单车平均优惠4254美元,同比上涨23%,并推出多款车型的零息贷款政策。车价降低促使车主更倾向于“维修”而非“置换”,这为售后配件商创造了有利市场环境。
四、新品前瞻:Rogue e-POWER的技术窗口
11月即将上市的Rogue e-POWER被视为日产的关键产品。对于汽配行业,其意义在于引入了全新的动力总成平台。e-POWER作为串联混动系统,其电控电池冷却回路、专用制动系统(受能量回收影响)、高压线束及轮胎规格等均与传统燃油车不同,无法简单复用原有配件体系。
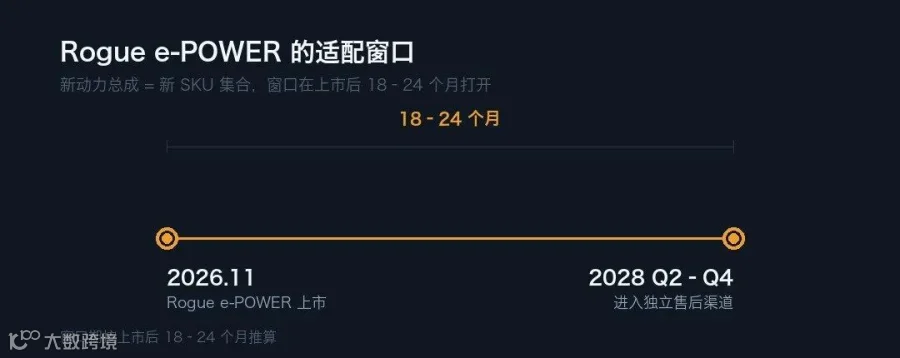
新车型的适配窗口通常在上市后18至24个月开启,即2028年第二至四季度。届时保有量达到一定规模,首批车辆进入常规维修期,车主开始对比原厂件与同质件价格。目前正是整理车型映射和件号对照的最佳时机。需特别注意e-POWER的分类属性,它既非纯电也非传统混动,明确的分类规则有助于避免下游数据抓取错误及后续的客诉风险。
五、供应链变动:墨西哥产能调整的影响
日产在美国本土产量增长24%,而在墨西哥产量下降25%,并计划关闭其在墨的两座工厂,目标是将美国销售车型的本土生产比例从65%提升至80%。
墨西哥是中国汽配出海的重要生产与中转基地。日产收缩在墨产能,短期内将改变当地配套厂的订单结构,中长期则会影响“墨西哥生产—美国销售”链路在USMCA原产地规则下的成本核算。这一变化虽不会立即显现,但将逐渐渗透至报价体系和合规成本中,需密切跟踪。
六、行动建议:汽配企业的应对策略
1. 优化SKU结构:依据车龄结构而非销量数据保留老车型配件,区分保修期内件与长周期维修件。
2. 布局新平台:建立Rogue e-POWER适配观察机制,完善车型映射、件号对照及易损件清单,锁定2028年Q2-Q4放量窗口。
3. 调整北美渠道:提升零售维修业务优先级,承接车队业务释放出的售后市场需求,提前备货以抢占先机。
4. 监控墨西哥动态:单独跟踪墨西哥配套厂转单情况及USMCA合规成本变化,及时调整供应链策略。
5. 规范数据分类:明确e-POWER等技术平台的归类规则,从源头确保适配数据准确性,降低后期清理成本。
七、结语
二十三年前,日产年销量近300万辆时,中国汽车年销量仅440万辆;如今日产销量重回该水平,而中国市场年销量已超3000万辆。市场格局已变,位置互换。
对于售后配件从业者而言,主机厂的退缩并非末日。只要道路上仍有车辆行驶,维修需求就不会消失。核心判断标准不再是车企的整体兴衰,而是如何服务好那些留存下来的庞大存量车队。在这个意义上,即便在衰退的市场中,依然蕴藏着确定的商业机会。
注:文中产能为分阶段目标,与2026年销量统计口径不同;车队降幅为基于公开数据推算。产品线与渠道判断基于行业经验分析。